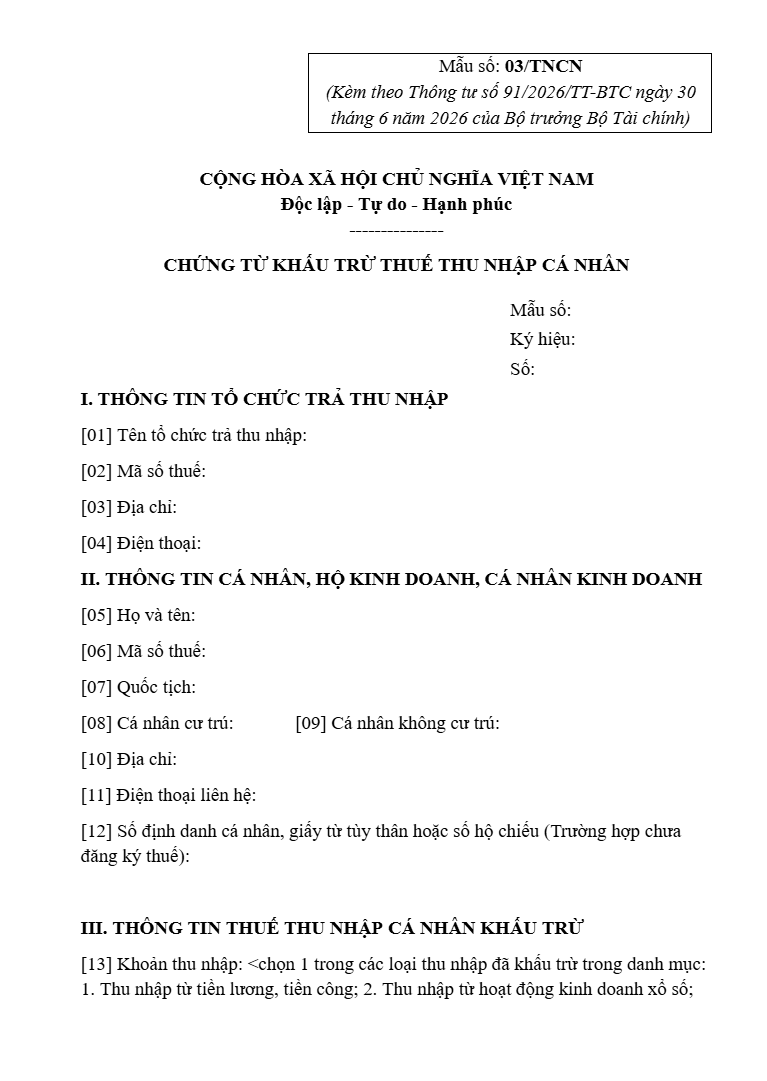
Chứng từ khấu trừ thuế TNCN điện tử là văn bản do tổ chức trả thu nhập cấp cho người lao động ghi nhận số tiền thuế thu nhập cá nhân đã bị giữ lại để nộp vào ngân sách nhà nước.
Biểu mẫu tuân thủ theo các quy định của Thông tư số 91/2026/TT-BTC ban hành ngày 30/06/2026, có hiệu lực thi hành kể từ ngày 01/07/2026.
Doanh nghiệp bắt buộc phải lập chứng từ này khi chi trả thu nhập cho lao động thời vụ, vãng lai hoặc theo yêu cầu quyết toán thuế của nhân sự chính thức.
Kế toán tiền lương hoặc kế toán thuế trực tiếp lập biểu mẫu trên hệ thống điện tử, thực hiện ký số của doanh nghiệp để giao cho người lao động.