ChatGPT có thể tạo hình ảnh trông giống biên lai, nhưng hình ảnh đó không chứng minh một khoản chi đã phát sinh. Trước khi duyệt hoàn ứng, kế toán cần đối chiếu người bán, giao dịch thanh toán và mục đích chi. Với hồ sơ hóa đơn điện tử, cần kiểm tra thêm thông tin hóa đơn từ nguồn phát hành hoặc hệ thống tra cứu phù hợp.
ChatGPT có thể tạo ảnh giống biên lai không?
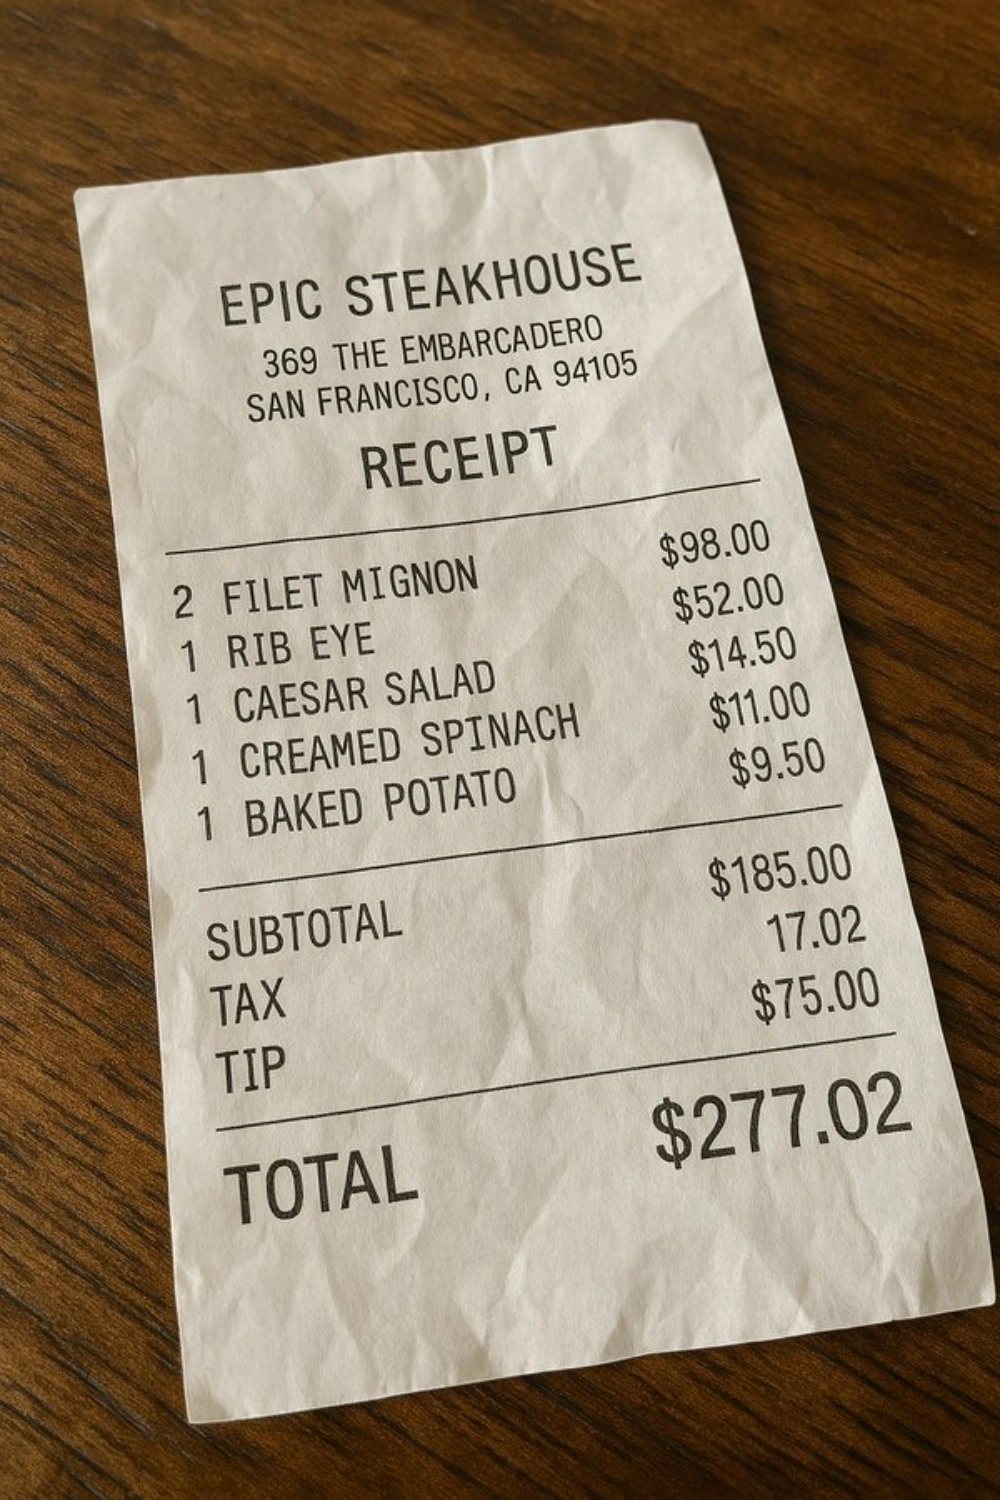
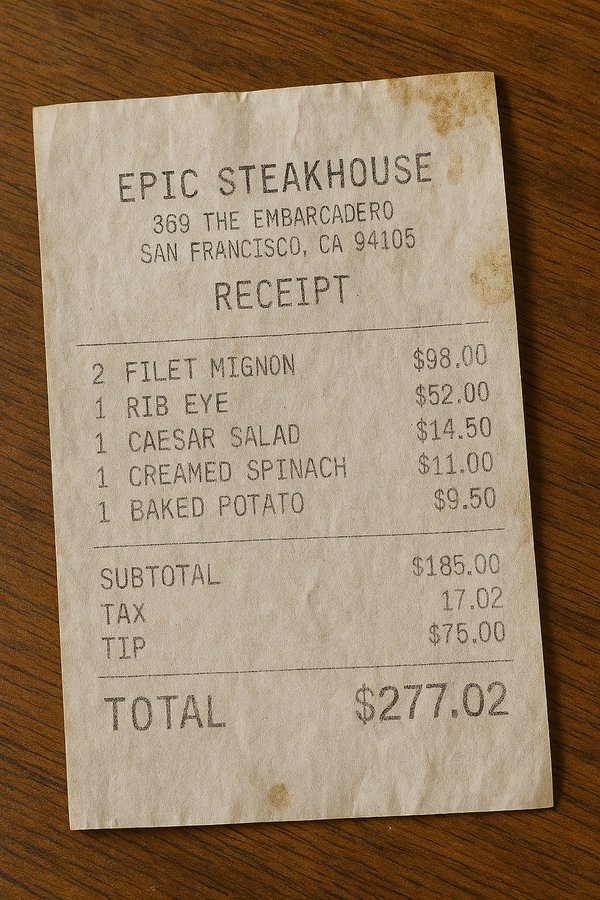
Có. ChatGPT có chức năng tạo và chỉnh sửa ảnh, bao gồm xử lý chữ trong hình ảnh, theo tài liệu ChatGPT Images hiện hành của OpenAI. Vì vậy, doanh nghiệp cần tính đến khả năng nhận một hình ảnh mang bố cục giống biên lai. Khả năng này không xác nhận người bán đã phát hành chứng từ hay khoản chi đã xảy ra.
Rủi ro với doanh nghiệp xuất hiện khi một ảnh được dùng làm căn cứ hoàn tiền: khoản chi có thể chưa phát sinh, số tiền có thể khác giao dịch thực tế, hoặc chứng từ có thể được gửi lại cho khoản đã thanh toán. Một ảnh có bố cục đúng, phép cộng đúng và tên cửa hàng quen thuộc vẫn cần được kiểm chứng bằng dữ liệu độc lập.
Điểm kiểm soát quan trọng: xác minh khoản chi và nguồn chứng từ trước khi xác định có được hoàn ứng hay không. Việc đoán ảnh do AI tạo chỉ hỗ trợ bước rà soát; kết quả đó không đủ để phê duyệt hoặc kết luận gian lận.
Khả năng tạo ảnh cũng không đồng nghĩa với việc nhà cung cấp cho phép dùng ảnh để lừa đảo. Chính sách sử dụng của OpenAI cấm việc dùng dịch vụ cho gian lận và lừa đảo. Doanh nghiệp nên quy định rõ mục đích sử dụng AI, yêu cầu chứng từ và trách nhiệm giải trình của người đề nghị hoàn ứng.
Ảnh biên lai có đủ căn cứ để hoàn ứng?
Một ảnh biên lai, dù rõ nét, chưa đủ để xác nhận một khoản chi được hoàn ứng. Cần phân biệt ảnh do AI tạo, hồ sơ chứng minh khoản chi, hóa đơn điện tử Việt Nam và việc hóa đơn đáp ứng yêu cầu pháp lý, thuế. Các lớp này có quan hệ với nhau nhưng không thể suy ra lớp sau chỉ từ hình thức của lớp trước. Dữ liệu thanh toán là một nguồn đối chiếu bổ sung.
| Thông tin nhận được | Có thể đối chiếu | Cần kiểm tra thêm |
|---|---|---|
| Ảnh biên lai, kể cả ảnh do AI tạo | Nội dung hiển thị: người bán, thời điểm, mặt hàng và số tiền. | Nguồn cung cấp ảnh, xác nhận từ người bán và giao dịch tương ứng; ảnh có thể bị sửa hoặc dựng lại. |
| Hồ sơ chứng minh khoản chi để hoàn ứng | Tập hợp mục đích, người thực trả, số tiền, phê duyệt và chứng từ liên quan. | Mức đầy đủ theo chính sách doanh nghiệp; một ảnh đơn lẻ không thay thế cả hồ sơ. |
| Hóa đơn điện tử Việt Nam đã được phát hành | Thông tin bên bán, bên mua, ký hiệu, số hóa đơn và trạng thái tra cứu theo loại hóa đơn. | Dữ liệu từ nguồn phát hành, sự khớp đúng với hồ sơ mua hàng và yêu cầu áp dụng cho từng trường hợp. |
| Hóa đơn đáp ứng yêu cầu pháp lý, thuế trong giao dịch cụ thể | Căn cứ đánh giá tính hợp lệ và cách xử lý kế toán, thuế của hồ sơ đó. | Điều kiện áp dụng, bản chất giao dịch và chứng từ liên quan; tra cứu thấy hóa đơn chưa tự động chứng minh mọi điều kiện thuế đã thỏa mãn. |
| Chứng từ hoặc dữ liệu thanh toán | Người trả, người nhận, số tiền, tiền tệ và thời điểm thanh toán. | Khoản chi phục vụ công việc nào, có hoàn tiền hay đã được doanh nghiệp thanh toán bằng cách khác không. |
Với hóa đơn điện tử, một ảnh mang tên “hóa đơn VAT” hoặc một tệp có đuôi XML chưa đủ để kết luận hồ sơ hợp lệ. Cần lấy dữ liệu đúng nguồn, đối chiếu các trường thông tin và kiểm tra trạng thái theo hồ sơ cụ thể. Cục Thuế có hướng dẫn tra cứu hóa đơn nhà phân phối đã xuất, cập nhật tháng 4/2026.
Khi cần thực hiện các bước tra cứu và xử lý nhiều hóa đơn đầu vào, doanh nghiệp có thể dùng hướng dẫn tra cứu hóa đơn điện tử đầu vào. Kết quả tra cứu cần được đặt cạnh chứng từ thanh toán và hồ sơ nghiệp vụ tương ứng.
Lưu ý khi xét hồ sơ kế toán, thuế: quy trình kiểm soát hoàn ứng dưới đây là đề xuất quản trị nội bộ, không phải kết luận về điều kiện khấu trừ thuế hay tính chi phí được trừ. Kế toán cần đánh giá loại chứng từ, bản chất giao dịch và quy định áp dụng tại thời điểm phát sinh; không tự động chấp nhận hoặc loại chi phí chỉ từ một ảnh hay một kết quả tra cứu.
Cần đối chiếu những gì trước khi duyệt hoàn ứng?
Nên kiểm tra đồng thời giao dịch thanh toán, nguồn chứng từ và nhu cầu công việc. Mỗi nguồn có giới hạn; các sai lệch cần được giải thích bằng hồ sơ bổ sung trước khi quyết định.
Khoản thanh toán có khớp số tiền đề nghị không?
Đối chiếu số tiền, ngày, tiền tệ, người trả và người nhận với dữ liệu thanh toán mà doanh nghiệp có quyền kiểm tra. Nếu có phí, tip, chênh lệch tỷ giá hoặc giao dịch đang chờ xử lý, yêu cầu tách từng khoản thay vì xem mọi chênh lệch là gian lận. Với ảnh chụp giao dịch, cũng cần xác minh nguồn khi khoản chi có rủi ro cao.
Ví dụ minh họa: một nhân viên đề nghị hoàn 1,2 triệu đồng cho bữa ăn công tác, nhưng dữ liệu thanh toán thể hiện 1 triệu đồng. Kế toán cần yêu cầu giải trình phần chênh lệch và bằng chứng phù hợp. Nếu chứng từ chỉ hỗ trợ 1 triệu đồng, không duyệt thêm 200.000 đồng chỉ vì ảnh biên lai ghi số tiền lớn hơn.
Với tiền mặt, doanh nghiệp không có sao kê để đối chiếu. Có thể yêu cầu xác nhận từ người bán qua kênh độc lập, thông tin người tham dự và hồ sơ công việc; tuyến duyệt phải ghi rõ ngoại lệ theo quy chế nội bộ. Thiếu dữ liệu ngân hàng không tự động chứng minh gian lận, nhưng cần một cách xác minh thay thế.
Người bán có xác nhận chứng từ tương ứng không?
Đối chiếu tên, địa chỉ, thông tin liên hệ và các mã nhận diện trên chứng từ với nguồn đáng tin cậy. Khi cần xác minh, lấy kênh liên hệ của người bán từ danh bạ nhà cung cấp hoặc nguồn độc lập; không chỉ dùng số điện thoại hay đường dẫn in trên ảnh đang bị nghi ngờ.
Đối với hóa đơn điện tử, yêu cầu hồ sơ từ kênh phát hành của nhà cung cấp và kiểm tra thông tin tra cứu. Nếu dữ liệu không khớp, lưu lại trường sai lệch, thời điểm kiểm tra và phản hồi của bên bán. Trường hợp nhập sai số hóa đơn hoặc hệ thống chưa trả kết quả cần được kiểm tra lại trước khi quy kết chứng từ giả.
Khoản chi có phục vụ công việc? Có bị hoàn ứng trùng không?
Kiểm tra đề nghị công tác, lịch làm việc, người tham dự, hạn mức và phê duyệt liên quan. Một giao dịch có thật vẫn có thể là chi tiêu cá nhân, vượt định mức hoặc đã được doanh nghiệp trả bằng thẻ công ty. Sự tồn tại của biên lai không giải quyết các vấn đề này.
Ví dụ minh họa: hai người cùng dự một bữa ăn gửi cùng chứng từ trong hai đề nghị hoàn ứng. Cần xác định ai đã trả, phần nào được chia và khoản nào đã hoàn. Tương tự, nếu vé hoặc phòng đã được hoàn tiền sau chuyến đi, phải kiểm tra số tiền còn thực chịu trước khi quyết toán.
Xử lý thế nào khi hồ sơ có dấu hiệu bất thường?
Nên tách hồ sơ cần bổ sung khỏi hồ sơ có mâu thuẫn đã được xác minh. Một lỗi chữ, ảnh nhòe hay ngày không khớp có thể bắt nguồn từ thao tác nhập liệu; đó là tín hiệu để kiểm tra, chưa phải bằng chứng kết luận gian lận.
| Tình huống | Hướng xử lý | Điều kiện quyết định |
|---|---|---|
| Thiếu chứng từ hoặc ảnh khó đọc | Yêu cầu bổ sung đúng nguồn; ghi thời hạn và người theo dõi. | Chưa kết luận gian lận. Trường hợp mất chứng từ chỉ được xử lý theo tuyến ngoại lệ được doanh nghiệp quy định. |
| Dữ liệu chưa khớp, chưa rõ nguyên nhân | Tạm giữ phần đang cần xác minh theo quy chế; kiểm tra phí, tỷ giá, khoản chia và trạng thái giao dịch. | Không tự động coi mọi chênh lệch là gian lận hoặc tự ý duyệt toàn bộ số tiền trên ảnh. |
| Nguồn độc lập xác nhận sai lệch hoặc hoàn ứng trùng | Lưu bằng chứng, xác định khoản thực chịu và chuyển tuyến kiểm soát có thẩm quyền. | Kết luận về hành vi và biện pháp xử lý cần theo quy trình, có trách nhiệm giải trình; dấu hiệu ảnh AI không phải căn cứ duy nhất. |
- Lưu hồ sơ ban đầu. Giữ ảnh hoặc tệp đã nhận, thông tin người gửi, thời gian nộp và mã đề nghị. Không sửa tệp gốc để “làm rõ” rồi dùng bản đã sửa làm bằng chứng duy nhất.
- Chỉ rõ thông tin cần làm rõ. Ghi trường sai lệch hoặc nguồn còn thiếu: số tiền, ngày, nguồn chứng từ, khoản đã thanh toán hay mục đích chi. Yêu cầu bổ sung cụ thể thay vì yêu cầu nhân viên tự chứng minh ảnh “không phải AI”.
- Xác minh bằng nguồn độc lập. Đối chiếu dữ liệu thanh toán và hồ sơ người bán trong phạm vi được phép. Với khoản tiền mặt hoặc chứng từ nước ngoài, áp dụng tuyến ngoại lệ đã quy định; không mặc định mọi chứng từ đều tra cứu được trên hệ thống thuế Việt Nam.
- Chuyển đúng người xử lý. Kế toán kiểm tra chứng từ và giao dịch; quản lý xác nhận mục đích; người có thẩm quyền duyệt ngoại lệ. Nếu có mâu thuẫn nghiêm trọng, chuyển bộ phận phụ trách kiểm soát nội bộ theo quy trình của doanh nghiệp.
- Ghi quyết định và căn cứ. Nêu khoản được duyệt, cần bổ sung hoặc tạm giữ, người quyết định và thời hạn xử lý theo quy chế nội bộ. Lưu phản hồi để tránh kiểm tra lại từ đầu và phục vụ hậu kiểm.
Bảo vệ dữ liệu khi kiểm tra: chỉ thu thập thông tin cần thiết cho khoản chi và giới hạn người được truy cập. Không tải hóa đơn, sao kê hoặc dữ liệu cá nhân lên công cụ AI bên ngoài khi chưa được doanh nghiệp cho phép.
Khi xác minh cho thấy chứng từ không khớp giao dịch, quyết định hoàn ứng phải dựa trên hồ sơ đã kiểm tra và quy chế áp dụng. Nếu phát hiện lỗi hành chính có thể sửa, yêu cầu bên có trách nhiệm cung cấp chứng từ phù hợp; không hướng dẫn nhân viên tự chỉnh ảnh để hợp thức hóa khoản chi.
Giảm lệ thuộc vào ảnh trong quy trình hoàn ứng
Doanh nghiệp nên chuẩn hóa đầu vào, trách nhiệm và cách xử lý ngoại lệ trước khi chọn công cụ. Một quy trình chỉ yêu cầu tải ảnh lên rồi duyệt bằng mắt sẽ khó kiểm soát khoản chi trùng, nguồn chứng từ và việc hoàn tiền sau thanh toán.
- Đầu vào có mã đề nghị: liên kết chứng từ với chuyến đi, mục đích, người trả, số tiền và nguồn thanh toán.
- Quy định nguồn hồ sơ: ưu tiên chứng từ từ bên bán và dữ liệu thanh toán phù hợp; ghi rõ cách bổ sung khi chỉ có ảnh hoặc trả tiền mặt.
- Kiểm tra trùng trước khi trả tiền: đối chiếu với đề nghị cũ, thẻ công ty và khoản nhà cung cấp đã được thanh toán.
- Tách xác nhận nghiệp vụ và duyệt chi: quản lý xác nhận mục đích; kế toán đối chiếu hồ sơ; tuyến có thẩm quyền xử lý vượt mức hoặc thiếu chứng từ.
- Rà soát theo mức rủi ro: xác định tiêu chí cần kiểm tra sâu như nguồn chưa xác minh, khoản bất thường hoặc nhiều đề nghị cùng chứng từ. Ngưỡng do doanh nghiệp thiết lập, không phải một mức pháp lý chung.
- Lưu vết đến hậu kiểm: giữ kết quả đối chiếu, hồ sơ bổ sung, quyết định và các khoản hoàn tiền phát sinh sau đó.
Công cụ đọc dữ liệu từ ảnh có thể giảm thao tác nhập liệu, nhưng đọc đúng nội dung không chứng minh giao dịch có thật. Cảnh báo trùng hoặc sai lệch cũng cần người có trách nhiệm kiểm tra và giải quyết. Hiệu quả kiểm soát phụ thuộc vào dữ liệu đầu vào, cấu hình quy trình và việc xử lý ngoại lệ.
Doanh nghiệp có thể bắt đầu bằng việc kiểm tra một nhóm đề nghị gần đây: hồ sơ nào chỉ có ảnh, khoản nào đã trả bằng thẻ công ty, ai chịu trách nhiệm xác minh và quyết định được lưu ở đâu. Kết quả rà soát giúp xác định điểm cần bổ sung mà không phải kết luận toàn bộ hồ sơ có rủi ro đều là gian lận.
Câu hỏi về biên lai do AI tạo
Có thể kết luận ảnh là giả chỉ vì chữ hoặc logo bị lỗi không?
Không. Đây có thể là dấu hiệu để kiểm tra thêm, nhưng ảnh chụp kém chất lượng hoặc lỗi xử lý cũng có thể gây sai lệch. Cần đối chiếu nguồn chứng từ và giao dịch trước khi kết luận.
Ảnh rõ nét và phép cộng đúng có đủ để duyệt hoàn ứng không?
Không đủ. Vẫn cần xác minh người bán, số tiền thực trả, mục đích chi và việc thanh toán trùng theo quy chế của doanh nghiệp. Chất lượng hình ảnh không thay thế các căn cứ này.
Công cụ phát hiện ảnh AI có thể thay toàn bộ bước kiểm tra hồ sơ không?
Không nên dùng kết quả phát hiện ảnh làm căn cứ duy nhất. Công cụ có thể hỗ trợ sàng lọc, nhưng doanh nghiệp vẫn cần nguồn chứng từ, dữ liệu thanh toán và người chịu trách nhiệm quyết định.
Chuẩn hóa đề nghị chi và luồng phê duyệt
Trong bộ Bizzi Travel & Expense, phạm vi Bizzi Expense hỗ trợ ngân sách theo phòng ban hoặc dự án, đề nghị chi tiêu, luồng phê duyệt và báo cáo chi phí. Doanh nghiệp có thể trao đổi với Bizzi về cách cấu hình các bước này theo chính sách nội bộ. Việc xác minh giao dịch và xử lý hồ sơ bất thường vẫn cần nguồn đối chiếu và người chịu trách nhiệm; các chức năng trên không bảo đảm mọi biên lai giả sẽ bị phát hiện.