Để đăng ký, kê khai và nộp thuế online khi kinh doanh trên sàn thương mại điện tử, hãy xác định trước khoản nào đã được nền tảng khấu trừ, nộp thay và khoản nào bạn phải tự thực hiện. Sau đó chuẩn bị dữ liệu, đăng nhập cổng thuế, gửi đúng hồ sơ, nộp phần còn phải nộp và lưu kết quả xử lý.
Quy trình dưới đây dành chủ yếu cho hộ kinh doanh và cá nhân cư trú bán hàng, cung cấp dịch vụ trên nền tảng số. Thu nhập xuyên biên giới, cá nhân không cư trú hoặc nhiều loại thuế đặc thù cần xác định riêng trước khi chọn hồ sơ.
Bán hàng trên sàn có phải tự kê khai và nộp thuế không?
Cách khai thuế phụ thuộc vào phần nền tảng đã thực hiện thay và phần người bán tự thực hiện. Nền tảng có chức năng đặt hàng trực tuyến và thanh toán thuộc phạm vi khấu trừ, khai thay, nộp thay theo Điều 43 Nghị định 252/2026/NĐ-CP. Giao dịch đã được thực hiện thay cần được đối chiếu để tránh nộp trùng; phần bán trực tiếp hoặc phần chưa được thực hiện thay phải được xác định riêng.
| Tình huống | Việc cần kiểm tra | Hồ sơ bạn cần chuẩn bị |
|---|---|---|
| Sàn đã khấu trừ và nộp thay cho giao dịch | Doanh thu, loại thuế, số đã khấu trừ, kỳ và giao dịch hoàn/hủy | Báo cáo giao dịch và dữ liệu thuế của sàn; tổng hợp doanh thu năm |
| Bán qua mạng xã hội, website hoặc kênh chưa được khấu trừ, nộp thay | Ai thu tiền, ai chịu trách nhiệm khai thuế và có tổ chức thực hiện thay hay không | Sổ doanh thu, hóa đơn, chứng từ thu tiền và hồ sơ tự khai phù hợp |
| Vừa bán trên sàn vừa bán trực tiếp | Tách từng nguồn, không lấy tiền thực nhận làm toàn bộ doanh thu | Bảng đối chiếu đa kênh và khoản đã được nộp thay |
Với Shopee, TikTok, Facebook hay YouTube, cần kiểm tra từng loại giao dịch và cơ chế thanh toán. Thu nhập quảng cáo, nội dung số hoặc khoản nhận từ nước ngoài có thể có cách xử lý khác với bán hàng trên sàn.
Sàn nộp thay có đồng nghĩa với hết mọi thủ tục thuế?
Không. Bạn vẫn cần tổng hợp doanh thu năm để xác định nghĩa vụ thông báo doanh thu hoặc quyết toán. Giải đáp của Cục Thuế ngày 21/07/2026 nêu rõ: không khai, nộp lại số thuế của giao dịch đã được sàn thực hiện thay, nhưng vẫn xem xét nghĩa vụ tổng hợp cuối năm.
Đối với cá nhân cư trú thuộc phạm vi hướng dẫn trên, doanh thu thực tế năm từ 1 tỷ đồng trở xuống phải thông báo chậm nhất ngày 31/01 năm sau; trên 3 tỷ đồng, hoặc trên 1 tỷ đến 3 tỷ đồng nhưng chọn tính thuế TNCN theo thu nhập tính thuế, phát sinh yêu cầu quyết toán năm. Không áp các điều kiện này sang cá nhân không cư trú.
Ngưỡng 1 tỷ đồng là nội dung sửa đổi của Nghị định 141/2026/NĐ-CP trong phạm vi các điều được liệt kê của Nghị định 68/2026/NĐ-CP. Khi xác định nghĩa vụ năm 2026 thuộc phạm vi sửa đổi, sử dụng ngưỡng 1 tỷ đồng thay cho 500 triệu đồng.
Chuẩn bị dữ liệu trước khi vào cổng thuế
Chuẩn bị dữ liệu theo từng kênh và từng kỳ giúp tránh vừa thiếu doanh thu, vừa khai lại phần đã được sàn xử lý. Bạn nên lập một thư mục cho mỗi kỳ, lưu bản dữ liệu tải từ sàn và một bảng tổng hợp có thể kiểm tra lại.
- Thông tin định danh, thông tin đăng ký kinh doanh nếu có, tài khoản định danh điện tử và số điện thoại đang sử dụng để xác thực.
- Thông tin người nộp thuế đang hiển thị tại cơ quan thuế: họ tên, địa chỉ, thông tin liên hệ và trạng thái đăng ký.
- Báo cáo bán hàng theo kênh: giao dịch thành công, hoàn/hủy, khoản giảm trừ và chứng từ liên quan.
- Báo cáo thuế nền tảng đã khấu trừ, nộp thay; phân biệt với phí dịch vụ, phí vận chuyển và khoản sàn giữ lại.
- Dữ liệu bán trực tiếp, chuyển khoản, ví điện tử và thu nhập từ nền tảng khác chưa nằm trong báo cáo sàn.
- Tài khoản ngân hàng đủ điều kiện giao dịch điện tử, phương thức xác thực và khoản tiền dự kiến dùng để nộp thuế.
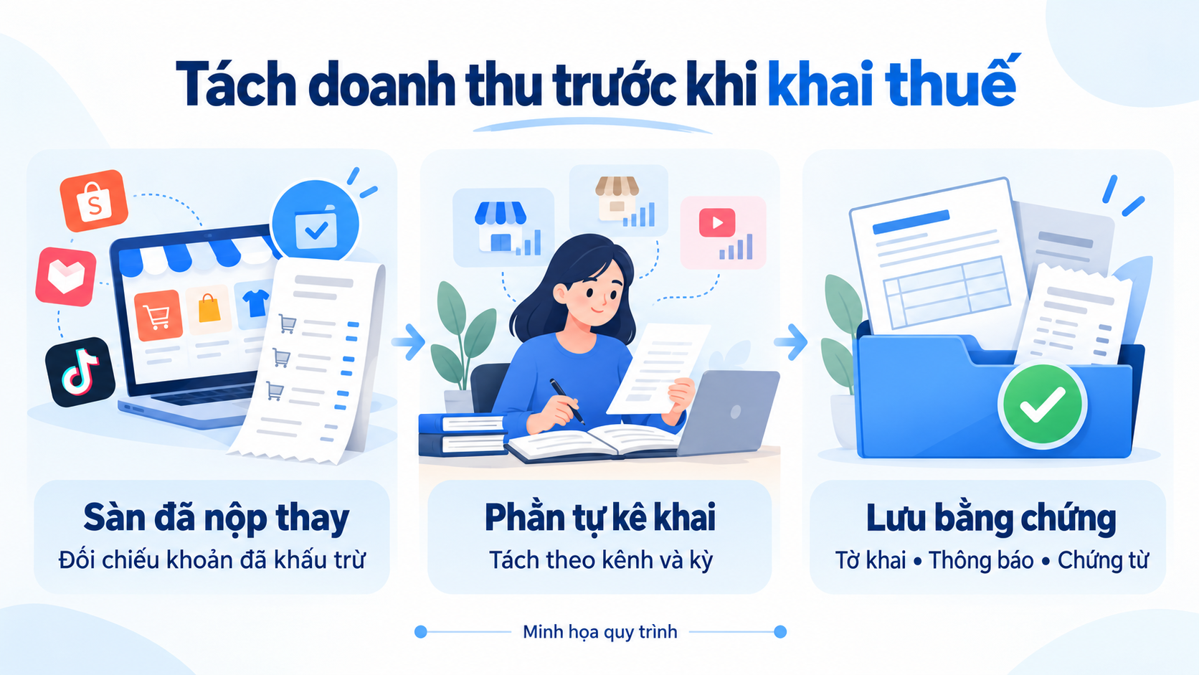
Ví dụ đối chiếu doanh thu và tiền sàn chuyển về
Giả sử báo cáo trong kỳ ghi nhận 120 triệu đồng giá trị bán hàng, 10 triệu đồng giao dịch hoàn/hủy, 8 triệu đồng phí dịch vụ và 1,65 triệu đồng được báo cáo là thuế khấu trừ. Tiền sàn chuyển về trong ví dụ là 120 − 10 − 8 − 1,65 = 100,35 triệu đồng.
Không dùng ngay 100,35 triệu đồng làm doanh thu tính thuế. Cần xác định riêng doanh thu của giao dịch, khoản hoàn/hủy hợp lệ, phí và khoản thuế đã xử lý. Con số 1,65 triệu đồng ở đây là dữ liệu giả định để minh họa đối chiếu, không phải cách xác định thuế suất. Với mỗi khoản giảm doanh thu, giữ chứng từ giải thích lý do.
Khi bán đa kênh, đặt thêm cột “kênh bán”, “mã giao dịch”, “kỳ”, “thuế sàn đã khấu trừ” và “phần cần tự xử lý”. Không cộng một khoản nhận tiền hai lần chỉ vì nó xuất hiện cả trong sao kê ngân hàng và báo cáo thanh toán của sàn.
Đăng nhập và kiểm tra thông tin đăng ký thuế
Truy cập đúng cổng của ngành Thuế, xác thực bằng tài khoản của chính người nộp thuế và kiểm tra thông tin trước khi tạo hồ sơ. Sử dụng thông tin người nộp thuế đang được cơ quan thuế ghi nhận; nếu dữ liệu không khớp, xử lý đăng ký trước khi tạo hồ sơ.
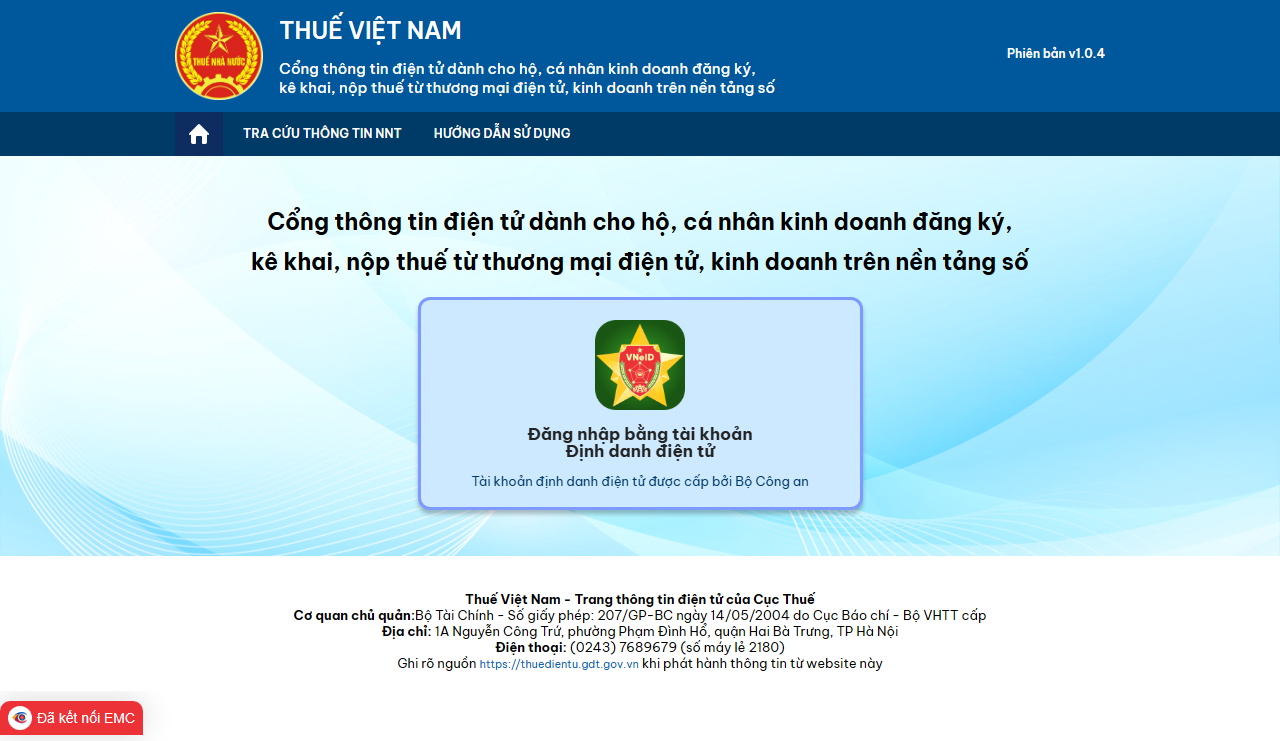
- Mở cổng chính thức. Cổng Dịch vụ công của Cục Thuế có khu vực thủ tục hành chính, tra cứu hồ sơ và thông tin TMĐT. Cổng dành cho hộ, cá nhân kinh doanh TMĐT có lối đăng nhập bằng tài khoản định danh điện tử. Chọn kênh theo thủ tục và hướng dẫn của cơ quan thuế quản lý.
- Kiểm tra địa chỉ trước khi đăng nhập. Tên miền phải đúng, kết nối HTTPS và không có trang yêu cầu gửi OTP cho người hỗ trợ. Chuẩn bị VNeID đáp ứng yêu cầu xác thực được hệ thống hiển thị; chỉ nhập mật khẩu, mã xác thực trên màn hình chính thức.
- Đối chiếu thông tin người nộp thuế. Kiểm tra họ tên, số định danh, địa chỉ, điện thoại, email và trạng thái hoạt động. Nếu xuất hiện nhiều mã hoặc dữ liệu không khớp, xử lý thông tin với cơ quan thuế trước khi gửi hồ sơ mới.
- Thực hiện thủ tục đăng ký còn thiếu. Chọn thủ tục đang được công bố trên hệ thống, đọc thành phần hồ sơ rồi điền đúng thông tin thực tế. Trường hợp đã đăng ký thông qua đăng ký kinh doanh, kiểm tra dữ liệu đã liên thông thay vì mặc định phải đăng ký lại.
- Lưu kết quả. Sau khi gửi và xác thực theo yêu cầu, lưu mã hồ sơ, thời điểm gửi và thông báo xử lý. Nếu hồ sơ bị yêu cầu bổ sung, sửa đúng nội dung được yêu cầu rồi kiểm tra lại kết quả.
Nếu dữ liệu định danh và đăng ký thuế chưa đồng bộ, ghi lại thông báo lỗi, mã hồ sơ và liên hệ cơ quan thuế quản lý. Chỉ tiếp tục khi đã xác định đúng thông tin đăng ký, tránh tạo hồ sơ trùng.
Lập và gửi hồ sơ kê khai online theo đúng phần nghĩa vụ
Chọn đúng thủ tục, kỳ và loại hồ sơ trước khi nhập doanh thu. Việc đã đăng nhập thành công chưa xác định bạn phải khai theo tháng, quý, lần phát sinh hay thông báo doanh thu; điều đó phụ thuộc trường hợp áp dụng.
- Chọn thủ tục tương ứng. Tìm hồ sơ dành cho hộ, cá nhân kinh doanh hoặc hồ sơ thông báo doanh thu/quyết toán nếu thuộc trường hợp đó. Chọn phiên bản biểu mẫu đang được cung cấp cho đúng thủ tục và kỳ cần khai.
- Chọn kỳ tính thuế và loại hồ sơ. Kiểm tra năm, kỳ, cơ quan tiếp nhận, hồ sơ chính thức hay bổ sung. Với hồ sơ điều chỉnh kỳ cũ, cần áp quy định và dữ liệu của kỳ cần sửa, không tự chuyển sang biểu mẫu của kỳ mới.
- Nhập số liệu theo nhóm hoạt động. Đối chiếu doanh thu với dữ liệu đã chuẩn bị; tách khoản đã được sàn khấu trừ, nộp thay theo cách thể hiện của biểu mẫu. Vẫn tổng hợp doanh thu sàn vào dữ liệu cả năm, đồng thời theo dõi riêng phần thuế đã được thực hiện thay.
- Kiểm tra bản xem trước. Rà lại thông tin người nộp thuế, kỳ, ngành nghề, doanh thu, khoản thuế đã xử lý và tài liệu kèm theo. Số hệ thống tính ra vẫn cần được kiểm tra với dữ liệu và nghĩa vụ thực tế.
- Xác thực và gửi hồ sơ. Dùng phương thức hệ thống yêu cầu, chỉ nhập OTP hoặc thực hiện ký xác thực trên luồng chính thức. Lưu bản đã gửi, mã giao dịch và thời điểm hệ thống ghi nhận.
- Kiểm tra kết quả tiếp nhận và chấp nhận. Vào khu vực tra cứu hồ sơ/thông báo để xem kết quả. Nếu không được chấp nhận, đọc lý do và thực hiện bổ sung hoặc gửi lại đúng hướng dẫn, không coi thông báo “đã gửi” là kết thúc nghĩa vụ.
Khi nào cần kiểm tra thông báo doanh thu và quyết toán năm?
Cuối năm, tổng hợp doanh thu từ tất cả kênh thay vì chỉ lấy số trên một sàn. Xác định bạn thuộc diện thông báo doanh thu, tự khai theo kỳ hay quyết toán thuế TNCN theo phương pháp đang áp dụng. Hồ sơ hiện hành được hướng dẫn tại Thông tư 89/2026/TT-BTC và các nội dung đính chính; chỉ chọn mẫu đang được cơ quan thuế cung cấp cho thủ tục tương ứng.
Ví dụ, một người vừa bán qua sàn đã nộp thay vừa bán trực tiếp cần giữ hai tập dữ liệu riêng nhưng vẫn tổng hợp được doanh thu năm. Khi quyết toán có yêu cầu thể hiện khoản đã nộp thay, phải dùng số liệu đã đối chiếu, không chỉ nhập phần bán trực tiếp rồi bỏ qua báo cáo sàn.
Nộp thuế online và kiểm tra tiền đã vào đúng nghĩa vụ
Sau khi xác định số còn phải nộp, lập lệnh nộp tiền và đối chiếu cả kết quả ngân hàng lẫn thông tin nghĩa vụ thuế. Gửi tờ khai, tài khoản bị trừ tiền và nghĩa vụ được hạch toán là những trạng thái khác nhau.
- Kiểm tra khoản cần nộp. Tra cứu nghĩa vụ hoặc sử dụng số đã xác định từ hồ sơ phù hợp, sau khi đối chiếu khoản sàn đã thực hiện thay. Không tự nộp lại toàn bộ doanh thu bán trên sàn.
- Chọn tài khoản thanh toán. Thực hiện liên kết hoặc xác thực ngân hàng theo hướng dẫn đang có trên hệ thống. Kiểm tra chủ tài khoản, số dư, hạn mức và phương thức xác thực trước khi xác nhận.
- Rà giấy nộp tiền. Đối chiếu người nộp thuế, cơ quan thu, kỳ, khoản/tiểu mục và số tiền. Sử dụng mã khoản thu được xác định cho nghĩa vụ hiện tại; xác minh thông tin chưa khớp trước khi thanh toán.
- Xác nhận thanh toán. Kiểm tra nội dung lệnh trên ngân hàng hoặc hệ thống thuế, xác thực đúng luồng và lưu mã giao dịch. Không cung cấp mật khẩu hay OTP cho người hướng dẫn.
- Tra cứu và lưu chứng từ. Kiểm tra trạng thái lệnh, chứng từ ngân hàng và khoản nghĩa vụ đã ghi nhận. Nếu tài khoản đã bị trừ nhưng hệ thống chưa cập nhật, dùng mã giao dịch để yêu cầu kiểm tra trước khi tạo lệnh thứ hai.
| Thông tin đang thấy | Chưa thể kết luận | Cần làm tiếp |
|---|---|---|
| Hồ sơ đã gửi/tiếp nhận | Hồ sơ đã được chấp nhận | Đọc thông báo xử lý tiếp theo |
| Hồ sơ được chấp nhận | Tiền thuế đã nộp | Kiểm tra nghĩa vụ và lệnh thanh toán |
| Ngân hàng đã trừ tiền | Đã ghi đúng người nộp, kỳ và khoản thu | Đối chiếu chứng từ và trạng thái hạch toán |
| Nghĩa vụ còn hiển thị sau thanh toán | Giao dịch chắc chắn thất bại | Kiểm tra mã giao dịch, thời điểm cập nhật và hỗ trợ xử lý |
Khi có hoàn/hủy đơn hàng, lưu dữ liệu điều chỉnh từ nền tảng và chứng từ liên quan. Điều 45–46 Nghị định 252/2026/NĐ-CP quy định việc bù trừ và trả khoản thuế đã khấu trừ cho giao dịch bị hủy hoặc trả lại hàng trong phạm vi trách nhiệm của nền tảng. Không tự coi một khoản phí được hoàn là tiền thuế đã được hoàn.
Tra cứu hồ sơ và xử lý các lỗi thường gặp
Dùng mã hồ sơ hoặc mã giao dịch để xác định lỗi nằm ở đăng ký, kê khai hay thanh toán. Lưu ảnh thông báo đã che số định danh, số tài khoản, thông tin khách hàng và các mã xác thực trước khi gửi hỗ trợ.
| Tình huống | Kiểm tra trước | Cách xử lý |
|---|---|---|
| Không đăng nhập được | Đúng cổng, trạng thái tài khoản định danh, kết nối và thông báo bảo trì | Thực hiện hướng dẫn trên trang chính thức; không chuyển tài khoản cho người khác đăng nhập hộ |
| Họ tên, địa chỉ hoặc số định danh không khớp | Thông tin cơ quan thuế đang ghi nhận và dữ liệu định danh | Làm thủ tục cập nhật/đồng bộ phù hợp; không tạo thêm mã đăng ký để né lỗi |
| Không thấy mẫu hoặc kỳ cần khai | Thủ tục, đối tượng, kỳ và phiên bản biểu mẫu | Tra hướng dẫn hiện hành trên cổng hoặc hỏi cơ quan thuế quản lý trước khi chọn một mẫu khác |
| Đã gửi nhưng bị từ chối | Lý do không chấp nhận và tài liệu còn thiếu | Sửa đúng lỗi; lưu cả bản đã gửi và kết quả xử lý mới |
| Không khớp thuế sàn với dữ liệu cá nhân | Kỳ khấu trừ, giao dịch hoàn/hủy, danh tính người bán, loại thuế | Đối chiếu báo cáo sàn trước; gửi yêu cầu kiểm tra kèm mã giao dịch, không nộp bù theo ước đoán |
| Ngân hàng đã trừ tiền nhưng chưa thấy hoàn thành | Mã lệnh, chứng từ, kỳ và khoản thu | Liên hệ ngân hàng/cơ quan thuế để tra soát; không vội nộp lần hai |
Để theo dõi một bộ hồ sơ đầy đủ, giữ bản tờ khai đã gửi, tài liệu đính kèm, thông báo tiếp nhận, thông báo chấp nhận/không chấp nhận, giấy nộp tiền và chứng từ ngân hàng. Đặt tên theo năm–kỳ–loại hồ sơ để đối chiếu được khi cần bổ sung, hoàn hoặc bù trừ.
Nghĩa vụ hóa đơn là phần việc riêng với khai, nộp thuế. Khi đã xác định phải lập hóa đơn cho giao dịch bán hàng, có thể xem hướng dẫn xuất hóa đơn điện tử cho hộ kinh doanh để lựa chọn cách thực hiện phù hợp. Việc sàn nộp thuế thay không phải là chứng từ chứng minh mọi nghĩa vụ hóa đơn đã hoàn tất.
Câu hỏi thường gặp về kê khai và nộp thuế TMĐT online
Chỉ bán trên sàn đã nộp thay thì có cần lưu báo cáo không?
Có. Báo cáo giúp kiểm tra số đã khấu trừ, hoàn/hủy và tổng hợp doanh thu năm. Không phải nộp lại thuế giao dịch đã được thực hiện thay không đồng nghĩa với bỏ qua thông báo doanh thu hoặc quyết toán khi thuộc diện áp dụng.
Có thể dùng số tiền sàn chuyển về làm doanh thu kê khai không?
Không mặc định. Tiền chuyển về có thể đã trừ phí, thuế và các khoản giữ lại. Cần đối chiếu doanh thu, hoàn/hủy và từng khoản khấu trừ theo quy định áp dụng.
Tại sao tài liệu cũ có mã số thuế đuôi 888 nhưng tài khoản đang hiển thị khác?
Đó là cách mô tả trong hướng dẫn giai đoạn trước. Hãy kiểm tra dữ liệu người nộp thuế và thủ tục hiện hành trên cổng; không tự thêm đuôi mã hoặc đăng ký trùng. Nếu thông tin không đồng bộ, liên hệ cơ quan thuế quản lý để xử lý.
Gửi tờ khai xong có cần thao tác nộp tiền không?
Cần kiểm tra số còn phải nộp và trạng thái nghĩa vụ. Việc gửi hồ sơ không tự chứng minh tiền đã chuyển thành công. Nếu có khoản phải nộp, hoàn tất thanh toán và lưu chứng từ; nếu đã được sàn nộp thay, đối chiếu trước để tránh nộp trùng.
Có thể tải lại tài liệu hướng dẫn cũ không?
Có thể tải tài liệu hướng dẫn lưu trữ năm 2025 để tham khảo quy trình giai đoạn đó. Biểu mẫu, mã số, kỳ khai và căn cứ pháp lý trong tài liệu cần được đối chiếu với quy định hiện hành trước khi sử dụng cho kỳ mới.