ERP cho ngành bán lẻ là gì và khác POS ở điểm nào?
ERP cho ngành bán lẻ là hệ thống kết nối dữ liệu bán hàng, tồn kho, mua hàng, đơn hàng và tài chính trên một nền tảng quản trị chung. Trong khi POS tập trung ghi nhận giao dịch tại điểm bán, ERP liên kết dữ liệu đó với các quy trình và dữ liệu xuyên doanh nghiệp, từ quản lý hàng hóa, procurement đến Finance và reporting.
Với một retailer, dữ liệu không chỉ phát sinh tại cửa hàng. Giao dịch có thể đến từ POS, website, ứng dụng, marketplace hoặc các kênh bán khác; tồn kho được phân bổ giữa nhiều cửa hàng và kho; hoạt động mua hàng tạo ra nghĩa vụ với nhà cung cấp; cuối cùng tất cả cần được phản ánh trong hệ thống tài chính.
Vì vậy, một hệ thống ERP và tự động hóa cho ngành bán lẻ không nhất thiết có nghĩa là gom toàn bộ nghiệp vụ vào một phần mềm duy nhất. Giá trị nằm ở việc xác định hệ thống nào sở hữu từng loại dữ liệu, cách các hệ thống trao đổi dữ liệu và cách những sự kiện vận hành được chuyển thành thông tin tài chính có thể kiểm soát.
Nếu POS là nơi một giao dịch bán được ghi nhận, ERP thường đóng vai trò kết nối giao dịch đó với inventory, procurement, Finance và reporting. Tùy kiến trúc, doanh nghiệp vẫn có thể sử dụng riêng WMS, OMS, CRM hoặc các hệ thống chuyên biệt khác.
Để hiểu khái niệm nền tảng, có thể tham khảo thêm [hệ thống ERP là gì].
Khi ranh giới giữa ERP và POS đã rõ, bước tiếp theo là xem một giao dịch bán thực sự đi qua hệ thống như thế nào.
ERP, POS, WMS, OMS và CRM giữ vai trò khác nhau
Các hệ thống trong retail có thể có vùng chức năng giao nhau, nhưng thường được thiết kế xoay quanh những business object khác nhau. Việc xác định object ownership giúp doanh nghiệp hiểu dữ liệu được tạo, xử lý và sử dụng ở đâu.
| Hệ thống | Object chính | Vai trò | Tác động Finance |
| POS | Sale | Checkout | Revenue/tender |
| OMS | Order | Order lifecycle | Receivable/refund |
| WMS | Inventory | Warehouse execution | Inventory value |
| CRM | Customer | Relationship | Revenue context |
| ERP | Transaction | Integrated control | Accounting/reporting |
POS thường chịu trách nhiệm ghi nhận giao dịch bán tại điểm checkout. WMS tập trung vào thực thi nghiệp vụ kho. OMS quản lý vòng đời đơn hàng và điều phối fulfillment trong những mô hình có nhu cầu này. CRM tập trung vào dữ liệu và quan hệ khách hàng.
ERP lại có phạm vi rộng hơn ở lớp quản trị doanh nghiệp, kết nối các transaction với Finance, procurement, inventory, reporting và các quy trình back-office.
Do đó, doanh nghiệp không nên mặc định rằng một hệ thống phải thay thế hoàn toàn tất cả hệ thống còn lại. Một kiến trúc retail tốt có thể gồm nhiều hệ thống chuyên biệt, miễn là ownership, integration và control được thiết kế rõ.
Chuỗi cửa hàng cần ERP khi dữ liệu bắt đầu phân mảnh
ERP trở nên đáng cân nhắc khi doanh nghiệp phải quản lý nhiều cửa hàng, SKU, kho, nhà cung cấp hoặc kênh bán và không còn duy trì được một nguồn dữ liệu nhất quán. Nhu cầu này đến từ độ phức tạp vận hành và yêu cầu kiểm soát, không chỉ từ quy mô doanh thu.
Một số tín hiệu thường gặp gồm:
- nhiều location với cấu trúc dữ liệu khác nhau;
- nhiều kho và luồng chuyển hàng;
- bán hàng omnichannel;
- Finance phải reconciliation bằng Excel;
- duplicate master data giữa các hệ thống;
- thời gian closing và reporting kéo dài;
- cùng một transaction phải nhập hoặc kiểm tra ở nhiều nơi.
Chẳng hạn, một chuỗi cửa hàng có thể đồng thời phải quản lý SKU, giá bán, tồn kho, đơn hàng online, giao dịch POS, purchase order, hàng nhận từ nhà cung cấp và công nợ. Nếu mỗi nghiệp vụ nằm ở một hệ thống nhưng không có integration architecture rõ ràng, Finance có thể phải tổng hợp thủ công để trả lời những câu hỏi rất cơ bản như doanh thu nào thuộc cửa hàng nào, hàng đã nhận đủ chưa hay khoản phải trả đã được đối chiếu chưa.
Vì vậy, không nên đặt một ngưỡng kiểu “trên X cửa hàng thì bắt buộc phải dùng ERP”. Doanh nghiệp nên đánh giá dựa trên complexity, transaction volume, số hệ thống cần kết nối và mức độ kiểm soát tài chính cần thiết.
Dữ liệu ERP bán lẻ đi từ POS đến Finance như thế nào?
Một giao dịch bán không kết thúc tại POS. Nó có thể làm thay đổi tồn kho, doanh thu và dữ liệu thanh toán; dữ liệu tồn kho lại ảnh hưởng đến replenishment và procurement; mua hàng tạo nghĩa vụ với nhà cung cấp; cuối cùng các sự kiện này trở thành dữ liệu phục vụ Finance và reporting.
Có thể hình dung chuỗi dữ liệu ở mức business event như sau:
POS
↓
Sales
↓
Inventory
↓
Retail Planning
↓
Procurement
↓
Finance
↓
Reporting
Đây là điểm khác biệt giữa cách nhìn ERP theo module và cách nhìn ERP theo business event. Một POS transaction không chỉ tạo một dòng doanh thu. Tùy architecture, nó có thể kéo theo inventory movement, tender data, settlement, reporting và những nghiệp vụ tài chính liên quan.
Giao dịch POS làm thay đổi doanh thu và tồn kho
Một giao dịch POS thường chứa các dữ liệu như SKU, số lượng, giá bán, giảm giá, thuế và phương thức thanh toán. Khi được đồng bộ với ERP, những dữ liệu này có thể được sử dụng để cập nhật tồn kho, doanh thu và các thông tin phục vụ Finance.
Tuy nhiên, không nên mặc định dữ liệu POS phải được đồng bộ real-time trong mọi mô hình. Tần suất có thể là real-time, near-real-time hoặc batch, tùy kiến trúc hệ thống, transaction volume và yêu cầu vận hành.
Về mặt dữ liệu, Finance thường cần nhìn được mối quan hệ giữa:
Sales transaction → Tender → Inventory movement → Financial posting
Trong đó:
- SKU xác định sản phẩm;
- sales transaction phản ánh giao dịch bán;
- tender phản ánh phương thức thanh toán;
- inventory movement phản ánh thay đổi tồn kho;
- posting đưa dữ liệu vào lớp tài chính theo các rule đã cấu hình.
Điều quan trọng là transaction vận hành phải đầy đủ và được mapping đúng trước khi trở thành dữ liệu phục vụ báo cáo tài chính.
Omnichannel cần đồng bộ order và tồn kho giữa các kênh
Trong mô hình omnichannel, khách hàng có thể mua hàng từ website, cửa hàng, ứng dụng hoặc marketplace. Do đó, doanh nghiệp cần duy trì dữ liệu tồn kho đủ nhất quán giữa các kênh để hạn chế tình trạng bán vượt số lượng hoặc phân bổ hàng không chính xác.
Một số khái niệm cần quản lý gồm:
- ATP – Available to Promise;
- available inventory;
- reserved inventory;
- fulfillment;
- return.
ERP có thể giữ dữ liệu lõi của doanh nghiệp, trong khi OMS hoặc WMS đảm nhiệm sâu hơn việc điều phối order và warehouse execution.
Ví dụ, một sản phẩm có 100 đơn vị vật lý trong kho nhưng 20 đơn vị đã được reserve cho các đơn hàng chưa fulfillment. Số lượng có thể bán tiếp không đơn giản là 100 mà cần phụ thuộc vào cách doanh nghiệp định nghĩa available inventory.
Đây là lý do integration giữa order và inventory quan trọng trong retail: dữ liệu bán hàng phải phản ánh được cam kết hàng hóa, không chỉ lượng hàng đang nằm trên kệ hoặc trong kho.
Tồn kho dẫn tới tái cung ứng và quy trình mua hàng
Khi dữ liệu tồn kho và nhu cầu cho thấy cần bổ sung hàng, hệ thống có thể chuyển sang replenishment và procurement.
Chuỗi nghiệp vụ có thể được mô tả:
Demand → Replenishment → PO → GR → Invoice → AP
Trong đó:
- Demand tạo tín hiệu nhu cầu;
- Replenishment xác định nhu cầu bổ sung;
- PO tạo đơn mua hàng;
- GR – Goods Receipt ghi nhận hàng đã nhận;
- Invoice là chứng từ từ nhà cung cấp;
- AP – Accounts Payable phản ánh nghĩa vụ phải trả.
Tùy mô hình retail, replenishment có thể dựa trên nhu cầu dự kiến, tồn kho hiện tại, available inventory, lead time hoặc các quy tắc khác.
Đây cũng là nơi quy trình mua hàng bắt đầu liên kết trực tiếp với Finance. Khi PO, GR và invoice không khớp, doanh nghiệp cần một cơ chế kiểm tra trước khi khoản phải trả được xử lý.
Có thể tìm hiểu sâu hơn về [quy trình đối chiếu 3 chiều PO–GR–Invoice] trong bài chuyên biệt về 3-way matching.
Dữ liệu vận hành được chuyển thành dữ liệu tài chính
ERP chuyển các sự kiện bán, mua, nhận hàng và thanh toán thành dữ liệu phục vụ AP, AR, sổ cái và báo cáo theo các rule kế toán đã cấu hình.
Điểm cần phân biệt là:
Operational completeness ≠ Accounting completeness.
Một transaction có thể đầy đủ ở góc độ vận hành nhưng vẫn chưa đủ thông tin để Finance ghi nhận hoặc báo cáo đúng. Ví dụ, giao dịch POS có SKU và amount nhưng thiếu mapping store, revenue category hoặc account phù hợp.
Vì vậy, trước khi dữ liệu được sử dụng cho Finance, doanh nghiệp cần kiểm soát:
- dữ liệu nguồn;
- master data;
- mapping;
- transaction status;
- exception;
- thời điểm ghi nhận.
Mục tiêu không phải là biến mọi transaction thành một bút toán theo cách thủ công, mà là xây dựng một architecture trong đó dữ liệu vận hành có đủ cấu trúc để hệ thống tài chính xử lý theo rule được kiểm soát.
ERP bán lẻ hỗ trợ hoạch định hàng hóa như thế nào?
Retail planning giúp doanh nghiệp quyết định cần mua hàng gì, với số lượng bao nhiêu, phân bổ đến đâu và khi nào tái cung ứng. Lớp hoạch định này sử dụng các thông tin về doanh thu, margin và inventory để chuyển mục tiêu kinh doanh thành quyết định hàng hóa cụ thể.
Với ngành bán lẻ, đây là điểm ERP hoặc các hệ thống planning liên quan không chỉ phục vụ Finance mà còn kết nối trực tiếp với merchandising và supply chain.
Từ góc nhìn CFO, câu hỏi không chỉ là: “Cửa hàng bán được bao nhiêu?”
mà còn là:“Để tạo ra doanh thu đó, doanh nghiệp phải đầu tư bao nhiêu vốn vào hàng hóa và hiệu quả sử dụng khoản vốn này như thế nào?”
Merchandise Financial Planning liên kết doanh thu và tồn kho
Merchandise Financial Planning (MFP) chuyển mục tiêu kinh doanh thành kế hoạch về doanh thu, margin, inventory và nhu cầu mua hàng.
Các khái niệm thường xuất hiện gồm:
- MFP;
- gross margin;
- inventory investment;
- Open-to-Buy (OTB).
OTB có thể được hiểu đơn giản là một cơ chế kiểm soát lượng ngân sách hàng hóa còn có thể mua trong một kỳ dựa trên kế hoạch doanh thu, tồn kho và các giả định liên quan.
Với CFO, giá trị của MFP nằm ở việc đưa quyết định hàng hóa vào bài toán phân bổ vốn. Một kế hoạch doanh thu cao nhưng đòi hỏi lượng inventory investment quá lớn có thể tạo áp lực lên cash flow; ngược lại, cắt giảm inventory quá mạnh có thể ảnh hưởng availability và doanh thu.
Assortment Planning xác định SKU cho từng nhóm cửa hàng
Assortment Planning giúp doanh nghiệp xác định nhóm SKU phù hợp với từng store cluster hoặc kênh bán.
Không phải cửa hàng nào cũng cần cùng một danh mục sản phẩm. Sự khác biệt về khu vực, diện tích, nhóm khách hàng và kênh bán có thể khiến nhu cầu SKU khác nhau.
Danh mục quá rộng có thể phân tán inventory và làm tăng lượng slow-moving stock. Ngược lại, danh mục quá hẹp có thể làm giảm khả năng đáp ứng nhu cầu.
Từ góc nhìn tài chính:
Assortment → Inventory Investment → Margin
Do đó, assortment không chỉ là quyết định của merchandising team mà còn ảnh hưởng trực tiếp đến lượng vốn được phân bổ vào hàng hóa và khả năng tạo gross margin.
Allocation và Replenishment quyết định nơi giữ tồn kho
Allocation xác định lượng hàng được phân bổ cho từng điểm bán, trong khi replenishment duy trì lượng hàng theo nhu cầu và tồn kho thực tế.
Hai quyết định này tác động đến:
- stock-out;
- overstock;
- markdown;
- inventory turnover;
- lượng vốn cần giữ trong hàng hóa.
Một SKU bán tốt nhưng phân bổ sai cửa hàng vẫn có thể tạo ra tình trạng nơi thừa hàng, nơi thiếu hàng. Vì vậy, tối ưu inventory không chỉ là giảm tổng số hàng tồn mà còn là đặt đúng hàng ở đúng location vào đúng thời điểm.
Chính tại đây inventory chuyển từ một chỉ số vận hành thành một vấn đề vốn lưu động.
CFO nên đánh giá ERP bán lẻ bằng những chỉ số nào?
CFO không nên đánh giá ERP bằng số module hoặc số transaction đã số hóa. Hiệu quả nên được liên kết với inventory, margin, cash và process control thông qua các KPI phù hợp với business case, có baseline trước triển khai và được đo bằng cùng một phương pháp sau go-live.
Một CFO scorecard có thể bắt đầu từ:
| Business problem | KPI chính |
| Excess inventory | DIO |
| Tốc độ luân chuyển | Inventory Turnover |
| Hiệu quả vốn hàng hóa | GMROI |
| Supplier payment | DPO |
| Receivable | DSO |
| Cash cycle | CCC |
| AP bottleneck | AP cycle time |
| Reconciliation | Exception rate |
| Closing | Close cycle |
Không có một bộ KPI duy nhất phù hợp cho mọi retailer. Điều quan trọng là KPI phải gắn với business case của dự án ERP và có định nghĩa nhất quán trước – sau triển khai.
DIO và Inventory Turnover đo tốc độ luân chuyển hàng
Inventory Turnover cho biết hàng tồn kho được luân chuyển bao nhiêu lần trong một kỳ, trong khi DIO – Days Inventory Outstanding ước tính số ngày vốn nằm trong inventory.
Công thức thường dùng:
Inventory Turnover = COGS / Average Inventory
DIO = Average Inventory / COGS × Number of Days
Khi áp dụng, doanh nghiệp cần xác định rõ:
- kỳ đo;
- cách tính average inventory;
- denominator sử dụng COGS hay một biến số khác theo framework nội bộ;
- phạm vi category/store/channel.
CFO cũng nên đọc hai chỉ số cùng với mùa vụ, category và service level. Inventory Turnover cao hoặc DIO thấp không phải lúc nào cũng tốt nếu doanh nghiệp phải đánh đổi bằng stock-out hoặc mất doanh thu.
GMROI cho biết hàng tồn kho tạo ra bao nhiêu gross margin
GMROI – Gross Margin Return on Inventory Investment liên kết gross margin với mức vốn bình quân đầu tư vào hàng hóa.
Công thức:
GMROI = Gross Margin / Average Inventory Cost
Chỉ số này giúp CFO và merchandising team nhìn vượt ra ngoài doanh thu đơn thuần.
Một sản phẩm có thể bán với volume cao nhưng gross margin thấp hoặc cần một lượng inventory lớn. Trong trường hợp đó, doanh thu cao chưa chắc đồng nghĩa với hiệu quả sử dụng vốn hàng hóa cao.
GMROI vì vậy đặc biệt hữu ích khi doanh nghiệp cần so sánh hiệu quả giữa các nhóm SKU, category hoặc assortment khác nhau.
DIO, DSO và DPO giúp CFO nhìn vòng quay tiền
DIO, DSO và DPO kết nối ba thành phần quan trọng của vốn lưu động: inventory, receivable và payable.
- DIO phản ánh thời gian vốn nằm trong hàng tồn kho;
- DSO phản ánh tốc độ thu hồi khoản phải thu;
- DPO phản ánh thời gian doanh nghiệp thanh toán cho nhà cung cấp.
Có thể nhìn tổng thể qua:
CCC = DIO + DSO – DPO
Tuy nhiên, trọng số của DSO trong bán lẻ phụ thuộc mô hình thu tiền. B2C, marketplace và B2B có thể có cấu trúc receivable rất khác nhau, vì vậy không nên áp dụng một cách đọc DSO duy nhất cho mọi retailer.
CFO có thể tham khảo thêm [cách tính DSO và đánh giá tốc độ thu tiền] khi xây dựng financial KPI framework.
Khi nào ERP cần thêm Financial Operations Automation?
ERP có thể quản lý transaction và dữ liệu tài chính lõi nhưng không phải mọi workflow đều được tự động hóa sâu. Khi Finance vẫn phải tải chứng từ, đối chiếu, phê duyệt, theo dõi công nợ hoặc xử lý exception bằng email và Excel, doanh nghiệp có thể đánh giá thêm một lớp Financial Operations Automation.
Có thể phân biệt:
| ERP Core | Financial Automation |
| PO | Invoice capture |
| GR | Matching |
| AP | Exception |
| Budget | Spend approval |
| AR | Collection |
| GL | Reconciliation |
Điều này không có nghĩa ERP “không làm được” các nghiệp vụ trên. Nhiều ERP có sẵn một phần hoặc toàn bộ chức năng. Câu hỏi đúng là chức năng hiện tại đã đáp ứng workflow và mức độ tự động hóa mà doanh nghiệp cần hay chưa.
ERP không phải lúc nào cũng thay thế specialist Financial Operations software. Khi core ERP đã phù hợp nhưng một workflow cụ thể vẫn tạo nhiều thao tác thủ công, lớp automation chuyên biệt có thể bổ sung vào architecture hiện tại thay vì thay thế toàn bộ hệ thống.
Invoice Automation bổ sung kiểm soát sau PO và nhận hàng
Sau khi ERP có Purchase Order và Goods Receipt, Finance vẫn cần kiểm tra invoice và xử lý các trường hợp sai lệch trước khi payment.
Invoice Automation có thể hỗ trợ:
PO → GR → Invoice → Matching → Exception → Approval
Mục tiêu là giảm nhập liệu lặp lại, hỗ trợ matching và đưa những transaction không khớp vào exception workflow.
Với chuỗi bán lẻ có nhiều nhà cung cấp và số lượng invoice lớn, bài toán này đặc biệt đáng chú ý vì Finance có thể phải xử lý đồng thời các trường hợp sai giá, sai số lượng, sai thuế hoặc khác biệt giữa PO và invoice.
Bizzi Bot có thể được xem xét như lớp bổ trợ cho workflow này, tùy architecture và use case cụ thể. Theo phạm vi giải pháp, Bot hỗ trợ xử lý hóa đơn đầu vào/OCR và 3-way matching, giúp Finance tập trung hơn vào các invoice có mismatch thay vì kiểm tra toàn bộ thủ công.
Một workflow có thể gồm:
- Xử lý dữ liệu hóa đơn đầu vào.
- Đối chiếu PO – GR – Invoice theo rule.
- Phân loại sai lệch.
- Đưa exception đến Finance xử lý.
- Trả kết quả về ERP theo integration đã thiết kế.
Với retail, những trường hợp cần quan tâm có thể gồm:
- sai giá;
- sai số lượng;
- sai thuế;
- chiết khấu;
- khuyến mãi;
- mismatch giữa PO và invoice.
Nếu ERP và Bizzi được tích hợp hai chiều, PO, GR và master data có thể được truyền sang lớp xử lý theo thiết kế, trong khi kết quả AP invoice có thể được đưa trở lại ERP.
Các con số về mức giảm thời gian, chi phí hoặc độ chính xác nếu được sử dụng trong nội dung marketing cần được trình bày như claim của giải pháp, có nguồn và thời điểm rõ ràng; không nên biến thành benchmark chung của ngành bán lẻ.
Expense Automation kiểm soát chi phí trước khi hạch toán
ERP có thể ghi nhận expense sau khi phát sinh, nhưng CFO còn cần kiểm soát yêu cầu chi, ngân sách, người phê duyệt và chứng từ.
Vì vậy:
Recording expense ≠ Controlling expense
Expense automation bổ sung control point trước hoặc trong quá trình chi, thay vì chỉ phát hiện budget overrun sau khi kế toán tổng hợp cuối kỳ.
Bizzi Expense có thể phù hợp với những use case như:
- Quản lý request và approval.
- Theo dõi ngân sách và trạng thái chi theo workflow.
- Thu thập chứng từ.
- Hỗ trợ Finance kiểm soát khoản chi theo policy.
Điều này đặc biệt có ý nghĩa với chuỗi bán lẻ có nhiều cửa hàng, nhiều nhân viên và các khoản chi nhỏ lẻ như vận hành store, local marketing, di chuyển hoặc các chi phí phát sinh tại điểm bán.
Thay vì để toàn bộ chứng từ và yêu cầu chi tập trung về Finance sau khi khoản tiền đã phát sinh, doanh nghiệp có thể đưa approval và budget control vào workflow ngay từ trước hoặc trong quá trình chi.
Có thể xem thêm nội dung về [kiểm soát chi phí và ngân sách doanh nghiệp] để đánh giá sâu hơn bài toán này.
AR Automation hỗ trợ công nợ, collection và dòng tiền
ERP có thể ghi nhận khoản phải thu, nhưng quản trị AR còn cần biết:
- hóa đơn nào đến hạn;
- tuổi nợ;
- collection status;
- khoản tiền nào chưa thu;
- owner của từng khoản phải thu.
CFO cần visibility này để quản lý DSO và cash collection thay vì chỉ theo dõi số dư kế toán.
Bizzi ARM có thể đóng vai trò lớp hỗ trợ cho việc theo dõi receivable, aging và collection status theo use case triển khai.
Một workflow có thể giúp Finance chuyển từ:
Theo dõi số dư →
sang:
Theo dõi khoản phải thu → đến hạn → quá hạn → owner → collection action → trạng thái thu tiền.
Đây là cách dữ liệu AR có thể trở thành công cụ hỗ trợ quản trị dòng tiền thay vì chỉ là một số dư trên báo cáo tài chính.
Có thể tham khảo thêm nội dung về [quản lý công nợ và DSO] khi xây dựng quy trình AR.
Doanh thu POS cần được đối soát với tiền thực nhận
Doanh thu ghi nhận trên POS không luôn bằng tiền đã về ngân hàng.
Card, ví điện tử, marketplace, refund hoặc payment fee có thể tạo chênh lệch giữa gross sales và expected settlement.
Finance vì vậy cần phân biệt:
- gross sales;
- tender;
- expected settlement;
- payment fee;
- actual cash;
- exception.
Một quy trình tender reconciliation có thể giúp xác định khoản nào đã được nhận, khoản nào đang chờ settlement và khoản nào cần kiểm tra.
Tuy nhiên, không nên mặc định ERP nào cũng có cùng khả năng reconciliation hoặc mọi marketplace đều có connector sẵn. Việc tự động hóa cần dựa trên dữ liệu thực tế, payment reference, settlement statement và khả năng tích hợp của từng hệ thống.
Trong trường hợp cần bổ sung lớp reconciliation, doanh nghiệp nên đánh giá riêng use case, connector và dữ liệu đầu vào trước khi lựa chọn giải pháp.
OCR, RPA và AI chỉ nên áp dụng sau khi quy trình đã rõ
OCR, RPA và AI có thể tạo ra giá trị lớn trong Financial Operations, nhưng công nghệ không thay thế việc thiết kế process.
Một workflow tự động hóa hiệu quả cần ít nhất:
Dữ liệu đủ sạch → Rule rõ → Automation → Exception → Owner xử lý
Nếu master data không thống nhất, workflow chưa được xác định hoặc exception không có người chịu trách nhiệm, automation có thể chỉ khiến lỗi xảy ra nhanh hơn và ở quy mô lớn hơn.
Trong use case invoice, OCR có thể hỗ trợ trích xuất dữ liệu chứng từ; rule-based automation có thể hỗ trợ matching; AI có thể được sử dụng ở những bước phù hợp. Nhưng kết quả cuối cùng vẫn cần nằm trong một workflow có kiểm soát.
Với Bizzi, OCR nên được đặt trong đúng context là xử lý hóa đơn đầu vào, thay vì biến thành một câu chuyện AI chung cho toàn bộ ngành bán lẻ.
CFO nên đánh giá và triển khai ERP bán lẻ như thế nào?
Đánh giá ERP nên bắt đầu từ Fit–Gap giữa quy trình hiện tại và architecture mục tiêu, sau đó kiểm tra integration, data ownership, compliance, TCO và KPI. Mục tiêu không phải chọn hệ thống có nhiều tính năng nhất mà là chọn architecture giải quyết đúng business gap với mức rủi ro và chi phí chấp nhận được.
Fit–Gap Analysis xác định ERP cần cấu hình hay tích hợp
Fit–Gap Analysis so sánh process và control requirement của doanh nghiệp với capability chuẩn của ERP.
Một gap không mặc định đồng nghĩa với custom code. Doanh nghiệp có thể:
- thay đổi process;
- cấu hình ERP;
- tích hợp với hệ thống chuyên biệt;
- hoặc custom khi có business case đủ rõ.
Một matrix cơ bản có thể gồm:
| Requirement | Fit | Configure | Integrate | Custom |
| POS | ||||
| Inventory | ||||
| Planning | ||||
| Procurement | ||||
| Finance | ||||
| AP | ||||
| Expense | ||||
| AR |
Điểm quan trọng là mỗi gap cần được đánh giá theo business impact, compliance, cost và khả năng duy trì lâu dài.
Source of Truth phải được xác định trước khi tích hợp
Mỗi business object cần một hệ thống chịu trách nhiệm chính. Đồng thời, doanh nghiệp phải xác định hệ thống nào được tạo, sửa và phân phối dữ liệu.
Đồng bộ hai chiều mà không có ownership rõ có thể tạo conflict và khiến cùng một transaction bị thay đổi ở nhiều hệ thống.
Một framework có thể bắt đầu như sau:
| Object | Source | Consumer | Update rule |
| SKU | Theo architecture | POS/WMS | Defined |
| Price | Theo architecture | POS/ecommerce | Defined |
| Order | Theo architecture | Fulfillment | Defined |
| Inventory | Theo architecture | Channel | Defined |
| GL entry | ERP/Finance | BI | Controlled |
Ví dụ, SKU có thể được master tại ERP hoặc một hệ thống quản lý sản phẩm chuyên biệt tùy kiến trúc. Điều quan trọng không phải hệ thống nào “luôn luôn” là source of truth, mà là doanh nghiệp xác định ownership trước khi xây integration.
Có thể tham khảo thêm về [tích hợp ERP với hệ thống tài chính] khi thiết kế data architecture.
Mapping kế toán và hóa đơn cần kiểm tra trước go-live
Compliance cần được đưa vào requirement và UAT trước khi ERP go-live.
Finance cần rà soát:
- mapping kế toán;
- chứng từ;
- hóa đơn;
- luồng POS – eInvoice;
- dữ liệu thuế;
- thời điểm ghi nhận;
- quyền truy cập và audit trail.
Về chế độ kế toán doanh nghiệp, Thông tư 99/2025/TT-BTC là văn bản cần được rà soát đối với các doanh nghiệp thuộc phạm vi áp dụng; Thông tư có hiệu lực từ 01/01/2026 và quy định về chế độ kế toán doanh nghiệp.
Đối với hóa đơn, doanh nghiệp cần xét Nghị định 123/2020/NĐ-CP đã được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP, cùng các hướng dẫn hiện hành, trong đó có Thông tư 32/2025/TT-BTC.
Vì vậy, không nên viết rằng một ERP “tuân thủ Thông tư 99” hoặc “tuân thủ Nghị định 70” theo nghĩa tuyệt đối. Cách diễn đạt chính xác hơn là:
Doanh nghiệp cần rà soát cấu hình hệ thống, quy trình và luồng chứng từ theo phạm vi pháp lý áp dụng tại thời điểm triển khai.
Đặc biệt với retail, cần kiểm tra cả luồng dữ liệu từ POS/ecommerce đến hóa đơn và Finance thay vì chỉ kiểm tra phần mềm kế toán ở cuối quy trình.
TCO phải bao gồm integration, migration và nguồn lực nội bộ
Tổng chi phí sở hữu của ERP không chỉ là license.
CFO nên tính:
TCO = Software + Implementation + Integration + Migration + Infrastructure + Internal Resources + Support
Trong thực tế, còn cần cân nhắc:
- configuration;
- customization;
- data cleansing;
- training;
- change management;
- upgrade;
- vendor support.
Một ERP có license thấp nhưng cần nhiều customization và integration phức tạp có thể tạo ra TCO cao hơn kỳ vọng.
Vì vậy, khi so sánh giải pháp, CFO nên nhìn chi phí trong toàn bộ vòng đời thay vì chỉ nhìn giá mua phần mềm.
KPI phải được baseline trước khi ERP go-live
ERP chỉ có thể chứng minh hiệu quả khi doanh nghiệp biết trạng thái trước triển khai.
Tùy business case, có thể baseline:
- DIO;
- Inventory Turnover;
- GMROI;
- AP cycle time;
- exception rate;
- DSO;
- reconciliation;
- close cycle.
Sau go-live, KPI cần được đo lại bằng cùng methodology để tránh tình trạng thay đổi cách tính rồi kết luận hệ thống đã cải thiện hiệu quả.
Một framework triển khai có thể đi theo:
Data → UAT → Rollout → KPI
Trong đó, data cần được chuẩn hóa trước; UAT phải bao gồm cả giao dịch bình thường và exception; rollout cần có owner; KPI được theo dõi sau go-live.
Checklist nào giúp CFO đánh giá ERP bán lẻ trước đầu tư?
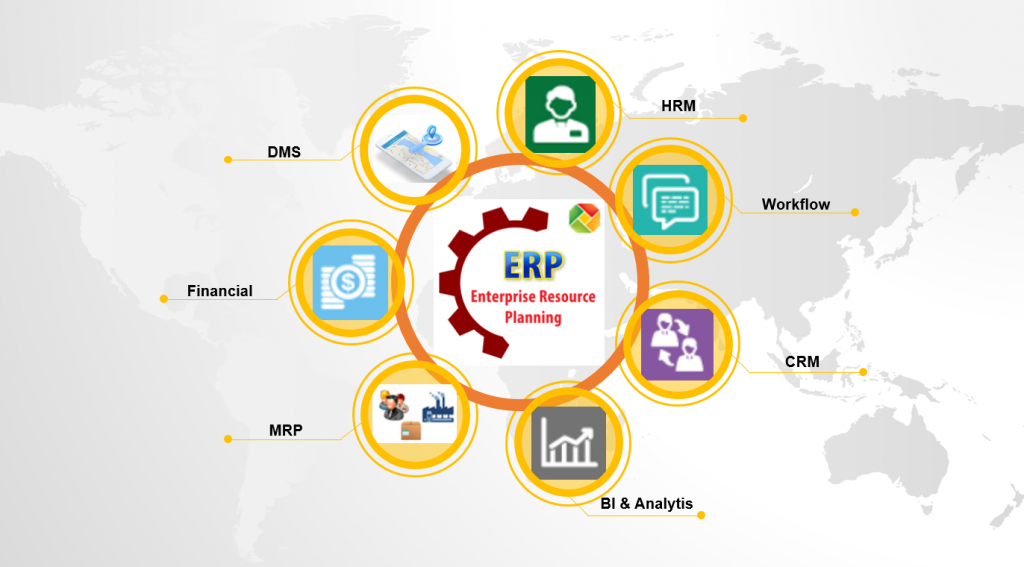
Checklist ERP nên kiểm tra đồng thời retail process, data, Finance control, integration, compliance và KPI trước khi so sánh vendor.
Nếu doanh nghiệp chưa xác định source of truth, process owner hoặc financial control gap, yêu cầu gửi cho nhà cung cấp rất dễ phản ánh hệ thống hiện tại thay vì architecture mục tiêu.
Retail Operations
- POS và ERP hiện chia trách nhiệm thế nào?
- SKU/store master do hệ thống nào sở hữu?
- Inventory availability được tính ở đâu?
- Replenishment bắt đầu từ demand signal nào?
Finance Control
- PO, GR và Invoice đang match ở đâu?
- Store expense được kiểm soát trước hay sau khi chi?
- AR có aging và collection owner không?
- Revenue có được reconcile với settlement/cash không?
Implementation
- Integration map đã hoàn chỉnh chưa?
- Legal/accounting requirement đã được review chưa?
- KPI baseline đã có chưa?
- Gap nào thực sự cần specialist automation?
Một doanh nghiệp có thể phát triển checklist này thành Retail ERP & Financial Automation Readiness Checklist để sử dụng trong giai đoạn chuẩn bị đầu tư. Đây cũng là dạng lead magnet phù hợp hơn so với một tài liệu chỉ giải thích khái niệm ERP.
Câu hỏi thường gặp
1. ERP bán lẻ có thay thế POS không?
Không nhất thiết. POS xử lý giao dịch tại điểm bán, còn ERP kết nối dữ liệu bán hàng với inventory, procurement, Finance và reporting. Doanh nghiệp nên xác định system boundary và integration thay vì mặc định hai hệ thống phải thay thế nhau.
2. ERP cho siêu thị và ERP cho chuỗi cửa hàng có giống nhau không?
Core architecture có thể tương đồng nhưng requirement sẽ thay đổi theo số SKU, store, warehouse, pricing, promotion và fulfillment. Vì vậy, nên sử dụng Fit–Gap Analysis thay vì giả định một cấu hình phù hợp cho mọi retailer.
3. ERP đã có Finance thì có cần Financial Automation không?
Không phải lúc nào cũng cần. Nếu ERP hiện tại đã đáp ứng tốt workflow Finance thì doanh nghiệp có thể tiếp tục sử dụng. Ngược lại, nếu invoice processing, matching, spend approval, collection hoặc reconciliation vẫn phụ thuộc nhiều vào email và Excel, specialist automation có thể bổ sung cho ERP thay vì thay toàn bộ hệ thống.
4. ERP bán lẻ giúp giảm tồn kho không?
ERP không tự đảm bảo tồn kho giảm. Hệ thống có thể cung cấp dữ liệu và visibility tốt hơn để doanh nghiệp ra quyết định về assortment, allocation, replenishment và procurement. Kết quả cần được kiểm chứng qua các KPI như DIO, Inventory Turnover, stock-out và GMROI.
5. CFO nên theo dõi KPI ERP nào?
Tùy business case, CFO có thể xem xét DIO, Inventory Turnover, GMROI, AP cycle time, exception rate, DSO, reconciliation và financial close. Các KPI nên có baseline trước triển khai để đo được tác động thực tế.
6. Source of Truth trong ERP là gì?
Source of Truth là hệ thống được xác định là nguồn dữ liệu có thẩm quyền cho một business object hoặc field cụ thể. Việc xác định Source of Truth giúp tránh conflict khi POS, ERP, OMS hoặc WMS cùng sử dụng và cập nhật dữ liệu.
7. 3-way matching có vai trò gì?
3-way matching là quy trình đối chiếu giữa Purchase Order, Goods Receipt và Supplier Invoice trước khi invoice được xử lý tiếp trong workflow AP. Mục tiêu là phát hiện sai lệch về hàng hóa, số lượng, giá trị hoặc các trường dữ liệu liên quan trước khi thanh toán.
8. ERP nên triển khai trước hay Finance Automation trước?
Không có một thứ tự bắt buộc. Nếu ERP core và master data chưa ổn định, doanh nghiệp nên xử lý foundation trước. Nếu ERP đang hoạt động tốt nhưng một số Finance workflow vẫn thủ công, có thể đánh giá specialist automation mà không nhất thiết thay ERP.
9. ERP bán lẻ cần lưu ý quy định hóa đơn nào?
Doanh nghiệp cần rà soát quy định hóa đơn điện tử đang có hiệu lực và phạm vi áp dụng cho mô hình kinh doanh của mình, trong đó có Nghị định 123/2020/NĐ-CP đã được sửa đổi bởi Nghị định 70/2025/NĐ-CP và các văn bản hướng dẫn hiện hành như Thông tư 32/2025/TT-BTC.
Kết luận
ERP bán lẻ không đơn giản là một phần mềm gom POS, kho và kế toán vào cùng một nơi. Giá trị của hệ thống nằm ở khả năng kết nối các business event xuyên suốt chuỗi:
POS → Sales → Inventory → Planning → Procurement → Finance → Reporting.
Khi kiến trúc được thiết kế đúng, một giao dịch bán không chỉ tạo ra dữ liệu doanh thu mà còn có thể trở thành tín hiệu cho tồn kho, replenishment, procurement và cuối cùng là dữ liệu phục vụ quản trị tài chính trong ERP.
Tuy nhiên, doanh nghiệp không nhất thiết phải đưa mọi nghiệp vụ vào một hệ thống duy nhất. POS có thể tiếp tục đảm nhiệm checkout, WMS xử lý warehouse execution, OMS điều phối order và ERP giữ vai trò quản trị back-office, Finance và nguồn lực doanh nghiệp. Điều quan trọng là xác định đúng Source of Truth, mapping đúng, tích hợp đúng và kiểm soát được exception.
Tương tự, ERP có Finance không đồng nghĩa mọi Financial Operations đã được tự động hóa. Nếu Finance vẫn phải xử lý lượng lớn hóa đơn bằng tay, kiểm tra PO–GR–Invoice, phê duyệt expense qua email, theo dõi AR thủ công hoặc đối soát doanh thu với settlement bằng Excel, doanh nghiệp có thể đánh giá thêm một lớp automation chuyên biệt.
Trong kiến trúc này, Bizzi không thay thế ERP hoặc POS. Bizzi có thể được xem xét như lớp bổ trợ cho những workflow tài chính cụ thể, chẳng hạn tự động hóa xử lý hóa đơn đầu vào và 3-way matching với Bizzi Bot, kiểm soát expense với Bizzi Expense, hỗ trợ quản lý AR với Bizzi ARM hoặc các use case reconciliation tùy dữ liệu và khả năng tích hợp thực tế.
Cách tiếp cận phù hợp không phải là “thay ERP để tự động hóa”, mà là:
Giữ lại hệ thống core đang đáp ứng tốt → xác định financial workflow còn thủ công → đo business gap → đánh giá cấu hình/tích hợp → chỉ bổ sung automation chuyên biệt khi thực sự cần.
Đó cũng là cách tiếp cận thực tế khi xây dựng Hệ thống ERP và tự động hóa cho ngành bán lẻ: không tối ưu số lượng phần mềm, mà tối ưu luồng dữ liệu, khả năng kiểm soát và hiệu quả sử dụng vốn.
Đăng ký dùng thử ngay để khám phá giải pháp quản lý chi phí tối ưu cho doanh nghiệp, thiết kế quy trình duyệt công tác nhanh gọn, minh bạch và hiệu quả
- Đăng ký ngay: https://bizzi.vn/dang-ky-dung-thu