Thanh toán trùng lặp (duplicate payment) là tình trạng doanh nghiệp chi trả nhiều hơn một lần cho cùng một nghĩa vụ thanh toán. Trường hợp thường gặp nhất là một hóa đơn nhà cung cấp được xử lý và thanh toán hai lần, nhưng lỗi cũng có thể phát sinh khi cùng một khoản hoàn ứng, đề nghị thanh toán hoặc giao dịch được đưa vào hai luồng xử lý khác nhau.
Điểm cần phân biệt ngay từ đầu là hóa đơn trùng và thanh toán trùng không hoàn toàn giống nhau. Hóa đơn có thể bị nhận hoặc ghi nhận hai lần nhưng chưa chắc tiền đã được chuyển hai lần. Thanh toán trùng chỉ xảy ra khi cùng một nghĩa vụ đã thực sự được chi trả nhiều lần.
Vì vậy, để kiểm soát tốt rủi ro này, doanh nghiệp cần nhìn xuyên suốt từ lúc tiếp nhận hóa đơn → ghi nhận → phê duyệt → lập lệnh thanh toán → đối soát sau thanh toán, thay vì chỉ kiểm tra số hóa đơn ở một bước riêng lẻ.
Thanh toán trùng lặp là gì?
Thanh toán trùng lặp là việc cùng một khoản phải trả được thanh toán từ hai lần trở lên do cùng chứng từ được xử lý nhiều lần, dữ liệu nhập không nhất quán, nhà cung cấp tồn tại dưới nhiều mã, giao dịch được phê duyệt ở nhiều luồng hoặc một khoản đã thanh toán thủ công tiếp tục đi vào kỳ thanh toán định kỳ.
Ví dụ, nhà cung cấp gửi hóa đơn qua email cho cả bộ phận mua hàng và kế toán. Hai người cùng chuyển hóa đơn vào hệ thống dưới hai tên file khác nhau. Nếu quy trình không nhận biết đây là cùng một nghĩa vụ, doanh nghiệp có thể tạo hai đề nghị thanh toán và chi tiền hai lần.
Hóa đơn trùng và thanh toán trùng khác nhau thế nào?
| Tiêu chí | Hóa đơn trùng | Thanh toán trùng |
| Bản chất | Cùng một hóa đơn được nhận, tải lên hoặc ghi nhận nhiều lần. | Cùng một nghĩa vụ đã được trả tiền nhiều lần. |
| Tiền đã ra khỏi doanh nghiệp? | Chưa chắc. | Có. |
| Có thể phát hiện ở đâu? | Khi tiếp nhận, nhập liệu, kiểm tra invoice. | Trước payment run, khi đối soát ngân hàng hoặc khi rà soát công nợ. |
| Hướng xử lý | Xác định bản ghi đúng, loại hoặc đánh dấu bản trùng, kiểm tra nguyên nhân. | Xác nhận khoản chi thừa, liên hệ nhà cung cấp để hoàn tiền/bù trừ và sửa dữ liệu kế toán liên quan. |
Nếu vấn đề của doanh nghiệp nằm ở chứng từ bị ghi nhận lặp, nên xem riêng bài cách xử lý hóa đơn trùng lặp. Bài này tập trung vào bước sau: làm sao ngăn cùng một nghĩa vụ bị thanh toán hai lần.
Những nguyên nhân thường gây thanh toán trùng lặp
1. Hóa đơn đi vào doanh nghiệp qua nhiều kênh
Nhà cung cấp có thể gửi cùng một hóa đơn qua email, cổng nhà cung cấp, bản giấy hoặc gửi lại khi chưa nhận được phản hồi. Nếu mỗi bản đi vào một luồng xử lý riêng, hệ thống có thể coi chúng là các chứng từ khác nhau.
2. Số hóa đơn được nhập không nhất quán
Các biến thể như INV-00125, INV00125 hoặc 00125 có thể khiến cơ chế kiểm tra trùng dựa trên exact match không phát hiện được cùng một chứng từ.
3. Nhà cung cấp tồn tại dưới nhiều mã
Nếu một nhà cung cấp có hai vendor ID hoặc được tạo nhiều lần dưới các tên khác nhau, việc kiểm tra trùng trong phạm vi từng vendor record có thể bỏ sót cùng một hóa đơn.
4. Thanh toán ngoài quy trình
Một khoản cần xử lý gấp có thể được chuyển khoản thủ công trước, nhưng hóa đơn vẫn nằm trong danh sách chờ thanh toán của hệ thống và tiếp tục được thanh toán ở payment run sau đó.
5. Luồng phê duyệt bị phân mảnh
Khi cùng một chứng từ được gửi cho nhiều bộ phận hoặc phê duyệt bằng email, chat và hệ thống song song, doanh nghiệp khó biết giao dịch nào đã hoàn tất và giao dịch nào vẫn đang chờ xử lý.
6. Retry hoặc lỗi tích hợp thanh toán
Trong một số hệ thống, nếu trạng thái phản hồi thanh toán bị chậm hoặc lỗi, người dùng có thể thực hiện lại giao dịch dù lần đầu đã thành công. Vì vậy cần cơ chế đối soát trạng thái thực tế trước khi retry.
Thanh toán trùng ảnh hưởng đến doanh nghiệp như thế nào?
Rủi ro dễ thấy nhất là tiền mặt bị chi ra nhiều hơn nghĩa vụ thực tế. Nhưng ảnh hưởng không dừng ở số tiền thanh toán thừa.
- Công nợ sai: số dư nhà cung cấp có thể âm hoặc không khớp với statement của đối tác.
- Đối soát ngân hàng phức tạp hơn: kế toán phải truy tìm lý do chênh lệch và xác định khoản nào cần thu hồi.
- Đóng sổ chậm: khoản chi sai có thể kéo sang kỳ sau nếu chưa được phát hiện và điều chỉnh.
- Tốn thời gian thu hồi: bộ phận AP phải liên hệ nhà cung cấp, đối chiếu chứng từ và theo dõi hoàn tiền hoặc bù trừ.
- Cho thấy lỗ hổng kiểm soát: thanh toán trùng lặp lặp lại thường phản ánh vấn đề ở invoice intake, vendor master, approval hoặc payment release.
Checklist phát hiện thanh toán trùng trước khi tiền rời tài khoản
Trước mỗi kỳ thanh toán, kế toán có thể kiểm tra theo các lớp dữ liệu dưới đây:
| Lớp kiểm tra | Trường nên so sánh | Dấu hiệu cần xem lại |
| Nhà cung cấp | MST, vendor ID, tên, tài khoản ngân hàng | Một MST có nhiều vendor record; cùng tài khoản ngân hàng nhưng khác tên bất thường. |
| Hóa đơn | Số hóa đơn, ký hiệu, ngày, tổng tiền | Số gần giống nhau; cùng vendor + số tiền + ngày; cùng file được nộp nhiều lần. |
| Đề nghị thanh toán | Request ID, người đề nghị, cost center, chứng từ đính kèm | Cùng invoice xuất hiện trong nhiều request. |
| Lịch sử thanh toán | Invoice ID, payment reference, ngày và số tiền | Invoice đã có trạng thái paid nhưng vẫn xuất hiện trong payment batch. |
| Ngoại lệ | Thanh toán gấp, manual payment, retry | Giao dịch ngoài luồng chưa được đồng bộ lại vào hệ thống chính. |
Quy trình 5 bước kiểm soát thanh toán trùng lặp
Bước 1: Tập trung hóa đơn về một luồng tiếp nhận
Doanh nghiệp nên có một đầu mối hoặc nền tảng tiếp nhận hóa đơn thay vì để chứng từ đi rải rác qua email cá nhân, chat và thư mục dùng chung. Mục tiêu là mỗi hóa đơn có một trạng thái xử lý rõ ràng.
Bước 2: Chuẩn hóa dữ liệu trước khi kiểm tra trùng
Số hóa đơn, mã nhà cung cấp, ngày và số tiền cần được chuẩn hóa trước khi đối chiếu. Điều này giúp giảm trường hợp cùng một chứng từ bị hệ thống coi là khác nhau chỉ vì dấu gạch, khoảng trắng hoặc cách viết tên.
Bước 3: Kiểm tra bản trùng và near-duplicate
Ngoài exact match, doanh nghiệp nên kiểm tra các tổ hợp như vendor + invoice number gần giống + amount + invoice date. Các trường hợp có mức tương đồng cao nên được gắn cờ cho kế toán xác nhận thay vì tự động kết luận là trùng.
Bước 4: Kiểm tra lại trước payment release
Ngay cả khi invoice đã vượt qua bước nhập liệu, payment batch vẫn nên được đối chiếu với lịch sử đã thanh toán. Đây là lớp bảo vệ quan trọng cho các trường hợp hóa đơn được thanh toán thủ công hoặc đi qua một luồng ngoại lệ.
Bước 5: Đối soát sau thanh toán
Đối chiếu bank statement, sổ công nợ và vendor statement giúp phát hiện khoản thanh toán trùng đã lọt qua các lớp kiểm soát trước đó. Kết quả hậu kiểm cũng nên được dùng để sửa nguyên nhân gốc thay vì chỉ thu hồi tiền.
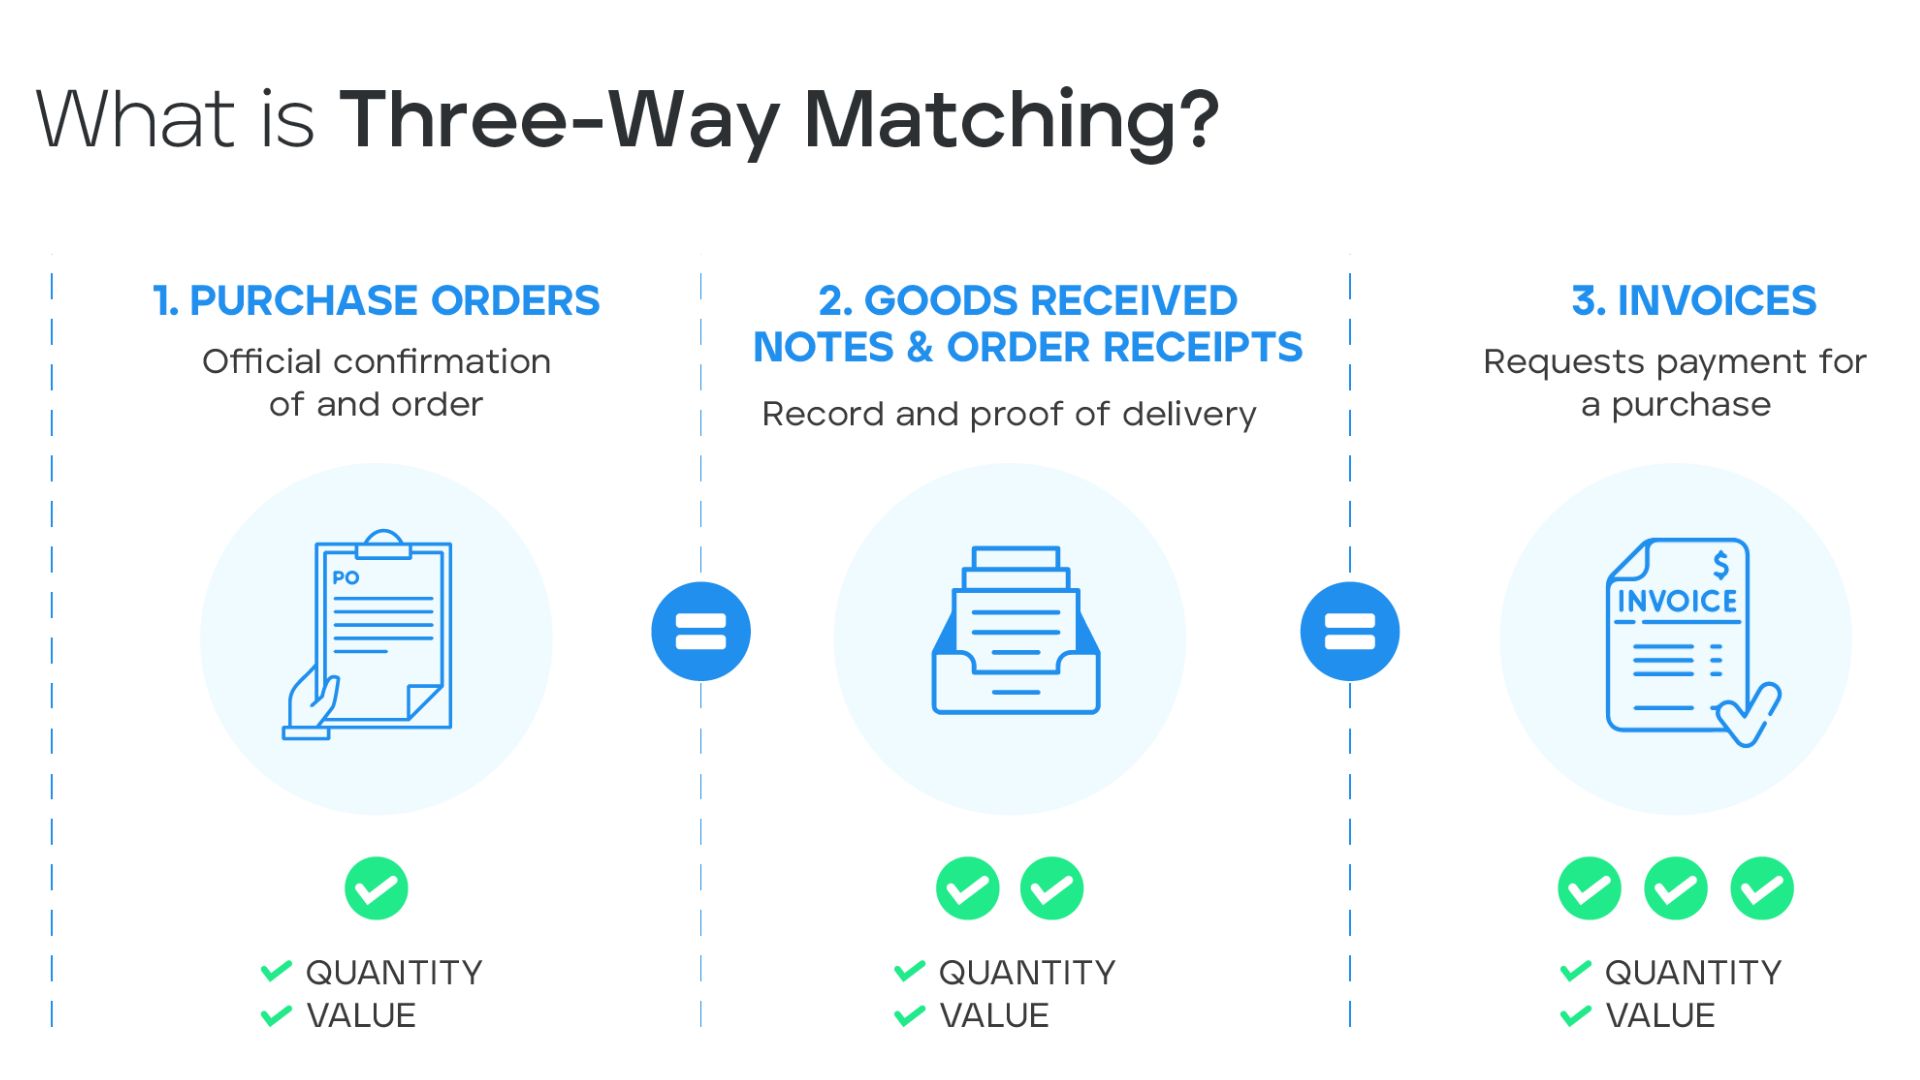
3-way matching có ngăn được thanh toán trùng hoàn toàn không?
Không. Đối chiếu 3 chiều giúp kiểm tra hóa đơn với PO và chứng từ nhận hàng/nghiệm thu, nhờ đó giảm nhiều sai lệch về số lượng, đơn giá hoặc giao dịch không có căn cứ. Nhưng cơ chế này không thay thế kiểm tra lịch sử thanh toán.
Một invoice hoàn toàn có thể khớp đúng PO và GR nhưng vẫn bị thanh toán lần thứ hai nếu hệ thống không kiểm tra rằng nghĩa vụ đó đã được chi trả trước đó. Vì vậy, 3-way matching nên là một lớp kiểm soát trong quy trình AP, không phải cơ chế duy nhất.
Exact match và near-duplicate detection khác nhau thế nào?
Kiểm tra exact match phù hợp khi dữ liệu được nhập nhất quán. Ví dụ, hệ thống có thể cảnh báo nếu cùng vendor, cùng số hóa đơn và cùng số tiền xuất hiện hai lần.
Nhưng trên thực tế, bản trùng có thể bị nhập thành INV-2026-1008 và INV20261008, hoặc tên nhà cung cấp có viết tắt khác nhau. Khi đó, các thuật toán so sánh gần đúng có thể hỗ trợ xếp hạng khả năng trùng dựa trên nhiều trường dữ liệu.
Điều quan trọng là near-duplicate detection nên tạo cảnh báo để review, không nên tự động coi mọi bản ghi tương tự là sai. Một số giao dịch hợp lệ có thể có cùng số tiền, cùng ngày hoặc mô tả gần giống nhau.
Bizzi hỗ trợ kiểm soát thanh toán trùng ở đâu trong quy trình?
Trong một quy trình xử lý hóa đơn đầu vào, Bizzi có thể hỗ trợ doanh nghiệp tập trung chứng từ, chuẩn hóa dữ liệu, kiểm tra các trường thông tin, đối chiếu với chứng từ mua hàng và đưa các trường hợp bất thường vào luồng xử lý riêng theo cấu hình triển khai.
Giá trị của lớp kiểm soát này không nằm ở một cảnh báo riêng lẻ mà ở việc nối các bước invoice intake → validation → matching → approval → payment handoff → audit trail trên cùng một luồng dữ liệu. Doanh nghiệp có thể tìm hiểu thêm tại giải pháp xử lý hóa đơn đầu vào và quản lý chi phí doanh nghiệp.
Nếu đã thanh toán trùng thì nên xử lý thế nào?
- Xác nhận giao dịch trùng: đối chiếu invoice, payment reference, bank statement và sổ công nợ.
- Dừng các payment batch liên quan: nếu cùng hóa đơn vẫn còn nằm ở một luồng thanh toán khác.
- Liên hệ nhà cung cấp: thống nhất phương án hoàn tiền hoặc bù trừ vào kỳ thanh toán tiếp theo.
- Điều chỉnh sổ kế toán: ghi nhận đúng bản chất khoản phải thu/khấu trừ hoặc điều chỉnh theo hồ sơ thực tế.
- Rà nguyên nhân gốc: kiểm tra vì sao bản trùng vượt qua intake, approval hoặc payment check.
Nếu nguyên nhân xuất phát từ việc cùng một hóa đơn được ghi nhận nhiều lần, hãy xử lý phần dữ liệu chứng từ trước theo hướng dẫn tại bài hóa đơn trùng lặp.
FAQ về thanh toán trùng lặp
Thanh toán trùng có phải lúc nào cũng do kế toán nhập sai?
Không. Lỗi có thể phát sinh từ nhiều nguồn: hóa đơn đi qua nhiều kênh, vendor master trùng, phê duyệt song song, payment retry, thanh toán thủ công ngoài hệ thống hoặc dữ liệu không được đồng bộ giữa các nền tảng.
ERP có tự động chặn mọi khoản thanh toán trùng không?
Không nên giả định như vậy. Khả năng kiểm tra phụ thuộc vào cấu hình hệ thống, trường dữ liệu được so sánh và mức độ sạch của vendor/invoice master. Các giao dịch near-duplicate hoặc ngoại lệ ngoài luồng vẫn có thể cần lớp kiểm soát bổ sung.
3-way matching có thay thế duplicate payment check không?
Không. 3-way matching kiểm tra quan hệ giữa PO, nhận hàng/nghiệm thu và invoice. Duplicate payment check cần thêm lịch sử chứng từ và lịch sử thanh toán để biết nghĩa vụ đó đã được chi trả trước hay chưa.
Có nên tự động chặn mọi hóa đơn gần giống nhau không?
Không. Các bản ghi gần giống nên được xếp hạng hoặc gắn cờ để review. Hai hóa đơn hợp lệ có thể cùng số tiền hoặc cùng ngày, vì vậy cần nhiều thuộc tính để xác định rủi ro trùng.
Khi nào nên rà soát vendor master?
Nên rà định kỳ và đặc biệt sau sáp nhập hệ thống, migration ERP, thay đổi master-data process hoặc khi phát hiện cùng nhà cung cấp có nhiều mã/tài khoản không cần thiết.
Kết luận
Kiểm soát thanh toán trùng lặp không nên phụ thuộc vào một tính năng duy nhất. Cách hiệu quả hơn là xây nhiều lớp kiểm soát: tiếp nhận tập trung, chuẩn hóa dữ liệu, kiểm tra duplicate/near-duplicate, đối chiếu chứng từ, kiểm tra payment history và hậu kiểm sau thanh toán.
Khi các bước này được kết nối trên cùng một luồng dữ liệu, bộ phận AP có thể tập trung vào những ngoại lệ thực sự cần xử lý thay vì rà lại toàn bộ giao dịch thủ công. Nếu doanh nghiệp đang có khối lượng hóa đơn lớn hoặc nhiều luồng phê duyệt, đây cũng là điểm nên đánh giá mức độ phù hợp của một nền tảng tự động hóa AP như Bizzi.