


Xem và tải PDF danh sách 1.520 doanh nghiệp được nêu là bên mua hóa đơn trong bản chụp Công văn 1328/ĐCSKT năm 2024 tại quận Tân Phú, TP.HCM. Đường dẫn và cách tìm doanh nghiệp theo mã số thuế nằm ngay dưới đây.
Xem và tải PDF danh sách 1.520 doanh nghiệp
Mở danh sách 1.520 doanh nghiệp trên Google Drive
Tệp có tên DS-1520-cong-ty-dieu-tra-hoa-don_-Tan-Phu.pdf. Sau khi mở, chọn Tải xuống trong trình xem Google Drive nếu muốn lưu về máy. Nếu liên kết không mở được hoặc quyền truy cập thay đổi, cần kiểm tra lại với bên chia sẻ tệp trước khi sử dụng.
Đây là đường dẫn tới bản sao được chia sẻ trên Google Drive; cần đối chiếu nguồn và phạm vi tài liệu khi sử dụng.
Có file Excel danh sách 1.520 doanh nghiệp không?
Liên kết hiện có ở trên là PDF, không phải tệp Excel. Chưa có bản Excel được đối chiếu với PDF để cung cấp tại đây. Nếu nhận một bản Excel từ nguồn khác, nên kiểm tra tên tệp, số dòng, mã số thuế và trang PDF tương ứng trước khi dùng để lọc hoặc ghép dữ liệu.
Cách tra cứu mã số thuế trong danh sách 1.520 doanh nghiệp
Dùng mã số thuế làm điểm nhận diện chính, sau đó kiểm tra lại tên và thông tin giao dịch. Tìm theo tên đơn thuần dễ nhầm doanh nghiệp có tên gần giống, tên viết tắt hoặc thông tin đã thay đổi.
- Mở PDF và tìm mã số thuế. Dùng chức năng tìm kiếm của trình xem PDF hoặc nhấn Ctrl+F, nhập đủ mã số thuế cần tìm. Nếu bản scan không có lớp văn bản và không trả kết quả, chuyển sang xem trang ảnh hoặc dùng bản OCR để hỗ trợ tìm vị trí.
- Đọc lại dòng trên ảnh gốc. Đối chiếu mã số thuế với tên đơn vị, không chỉ dựa vào một từ trong tên. Với kết quả OCR, kiểm tra từng ký tự để phát hiện nhầm 0/O, 1/I hoặc đảo chữ số.
- Kiểm tra trọn dòng và tiêu đề cột. Đọc cả tên đơn vị, địa chỉ, số hóa đơn, số tiền và đơn vị tính nếu có. Giữ số thứ tự để có thể quay lại đúng vị trí trong bản gốc.
- Đối chiếu với danh mục nhà cung cấp và chứng từ thực tế. Ghi nhận doanh nghiệp có giao dịch nào với đơn vị đang rà soát, trong kỳ nào và hóa đơn nào liên quan. Trùng mã số thuế là điểm bắt đầu đối chiếu, chưa phải kết quả xử lý thuế.
- Lập danh sách công việc cần xác minh. Tách các dòng đã khớp, chưa đủ dữ liệu và có sai lệch. Giao người phụ trách, lưu căn cứ và cập nhật kết quả kiểm tra.
Trong Excel, nên lưu mã số thuế dưới dạng văn bản để tránh mất số 0 đầu hoặc bị chuyển sang dạng số khoa học. Khi tách chi nhánh, giữ nguyên chuỗi mã và dấu phân cách như trên hồ sơ, đồng thời đối chiếu lại thông tin chính thức trước khi gộp dữ liệu.
Ví dụ giả định: một tệp scan đọc ra mã số thuế kết thúc bằng “108”, trong khi danh mục nội bộ ghi “180”. Kế toán cần mở đúng trang ảnh và kiểm tra lại mã trước khi gắn cờ nhà cung cấp. Không nên sửa mã chỉ để khớp với tên gần giống.
Nếu cần tìm lại mã số thuế hoặc kiểm tra thông tin đăng ký trước khi đối chiếu danh sách, xem cách tra cứu mã số thuế cá nhân và doanh nghiệp. Việc tra cứu thông tin đăng ký khác với việc tìm một mã trong phụ lục năm 2024.
Công văn 1328/ĐCSKT và phạm vi của danh sách
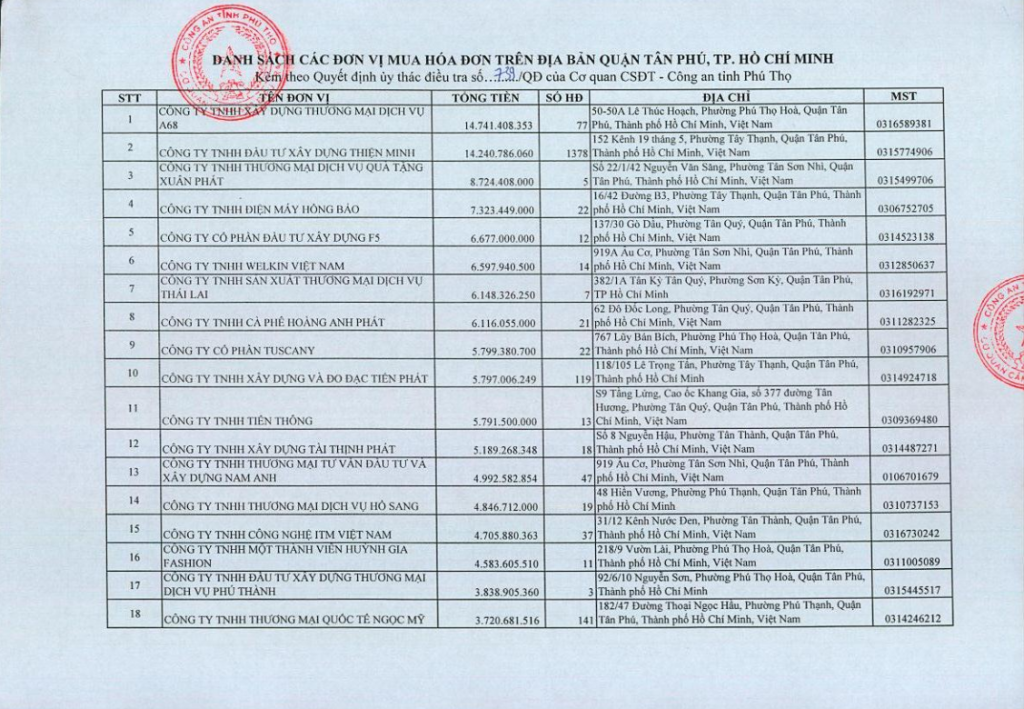
Bản chụp được lưu truyền mang số 1328/ĐCSKT, ngày 03/04/2024, tên cơ quan ban hành là Cơ quan Cảnh sát điều tra Công an quận Tân Phú, gửi Chi cục Thuế quận Tân Phú. Trích yếu ghi việc chuyển thông tin dấu hiệu vi phạm về thuế và hóa đơn. Nội dung đề nghị kiểm tra, xác minh và thu thập tài liệu để xác định có hay không dấu hiệu vi phạm.
Báo Pháp Luật TP.HCM ngày 15/04/2024 cũng đưa tin về việc Công an quận Tân Phú chuyển danh sách 1.520 đơn vị, doanh nghiệp cho cơ quan thuế để kiểm tra, xác minh. Bài báo được lưu trên Tuổi Trẻ. Đây là thông tin về đợt rà soát năm 2024.
Phạm vi và thời điểm này cần được giữ khi đọc lại tài liệu. Một tệp cũ được đăng lại trong năm 2026 không trở thành danh sách mới của năm 2026. Tương tự, danh sách các đơn vị được đưa vào diện đối chiếu không đồng nghĩa với danh sách doanh nghiệp đã có kết luận vi phạm.
Nếu cần đối chiếu nhóm thường được gọi là “1.500 doanh nghiệp”, hãy kiểm tra riêng nguồn và thời kỳ của từng tệp tổng hợp để tránh nhầm với danh sách 1.520 này.
| Thông tin | Cách đối chiếu | Điều chưa thể suy ra |
|---|---|---|
| Số và ngày văn bản | Kiểm tra trang công văn, cơ quan gửi, cơ quan nhận và tài liệu đi kèm. | Ngày tải tệp không phải ngày ban hành. |
| Vai trò doanh nghiệp | Đọc tiêu đề bảng, mã số thuế và nội dung mô tả bên mua, bên bán. | Bên mua xuất hiện trong bảng không tự động là đơn vị lập công ty để bán hóa đơn. |
| Giai đoạn rà soát | Đối chiếu thời gian giao dịch với phạm vi của văn bản. | Thông tin năm 2024 không xác nhận tình trạng hiện tại của toàn bộ doanh nghiệp. |
| Tính chất thông tin | Phân biệt chuyển thông tin, yêu cầu xác minh và kết luận xử lý. | Dấu hiệu cần kiểm tra chưa thay thế kết quả xác minh từng trường hợp. |
Với bản PDF hoặc Excel được chuyển tiếp qua email, nhóm chat hay đường dẫn lưu trữ, doanh nghiệp nên yêu cầu người cung cấp xác nhận nguồn và phiên bản trước khi dùng làm căn cứ xử lý. Nếu chưa đối chiếu được với tài liệu do cơ quan có thẩm quyền cung cấp, chỉ nên dùng tệp để xác định hồ sơ cần kiểm tra thêm.
Cần kiểm tra gì khi tìm thấy mã số thuế trong danh sách?
Thông tin đăng ký thuế hiện tại và hồ sơ giao dịch trả lời hai câu hỏi khác nhau. Tra cứu giúp nhận diện người nộp thuế và tình trạng được công bố tại thời điểm kiểm tra; hợp đồng, giao nhận, hóa đơn và thanh toán giúp đối chiếu giao dịch cụ thể.
Hướng dẫn tra cứu mã số thuế của Cổng Thông tin điện tử Chính phủ dẫn đến hệ thống tra cứu thông tin người nộp thuế. Kế toán nên lưu kết quả kèm ngày tra cứu, đối chiếu mã số thuế và tên đơn vị, rồi kiểm tra các thông báo liên quan qua kênh chính thức khi hồ sơ cần làm rõ.
| Nhóm hồ sơ | Điểm kiểm tra | Kết quả cần ghi nhận |
|---|---|---|
| Hợp đồng, báo giá, đơn đặt hàng | Chủ thể, hàng hóa hoặc dịch vụ, giá và điều kiện giao dịch. | Căn cứ phát sinh nhu cầu mua. |
| Giao nhận, nhập kho, nghiệm thu | Số lượng, thời điểm, người giao nhận và kết quả thực hiện. | Căn cứ hàng hóa hoặc dịch vụ thực tế được nhận. |
| Hóa đơn và dữ liệu điện tử | Người bán, người mua, số và ký hiệu, ngày, nội dung, tiền và dữ liệu đi kèm. | Hóa đơn nào khớp hoặc chưa khớp hồ sơ. |
| Thanh toán và công nợ | Người thụ hưởng, số tiền, thời điểm, nội dung và đối chiếu công nợ. | Dòng tiền liên quan đến giao dịch nào. |
| Thông báo, giải trình | Cơ quan ban hành, số văn bản, phạm vi, yêu cầu và thời hạn ghi trong văn bản. | Việc cần làm, người phụ trách và căn cứ phản hồi. |
Đây là bảng gợi ý quản lý hồ sơ, không phải danh mục đủ điều kiện khấu trừ hoặc chi phí được trừ cho mọi trường hợp. Khi xử lý nghĩa vụ thuế, doanh nghiệp cần đối chiếu quy định áp dụng cho kỳ, loại giao dịch và thông báo cụ thể.
Ưu tiên bảo toàn hồ sơ và làm rõ giao dịch trước khi kết luận hoặc điều chỉnh. Trưởng bộ phận kế toán cần nắm được dữ liệu đã kiểm tra, phần chưa đủ căn cứ và người đang xử lý.
- Giữ hóa đơn, dữ liệu điện tử, hợp đồng, chứng từ giao nhận và thanh toán; lưu cả phiên bản tài liệu đã dùng để rà soát.
- Lập bảng đối chiếu theo từng mã số thuế và hóa đơn, ghi rõ nguồn cảnh báo và sai lệch thực tế tìm được.
- Liên hệ nhà cung cấp để làm rõ thông tin và thu thập hồ sơ còn thiếu; lưu nội dung trao đổi.
- Chuyển hồ sơ cần đánh giá thuế hoặc pháp lý cho người có chuyên môn, kèm đúng kỳ và tình huống.
- Khi nhận văn bản của cơ quan có thẩm quyền, đọc đúng yêu cầu, phạm vi và thời hạn trong văn bản để tổ chức phản hồi.
Một danh sách chuyển tiếp không thay thế căn cứ để tự động hủy hóa đơn, xóa dữ liệu hay điều chỉnh toàn bộ khoản thuế đã kê khai. Nếu đã có thông báo hoặc kết luận liên quan đến giao dịch, hướng xử lý phải bám nội dung đó và quy định tương ứng.
Doanh nghiệp cũng nên giới hạn người được truy cập hồ sơ rà soát và tách thông tin chưa xác minh khỏi kết luận đã được phê duyệt. Cách ghi nhận rõ ràng giúp bộ phận mua hàng, kế toán và quản lý trao đổi cùng một tình trạng hồ sơ.
Giá trị hóa đơn không phải số tiền thuế liên quan. Nhận xét đối với một nhóm hồ sơ năm 2024 không thể dùng làm quy tắc miễn trách nhiệm cho mọi trường hợp dưới một mức tiền. Khi cần đánh giá xử lý thuế hoặc pháp lý, phải xem đúng hồ sơ, chủ thể, hành vi, kỳ và quy định áp dụng.
Câu hỏi thường gặp khi tìm danh sách 1.520 doanh nghiệp
Đây có phải danh sách công ty ma mới nhất năm 2026 không?
Không nên dùng tài liệu mang số và ngày năm 2024 như một danh sách mới của năm 2026. Cần kiểm tra cơ quan cung cấp, phiên bản và thông báo hoặc kết quả xử lý cập nhật cho trường hợp đang đối chiếu.
Tên xuất hiện trong danh sách có đủ để kết luận vi phạm không?
Thông tin đó cần được đọc cùng tính chất của văn bản và hồ sơ từng giao dịch. Danh sách dùng để rà soát, thông tin dấu hiệu và kết luận xử lý là những loại thông tin khác nhau.
File Excel và PDF có thể khác nhau không?
Có thể có sai khác do nhập lại, OCR, lọc hoặc chỉnh sửa. Nên giữ bản gốc và đối chiếu mã số thuế, số thứ tự, tiêu đề cột với trang tương ứng trước khi dùng dữ liệu.
Không thấy tên trong danh sách thì có thể bỏ bước kiểm tra hóa đơn không?
Không. Một tệp có phạm vi và thời điểm riêng không bao quát mọi nhà cung cấp hoặc mọi giao dịch. Doanh nghiệp vẫn cần kiểm tra chứng từ theo quy trình đang áp dụng.





