


Dòng tiền tự do (Free Cash Flow – FCF) cho biết doanh nghiệp tạo ra bao nhiêu tiền từ hoạt động kinh doanh sau khi trừ phần chi đầu tư tài sản đã xác định. Cách tính thường dùng là lấy dòng tiền thuần từ hoạt động kinh doanh trừ CapEx. Chỉ tiêu này giúp xem xét khả năng tái đầu tư, trả nợ và phân phối tiền, nhưng không thay thế việc kiểm tra lịch thanh toán thực tế.
Dòng tiền tự do là gì và khác lợi nhuận ở đâu?
FCF là một chỉ tiêu phân tích dòng tiền, không phải số dư tiền trong tài khoản. Doanh nghiệp có thể có FCF dương trong năm nhưng vẫn thiếu tiền vào một ngày đáo hạn; ngược lại, tiền cuối kỳ có thể tăng nhờ vay mới dù FCF âm.
Lợi nhuận phản ánh doanh thu và chi phí theo kỳ ghi nhận kế toán. Dòng tiền phản ánh các khoản thu, chi: bán hàng chưa thu tiền làm phát sinh phải thu; mua hàng dự trữ giữ tiền trong tồn kho; mua máy móc phát sinh khoản chi đầu tư dù chi phí được phân bổ dần qua khấu hao. Vì vậy, công ty có lãi không đồng nghĩa đã tạo đủ tiền sau đầu tư.
| Chỉ tiêu | Trả lời câu hỏi | Điều chưa thể kết luận |
|---|---|---|
| Lợi nhuận sau thuế | Kết quả kinh doanh ghi nhận trong kỳ là bao nhiêu? | Khách hàng đã thanh toán hết hay chưa |
| CFO hoặc OCF | Hoạt động kinh doanh tạo ra dòng tiền thuần bao nhiêu? | Còn bao nhiêu sau chi đầu tư tài sản |
| FCF theo CFO − CapEx | Sau phần chi đầu tư đã xác định, dòng tiền còn lại bao nhiêu? | Toàn bộ khoản này đều có thể chia ngay cho cổ đông |
| Tiền cuối kỳ | Doanh nghiệp còn giữ bao nhiêu tiền tại thời điểm chốt kỳ? | Khoản tăng đến từ kinh doanh, vay nợ hay bán tài sản |
Cách lập báo cáo cũng ảnh hưởng đến việc tính và so sánh FCF. Phân loại dòng tiền, phạm vi CapEx và các khoản điều chỉnh có thể khác nhau giữa doanh nghiệp. Khi so sánh, cần đọc cách tính và đối chiếu về cùng kỳ, cùng đơn vị, cùng phạm vi hợp nhất.
Cách tính FCF từ báo cáo lưu chuyển tiền tệ
FCF = CFO − CapEx
CFO là dòng tiền thuần từ hoạt động kinh doanh. CapEx trong phép tính dưới đây là số tiền thực chi cho tài sản dài hạn phục vụ hoạt động, được ghi nhận là một số dương khi đem trừ.
Lấy riêng dòng tiền thuần từ hoạt động kinh doanh để xác định CFO. Với CapEx, tách các khoản chi đầu tư tài sản cần tính: đầu tư tài chính, mua bán doanh nghiệp và thu thanh lý tài sản có thể cần tách riêng tùy định nghĩa đang dùng.
- Chốt kỳ và phạm vi báo cáo. Chọn quý, năm hoặc 12 tháng gần nhất; dùng nhất quán báo cáo riêng hay hợp nhất. Không ghép CFO sáu tháng với CapEx cả năm.
- Lấy CFO của đúng kỳ. Đọc dòng tiền thuần từ hoạt động kinh doanh và thuyết minh các biến động lớn. Dùng số thuần có dấu, kể cả khi âm.
- Xác định tiền chi đầu tư tài sản. Đọc dòng tiền mua sắm, xây dựng tài sản cùng thuyết minh; ghi rõ có bao gồm tài sản vô hình hoặc khoản chi nào khác. Với số tiền chi trình bày trong ngoặc, đổi sang giá trị dương trước khi trừ.
- Tính và lập bảng đối chiếu. Lấy CFO trừ CapEx. Ghi nguồn số liệu, đơn vị và các khoản loại trừ để người đọc tính lại được.
- Giải thích thay đổi. Tách tác động của vận hành, vốn lưu động và đầu tư; đọc cùng lịch trả nợ, nghĩa vụ thuê và nhu cầu tiền trong kỳ tới.
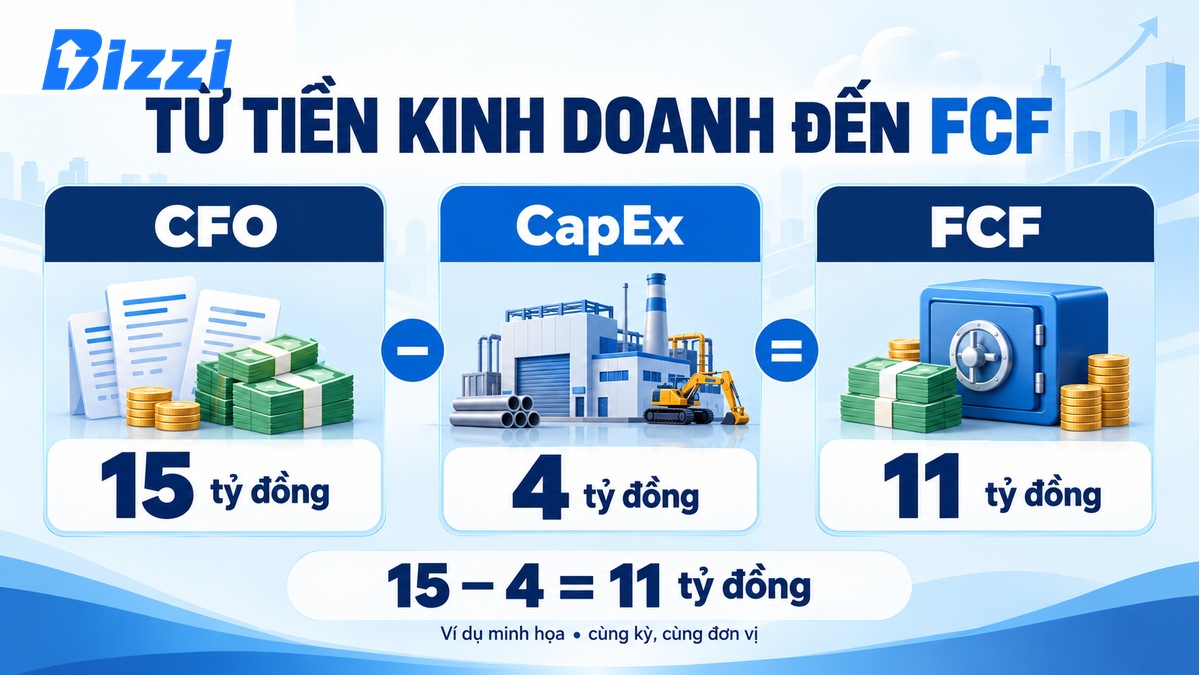
Ví dụ CFO 15 tỷ đồng, CapEx 4 tỷ đồng
Công ty A có CFO năm N là 15 tỷ đồng và tiền chi đầu tư tài sản là 4 tỷ đồng. Hai số cùng kỳ, cùng phạm vi; ví dụ không có khoản điều chỉnh khác. Khi đó FCF = 15 − 4 = 11 tỷ đồng. Nếu dòng chi tài sản trên báo cáo hiển thị “(4)”, phép tính vẫn là 15 − 4, không phải 15 − (−4).
Giả sử trong năm tới công ty phải trả gốc vay 8 tỷ đồng và cần bổ sung một khoản dự phòng tiền cho vận hành. Trước khi phân bổ 11 tỷ đồng, công ty cần lập lịch thu, chi, dành tiền cho khoản vay đến hạn và kiểm tra các cam kết còn lại.
Vì sao không nên chỉ lấy tài sản cuối kỳ trừ đầu kỳ để tính CapEx?
Công thức xấp xỉ “PPE cuối kỳ − PPE đầu kỳ + khấu hao” chỉ phù hợp khi đã xử lý những biến động khác. Thanh lý, chênh lệch tỷ giá, mua doanh nghiệp, đánh giá lại hoặc tài sản hình thành không bằng tiền đều có thể làm sai kết quả. Với FCF dựa trên tiền thực chi, ưu tiên số liệu lưu chuyển tiền tệ và thuyết minh; bảng biến động tài sản dùng để đối chiếu.
Vốn lưu động và khấu hao đi vào FCF như thế nào?
Nếu đã dùng CFO trên báo cáo, không trừ biến động vốn lưu động hoặc cộng khấu hao thêm một lần nữa. Các ảnh hưởng này đã nằm trong quá trình xác định CFO. Trừ hoặc cộng lại sẽ đếm trùng.
Khi tự dựng dòng tiền từ lợi nhuận, phải đối chiếu đầy đủ các điều chỉnh phi tiền mặt, khoản thuộc hoạt động đầu tư hoặc tài chính và biến động vốn lưu động hoạt động. Chỉ cộng khấu hao vào lợi nhuận rồi trừ CapEx có thể bỏ sót khoản phải thu, tồn kho và các điều chỉnh quan trọng khác.
Ví dụ đơn giản, không có điều chỉnh nào khác: lợi nhuận sau thuế 12 tỷ đồng, khấu hao 3 tỷ đồng, vốn lưu động hoạt động tăng 2 tỷ đồng. CFO mô phỏng là 12 + 3 − 2 = 13 tỷ đồng. Nếu CapEx 4 tỷ đồng, FCF là 9 tỷ đồng. Đây là bảng minh họa điều kiện tính, không phải công thức rút gọn áp dụng cho mọi báo cáo.
| Biến động | Ảnh hưởng thường gặp đến tiền, các yếu tố khác không đổi | Việc cần kiểm tra |
|---|---|---|
| Phải thu khách hàng tăng | Tiền chưa thu được tăng, CFO giảm | Tuổi nợ, hạn thanh toán, tranh chấp hóa đơn |
| Tồn kho tăng | Tiền giữ trong hàng hóa tăng, CFO giảm | Tính mùa vụ, tốc độ bán, tồn chậm luân chuyển |
| Phải trả hoạt động tăng | Tạm thời giữ tiền, CFO tăng | Khoản nợ có trong hạn hay đã quá hạn |
Vốn lưu động trong mô hình FCF thường là vốn lưu động hoạt động không gồm tiền và nợ vay, thay vì mặc nhiên lấy toàn bộ tài sản ngắn hạn trừ nợ ngắn hạn. Cần xác định từng khoản mục và dùng nhất quán. Xem thêm cách phân biệt vốn lưu động và nhu cầu vốn lưu động khi lập bảng đối chiếu.
FCF, FCFF và FCFE có dùng cùng một công thức không?
Mỗi chỉ tiêu phục vụ một góc nhìn. FCF = CFO − CapEx là cách theo dõi phổ biến; FCFF và FCFE phân biệt phần tiền dành cho các bên cung cấp vốn. Vì vậy, cần chọn đúng dòng tiền và tỷ suất chiết khấu cho mục đích phân tích.
| Chỉ tiêu | Góc nhìn | Điều cần giữ nhất quán |
|---|---|---|
| FCF theo CFO − CapEx | Tiền hoạt động sau phần chi đầu tư đã xác định | Định nghĩa CFO, CapEx và khoản điều chỉnh |
| FCFF | Dòng tiền dành cho các nhà cung cấp vốn của doanh nghiệp | Dòng tiền trước tài trợ và chi phí vốn phù hợp |
| FCFE | Dòng tiền dành cho cổ đông phổ thông sau ảnh hưởng tài trợ bằng nợ | Vay mới, trả gốc và chi phí vốn chủ sở hữu |
Trong mô hình thông dụng khi CFO đã phản ánh lãi vay: FCFF = CFO + lãi vay × (1 − t) − đầu tư tài sản; FCFE = CFO − đầu tư tài sản + vay ròng. Vay ròng là vay mới trừ trả gốc, t là giả định thuế phù hợp của mô hình. Nếu báo cáo phân loại lãi vay khác hoặc có cấu trúc vốn phức tạp, cần điều chỉnh trước khi dùng.
Theo tài liệu định giá dòng tiền của CFA Institute, FCFF được chiết khấu bằng chi phí vốn bình quân gia quyền (WACC), còn FCFE bằng tỷ suất sinh lời yêu cầu của vốn chủ sở hữu. Khi chuyển từ giá trị hoạt động sang giá trị vốn chủ, còn phải xử lý nợ và các tài sản ngoài hoạt động liên quan.
Xem các cách xác định giá trị doanh nghiệp để đặt kết quả vào đúng mô hình.
Với mục tiêu quản trị hàng tháng, doanh nghiệp có thể bắt đầu bằng một bảng CFO − CapEx có đối chiếu rõ ràng. Một mô hình định giá cần thêm dự báo hoạt động, đầu tư, cơ cấu vốn và kiểm tra độ nhạy; không nên kéo một kết quả FCF hiện tại thành mức tăng trưởng cố định mãi mãi.
Đọc FCF dương, âm và biến động qua nhiều kỳ
Giá trị của FCF nằm ở nguyên nhân tạo ra nó. Dấu dương hay âm riêng lẻ không đủ đánh giá doanh nghiệp khỏe, yếu hoặc cổ phiếu đáng mua.
FCF dương nhưng cần kiểm tra chất lượng
CFO ổn định sau đầu tư cần thiết có thể tạo nguồn lực cho trả nợ, dự phòng và tái đầu tư. Tuy nhiên, FCF cũng có thể tăng do thu hồi phải thu cũ, giảm tồn kho tạm thời, kéo dài thanh toán hoặc trì hoãn bảo trì. Hãy xem nguồn tăng có lặp lại được và có làm suy giảm năng lực vận hành hay không.
Ví dụ, CFO giữ ở mức 15 tỷ đồng nhưng CapEx giảm từ 4 xuống 1 tỷ đồng, FCF tăng từ 11 lên 14 tỷ đồng. Nếu phần cắt giảm là đầu tư không cần thiết, đây có thể là cải thiện. Nếu đó là máy móc phải thay để duy trì sản xuất, FCF cao hơn hôm nay đi kèm rủi ro chi lớn hoặc gián đoạn sau này.
FCF âm: tách khó khăn vận hành khỏi nhu cầu mở rộng
CFO 15 tỷ đồng và CapEx 18 tỷ đồng tạo FCF −3 tỷ đồng. Nếu khoản đầu tư mở rộng có tiến độ, nguồn vốn và kỳ vọng thu tiền có cơ sở, dấu âm chưa tự nó chứng minh thất bại. Cần kiểm tra công suất sử dụng, nhu cầu thị trường và kế hoạch bù thiếu tiền.
Trường hợp CFO âm do chậm thu nợ, tồn kho hoặc biên hoạt động suy giảm đòi hỏi cách xử lý khác. Khi đó, tăng vay chỉ làm tăng tiền sẵn có, không tự cải thiện FCF. So sánh nhiều kỳ cùng phạm vi và xem chu kỳ ngành, thay vì áp một ngưỡng “FCF tốt” cho mọi công ty.
FCF không phải khoản tiền hoàn toàn tùy ý chi. Hướng dẫn của SEC, mục 102.07 lưu ý cách tính FCF không thống nhất và có thể chưa trừ các nghĩa vụ bắt buộc. Đây là lưu ý phương pháp phân tích, không phải quy định kế toán Việt Nam.
Cải thiện FCF bằng vận hành và đầu tư có kỷ luật
Trước khi cắt chi tiêu, hãy xác định tiền đang bị giữ ở đâu và khoản chi nào tạo năng lực cho kỳ tới. Mục tiêu là tăng khả năng tạo tiền bền vững, thay vì tăng FCF một kỳ bằng cách trì hoãn khoản chi cần thiết.
- Thu tiền theo đúng cam kết: hoàn thiện hồ sơ giao hàng, đối chiếu công nợ, xử lý tranh chấp sớm và phân công người theo dõi khoản đến hạn. Tăng doanh thu bán chịu chưa chắc tăng CFO ngay.
- Giảm tồn kho không cần thiết: bám nhu cầu thực, theo dõi hàng chậm luân chuyển và thời gian cung ứng; không cắt đến mức thiếu hàng hoặc gián đoạn sản xuất.
- Kiểm soát chi phí theo hiệu quả: rà khoản trùng, sai mục đích hoặc vượt ngân sách; bảo vệ khoản chi cần cho chất lượng, an toàn và dịch vụ khách hàng.
- Quản lý lịch trả nhà cung cấp: tận dụng điều khoản đã thỏa thuận, cân nhắc chiết khấu thanh toán và rủi ro cung ứng. Giữ tiền bằng cách chậm trả quá hạn không phải cải thiện bền vững.
- Phân kỳ CapEx: tách duy trì và mở rộng, xem dòng tiền theo tiến độ, đánh giá hiệu quả dự án. Thuê thay mua có thể đổi lịch tiền và nghĩa vụ hợp đồng, không mặc nhiên tiết kiệm hoặc làm doanh nghiệp tốt hơn.
Mỗi tháng hoặc quý, nên có bảng nối từ lợi nhuận sang CFO, từ CFO sang FCF, kèm người phụ trách biến động lớn. Để quyết định chi trong ngắn hạn, kết hợp với kế hoạch thu, chi và quản trị dòng tiền, lịch nợ đến hạn và mức dự phòng theo rủi ro thực tế.
Kiểm soát khoản chi trước khi tổng hợp dòng tiền
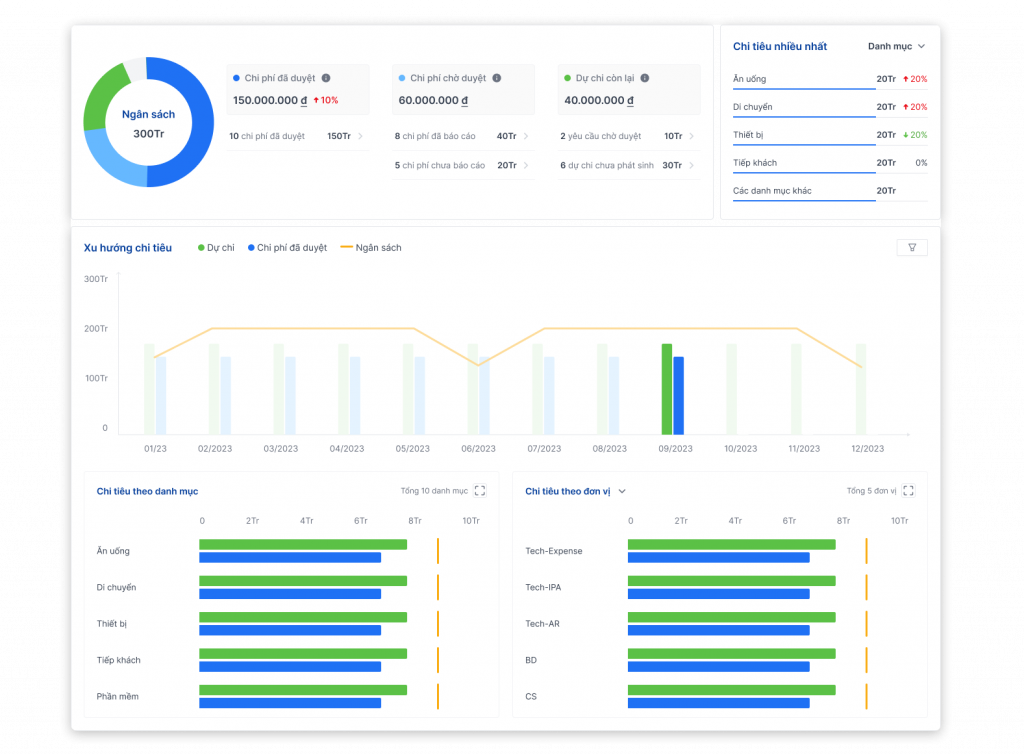
Nếu việc theo dõi hạn mức, yêu cầu chi và thực chi đang phân tán, doanh nghiệp có thể tìm hiểu giải pháp quản lý chi phí Bizzi. Thông tin về khoản chi đã duyệt và thực chi giúp kế toán đối chiếu chi tiêu với ngân sách. Khi lập FCF, kế toán kết hợp dữ liệu này với báo cáo lưu chuyển tiền tệ và hồ sơ đầu tư tài sản.
Câu hỏi thường gặp về dòng tiền tự do
CFO và OCF có khác nhau không?
Trong ngữ cảnh bài này, cả hai cùng chỉ dòng tiền thuần từ hoạt động kinh doanh. Cần phân biệt CFO là tên chỉ tiêu với CFO là chức danh giám đốc tài chính khi đọc tài liệu khác.
FCF có phải EBITDA trừ CapEx?
Không thể thay trực tiếp. EBITDA chưa phản ánh đầy đủ tiền thuế, biến động vốn lưu động và các khoản tiền liên quan. Cần chuyển về dòng tiền phù hợp trước khi trừ chi đầu tư.
FCF dương có bảo đảm trả được cổ tức không?
Không. Cần xem tiền khả dụng tại ngày chi, nợ đến hạn, các cam kết và điều kiện phân phối áp dụng. FCF của một kỳ không tự xác nhận đủ mọi điều kiện đó.
Có thể chỉ trừ CapEx duy trì để tính FCF không?
Có thể phân tích riêng sau CapEx duy trì nếu có căn cứ tách số liệu và nêu rõ cách tính. Không so sánh trực tiếp kết quả đó với doanh nghiệp trừ toàn bộ CapEx. Khấu hao cũng không tự động bằng nhu cầu chi duy trì.
Có nên dùng cách tính này cho ngân hàng không?
Không nên áp máy móc mô hình của doanh nghiệp phi tài chính. Với tổ chức tài chính, khoản cho vay, huy động và yêu cầu vốn có vai trò khác; cần mô hình và dữ liệu phù hợp với đặc thù hoạt động.





