


DPO (Days Payable Outstanding), hay số ngày phải trả bình quân, ước tính doanh nghiệp duy trì khoản nợ nhà cung cấp trong bao lâu. Cách tính thường dùng là lấy khoản phải trả thương mại bình quân chia cho giá trị mua chịu hoặc giá vốn cùng kỳ, rồi nhân với số ngày của kỳ đó.
Muốn kết quả có ý nghĩa, cần chọn đúng khoản phải trả, đúng mẫu số và đúng kỳ. DPO cao có thể phản ánh điều khoản tín dụng thuận lợi, nhưng cũng có thể đi cùng nợ quá hạn; chỉ nhìn con số này chưa đủ để kết luận doanh nghiệp quản lý dòng tiền tốt.
DPO là gì và khác thời hạn thanh toán hóa đơn thế nào?
DPO là chỉ số tính từ dữ liệu tổng hợp khoản phải trả và hoạt động mua hàng trong một kỳ, đơn vị là ngày. Nó giúp kế toán, bộ phận mua hàng và người quản lý tài chính theo dõi mức sử dụng tín dụng nhà cung cấp, so sánh xu hướng và đặt câu hỏi về lịch thanh toán.
Khoản phải trả thương mại là nghĩa vụ phát sinh từ hàng hóa, dịch vụ đã mua chịu. Nếu cần phân biệt với khoản phải thu và các nghĩa vụ khác, xem giải thích về Accounts Payable trong kế toán. DPO tập trung vào phía doanh nghiệp trả tiền cho nhà cung cấp; thời gian khách hàng trả tiền thuộc chỉ số DSO.
DPO 45 ngày không có nghĩa mọi hóa đơn được trả sau đúng 45 ngày, cũng không chứng minh hóa đơn nào quá hạn. Hạn trả của từng hóa đơn phụ thuộc hợp đồng, ngày bắt đầu tính hạn và các điều kiện đã thống nhất. Muốn xác định nợ quá hạn, cần đối chiếu ngày đến hạn với ngày thanh toán hoặc ngày lập báo cáo.
Chỉ số này hữu ích khi theo dõi cùng tỷ lệ thanh toán đúng hạn, giá trị nợ quá hạn, chiết khấu thanh toán và dự báo tiền mặt. Sự thay đổi DPO gợi ý vấn đề cần kiểm tra, thay vì tự xác định nguyên nhân.
Công thức tính DPO: nên dùng mua chịu hay giá vốn?
DPO = Khoản phải trả thương mại bình quân ÷ Giá trị mua chịu cùng phạm vi trong kỳ × Số ngày của kỳ
Khoản phải trả bình quân = (Số dư đầu kỳ + Số dư cuối kỳ) ÷ 2
Khi có dữ liệu nội bộ đầy đủ, giá trị mua chịu gắn với khoản phải trả được chọn giúp phản ánh cơ sở phát sinh công nợ rõ hơn. Không cộng cả mua thanh toán ngay vào mẫu số mà không xem xét ảnh hưởng: giá trị mua tăng nhưng không tạo khoản phải trả tương ứng, khiến DPO tính ra thấp hơn.
Khi phân tích báo cáo tài chính công khai và không có số mua chịu, nhiều tài liệu dùng COGS (giá vốn hàng bán) làm đại diện. Khi đó công thức là DPO = khoản phải trả bình quân ÷ COGS × số ngày. Cần ghi rõ đây là DPO trên cơ sở giá vốn, vì hàng mua trong kỳ và hàng đã bán trong kỳ có thể khác nhau.
| Dữ liệu có sẵn | Cơ sở tính | Điều phải kiểm tra |
|---|---|---|
| Sổ mua hàng, công nợ chi tiết | Mua chịu thuộc nhóm nhà cung cấp đang phân tích | Loại giao dịch trả ngay, đối chiếu mua trả lại/điều chỉnh và phạm vi công nợ |
| Báo cáo tài chính, thiếu mua chịu | COGS làm đại diện, ghi rõ phương pháp | Biến động tồn kho, khoản phải trả dịch vụ và khác biệt cách trình bày |
| Doanh nghiệp dịch vụ, COGS nhỏ hoặc không phù hợp | Dữ liệu mua chịu dịch vụ cùng phạm vi | Không áp dụng máy móc mẫu số gần bằng 0; tách nhóm chi phí/nhà cung cấp cần theo dõi |
Vì sao thay đổi tồn kho làm hai cách tính khác nhau?
Với mô hình thương mại đơn giản, khi không có điều chỉnh khác, tổng mua hàng có thể ước tính bằng COGS + tồn kho cuối kỳ − tồn kho đầu kỳ. Tuy nhiên, đây vẫn là tổng mua hàng, chưa tự động trở thành mua chịu: cần loại phần mua trả ngay và xử lý các điều chỉnh theo sổ thực tế.
Ví dụ minh họa: COGS là 12 tỷ đồng, tồn kho tăng 3 tỷ đồng, toàn bộ mua hàng đều mua chịu và không có điều chỉnh khác. Tổng mua chịu khi đó là 15 tỷ đồng. Với công nợ bình quân 2 tỷ đồng trong năm 365 ngày, DPO theo mua chịu là 48,67 ngày, còn theo COGS là 60,83 ngày. Khoảng chênh 12,16 ngày xuất phát từ cơ sở tính, chưa phải bằng chứng doanh nghiệp thay đổi cách trả tiền.
Không suy ngược mua chịu chỉ bằng công thức tồn kho nếu doanh nghiệp sản xuất có nhiều loại chi phí, giao dịch dịch vụ, hàng trả lại hoặc điều chỉnh đặc thù. Nên dùng sổ chi tiết và thuyết minh phương pháp để bảo đảm tử số, mẫu số phản ánh cùng một hoạt động.
5 bước tính số ngày phải trả từ sổ công nợ
Hãy chốt phạm vi trước khi thay số vào công thức. Một bảng tính có kết quả đúng số học vẫn có thể sai về nghiệp vụ nếu lấy công nợ của cả tập đoàn nhưng chỉ lấy mua hàng của một công ty.
- Chọn kỳ và phạm vi doanh nghiệp. Ghi ngày đầu, ngày cuối, đơn vị báo cáo, loại tiền và nhóm nhà cung cấp. Với báo cáo tháng/quý, dùng dữ liệu phát sinh của chính tháng/quý đó và số ngày tương ứng. Không ghép COGS năm với kỳ quý.
- Lấy số dư khoản phải trả thương mại. Đối chiếu sổ tổng hợp với sổ nhà cung cấp tại đầu và cuối kỳ. Không gộp thuế phải nộp, lương phải trả hoặc khoản vay vào công nợ thương mại. Với khoản nội bộ, tách riêng hoặc xử lý phù hợp phạm vi hợp nhất để tránh tính trùng.
- Tính khoản phải trả bình quân. Lấy tổng số dư đầu và cuối kỳ chia 2. Nếu số dư biến động mạnh hoặc có mùa vụ, cân nhắc bình quân nhiều mốc tháng/ngày với trọng số thời gian phù hợp, rồi ghi rõ phương pháp; hai mốc có thể không đại diện cả kỳ.
- Chọn mẫu số cùng phạm vi. Ưu tiên mua chịu phù hợp dữ liệu công nợ; nếu dùng COGS thay thế, ghi rõ giới hạn. Kiểm tra cùng đơn vị tiền và cách xử lý thuế để tránh lấy công nợ gồm thuế đối chiếu với giá trị mua chưa thuế mà không điều chỉnh hoặc thuyết minh.
- Tính DPO và kiểm tra chéo. Chia công nợ bình quân cho mẫu số, nhân số ngày. So sánh với kỳ trước trên cùng phương pháp; sau đó kiểm tra hạn trả theo hợp đồng, tuổi nợ theo ngày đến hạn và lịch thanh toán. Chỉ làm tròn ở kết quả cuối.
Số ngày không luôn là 365. Báo cáo tháng/quý có thể dùng số ngày lịch thực tế; báo cáo năm dùng 365 hoặc 366 nếu theo ngày thực tế. Một số bài tính, hợp đồng hay chính sách phân tích dùng quy ước 360 ngày. Nếu dùng quy ước, ghi rõ và giữ nhất quán khi so sánh, thay vì âm thầm đổi cách tính.
Kết quả nên đi kèm ít nhất bốn nhãn: kỳ tính, phạm vi công nợ, cơ sở mẫu số và phương pháp bình quân. Những nhãn này giúp người khác kiểm tra lại và tránh so sánh hai con số có định nghĩa khác nhau.
Ví dụ tính DPO theo quý và theo năm
Ví dụ theo quý: mua chịu 4 tỷ đồng, DPO 27,3 ngày
Giả sử một doanh nghiệp thương mại phân tích quý có 91 ngày. Công nợ thương mại đầu kỳ là 1 tỷ đồng, cuối kỳ là 1,4 tỷ đồng; giá trị mua chịu cùng phạm vi trong quý là 4 tỷ đồng. Các số tiền được xác định trên cùng cơ sở và không có khoản phải trả ngoài phạm vi.
| Bước tính | Phép tính | Kết quả |
|---|---|---|
| Công nợ bình quân | (1 + 1,4) ÷ 2 | 1,2 tỷ đồng |
| Mua chịu bình quân mỗi ngày | 4 tỷ ÷ 91 | Khoảng 43,96 triệu đồng/ngày |
| DPO của quý | (1,2 ÷ 4) × 91 | 27,3 ngày |
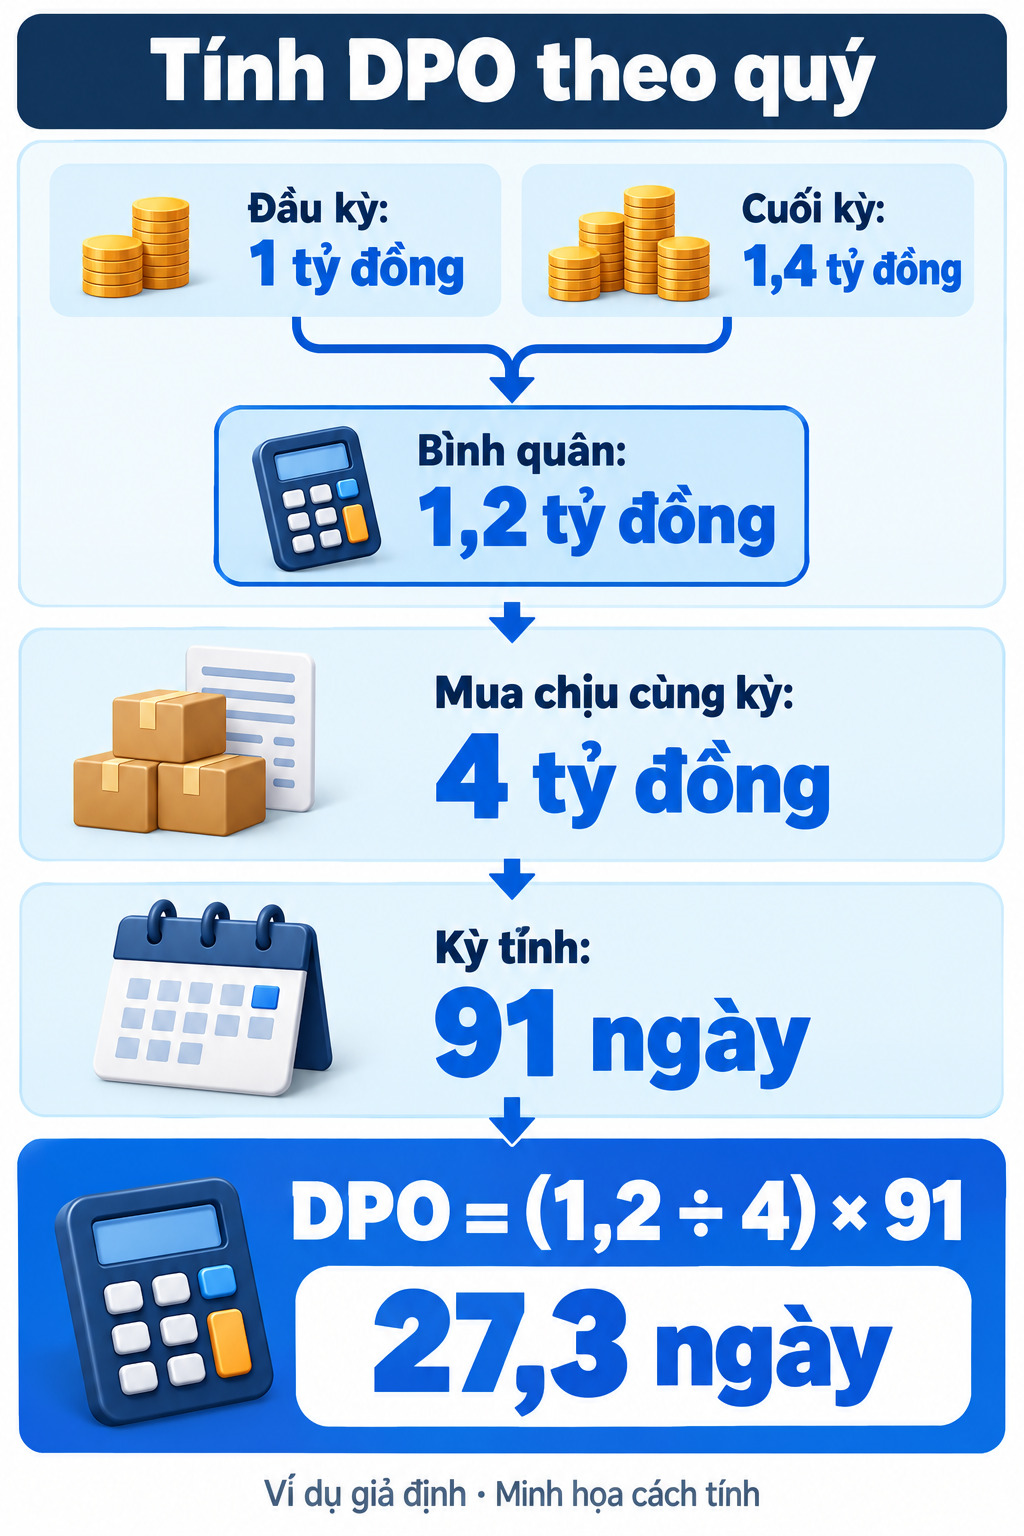
DPO 27,3 ngày là ước tính tổng hợp trên cơ sở mua chịu của quý. Chưa thể kết luận “thanh toán sớm” nếu chưa biết các hợp đồng là 15, 30 hay 60 ngày và cơ cấu mua hàng tương ứng. Một số hóa đơn vẫn có thể quá hạn dù DPO toàn doanh nghiệp thấp.
Ví dụ theo năm: giữ cách tính COGS nhưng nêu rõ giới hạn
Với khoản phải trả bình quân 50.000 USD, COGS năm 300.000 USD và quy ước 365 ngày:
DPO theo COGS = (50.000 ÷ 300.000) × 365 = 60,83 ngày
Có thể trình bày gần 61 ngày khi báo cáo yêu cầu làm tròn. Đây là kết quả theo giá vốn; không tự suy ra thời gian trả thực tế của từng hóa đơn. Nếu tồn kho hoặc tỷ trọng mua trả ngay đáng kể, cần kiểm tra khả năng COGS đại diện cho mua chịu trước khi dùng kết quả để quyết định.
Khi lập bảng tính, để công nợ đầu kỳ, cuối kỳ, mua chịu/COGS và số ngày thành các ô đầu vào riêng. Công thức DPO sẽ dễ kiểm tra hơn một con số nhập tay; nếu mẫu số bằng 0, ghi “không tính được theo cơ sở này” và xem lại dữ liệu, thay vì coi DPO bằng 0.
Vòng quay khoản phải trả và DPO liên hệ ra sao?
Vòng quay khoản phải trả đo bằng số vòng trong kỳ; DPO đo bằng ngày. Hai chỉ số liên hệ khi dùng cùng phạm vi công nợ, mẫu số mua chịu và phương pháp bình quân.
Vòng quay khoản phải trả = Mua chịu trong kỳ ÷ Khoản phải trả bình quân
DPO = Số ngày trong kỳ ÷ Vòng quay khoản phải trả
Trong ví dụ quý trên, vòng quay là 4 ÷ 1,2 = 3,3333 vòng/quý. DPO = 91 ÷ 3,3333 ≈ 27,3 ngày. Không lấy 365 chia cho vòng quay của quý: kết quả sẽ sai do lệch kỳ. Cũng không đối chiếu vòng quay theo mua chịu với DPO theo COGS như hai phép tính tương đương.
Việc kiểm tra chéo này hữu ích để phát hiện nhầm đơn vị, làm tròn sớm hoặc sử dụng khác mẫu số. Không gọi “số vòng quay theo ngày” là DPO, vì cách gọi đó làm lẫn đơn vị và mục đích của hai chỉ số.
DPO cao hay thấp: đánh giá bằng điều khoản trả và nợ quá hạn
Không có một mức DPO tốt áp dụng cho mọi doanh nghiệp. Cần đọc con số trong bối cảnh ngành, sức thương lượng, cơ cấu mua hàng, điều khoản thanh toán, chiết khấu và tình trạng tiền mặt.
| Tình huống | Giả thuyết cần kiểm tra | Dữ liệu xác nhận |
|---|---|---|
| DPO tăng, thanh toán đúng hạn ổn định | Điều khoản được kéo dài hoặc cơ cấu nhà cung cấp thay đổi | Hợp đồng mới, tỷ trọng mua theo từng hạn trả, giá trị nợ quá hạn |
| DPO tăng, nợ quá hạn tăng | Thiếu tiền, chậm phê duyệt hoặc vướng đối chiếu hóa đơn | Dự báo tiền, danh sách hóa đơn chờ xử lý và tuổi nợ theo hạn trả |
| DPO giảm, nhận chiết khấu thanh toán | Doanh nghiệp chủ động trả sớm | Giá trị chiết khấu thực nhận, tiền mặt cần dùng và chi phí vốn |
| DPO giảm mà không có lợi ích rõ | Điều khoản ngắn hơn hoặc trả trước hạn theo thói quen | Lịch chi tiền, điều khoản nhà cung cấp và dữ liệu mua trả ngay |
Đây là các hướng kiểm tra, không phải kết luận tự động. DPO tăng còn có thể do mẫu số giảm, mùa vụ hoặc thay đổi cơ sở tính. Nên tách ảnh hưởng dữ liệu khỏi thay đổi hành vi thanh toán trước khi đề xuất giải pháp.
So sánh với ngành cần cùng định nghĩa và cùng thời điểm
Khi dùng một điểm chuẩn ngành, kiểm tra năm dữ liệu, mô hình kinh doanh, công nợ bình quân hay cuối kỳ, mẫu số mua chịu hay COGS và số ngày quy ước. Một doanh nghiệp bán lẻ và một đơn vị dịch vụ có thể không phù hợp để đối chiếu trực tiếp. Không đặt mục tiêu 30–60 ngày chỉ vì một tài liệu nêu khoảng đó.
So sánh với lịch sử của chính doanh nghiệp thường dễ kiểm soát hơn, nhưng vẫn cần điều chỉnh khi đổi chính sách tính, cơ cấu hàng mua hoặc phạm vi hợp nhất. Cùng DPO 45 ngày có thể phù hợp với nhóm hợp đồng 60 ngày và cần điều tra với nhóm hợp đồng 30 ngày; muốn xác định trễ hạn phải xuống đến từng hóa đơn.
Giữ tiền lâu hơn phải cân bằng chiết khấu và nguồn cung
Trả sớm để nhận chiết khấu có thể làm DPO thấp hơn nhưng mang lại lợi ích kinh tế. Ngược lại, kéo dài thanh toán ngoài thỏa thuận có thể gây mất chiết khấu, ảnh hưởng giá hoặc điều kiện giao hàng. Hãy so sánh chiết khấu được nhận với chi phí giữ/đi vay tiền, đồng thời xem mức độ quan trọng của nhà cung cấp.
Trong quản trị vốn lưu động, DPO còn thuộc chu kỳ chuyển đổi tiền mặt: CCC = DSO + DIO − DPO. Quan hệ này cung cấp bối cảnh, không có nghĩa tăng DPO bằng mọi cách sẽ tốt hơn; tồn kho và khoản phải thu có thể thay đổi đồng thời.
Làm gì khi DPO thay đổi bất thường?
Bắt đầu bằng đối chiếu dữ liệu, sau đó kiểm tra quy trình và khả năng trả tiền. Điều chỉnh công thức cho đúng chỉ sửa được chỉ số báo cáo; nó không tự giải quyết các hóa đơn đang quá hạn.
- Kiểm tra tính nhất quán. So lại kỳ, tiền tệ, cơ sở thuế, loại công nợ và mẫu số. Xem có giao dịch cuối kỳ lớn, thay đổi tồn kho hoặc thanh toán tập trung làm bình quân hai mốc méo đi không.
- Lập danh sách hóa đơn theo ngày đến hạn. Tách chưa đến hạn, quá hạn và đang tranh chấp; ghi lý do chờ xử lý. Ngày nhận hóa đơn, ngày phê duyệt và ngày thanh toán giúp xác định khâu bị chậm.
- Phân loại nguyên nhân. Thiếu chứng từ hoặc lệch hóa đơn cần đối chiếu; vướng phê duyệt cần xác định người xử lý; thiếu thanh khoản cần dự báo tiền và trao đổi điều kiện với nhà cung cấp.
- Chốt lịch trả theo thỏa thuận. Ưu tiên nghĩa vụ đến hạn và nhà cung cấp quan trọng; đánh giá chiết khấu trước khi chọn trả sớm. Nếu cần kéo dài, thương lượng rõ điều khoản thay vì tự trì hoãn.
- Theo dõi lại ở kỳ kế tiếp. Đọc DPO cùng nợ quá hạn, tỷ lệ đúng hạn và chiết khấu thực nhận. Giữ định nghĩa chỉ số để biết thay đổi đến từ hoạt động hay cách tính.
Khi nguyên nhân nằm ở hóa đơn chờ đối chiếu hoặc phê duyệt, có thể xem thêm về tự động hóa quy trình khoản phải trả để hiểu các khâu dữ liệu cần tổ chức. Công cụ chỉ hữu ích khi phạm vi dữ liệu và trách nhiệm xử lý được xác định; không nên mặc định phần mềm tự tính DPO chính xác hoặc tự bảo đảm thanh toán đúng hạn.
Câu hỏi thường gặp khi tính số ngày phải trả
Dùng công nợ cuối kỳ thay bình quân được không?
Một số báo cáo dùng số dư cuối kỳ do hạn chế dữ liệu. Cần ghi rõ phương pháp và không coi kết quả hoàn toàn tương đương với bình quân đầu/cuối kỳ. Nếu thanh toán tập trung hoặc có mùa vụ, số dư cuối kỳ có thể khiến kết quả thiếu đại diện.
DPO có cho biết chính xác hóa đơn nào chậm trả không?
Không. DPO là ước tính tổng hợp. Muốn biết hóa đơn chậm trả, phải kiểm tra ngày đến hạn, số tiền còn nợ, ngày thanh toán và các điều chỉnh hoặc tranh chấp của chính hóa đơn đó.
DPO âm hoặc mẫu số bằng 0 nên hiểu thế nào?
Mẫu số bằng 0 khiến công thức không xác định. Kết quả âm có thể liên quan số dư ghi nhận, khoản ứng trước hoặc điều chỉnh bị gộp không phù hợp; cần đối chiếu sổ và phạm vi trước khi diễn giải, không tự coi đó là dấu hiệu hiệu quả.
DPO khác DSO ở đâu?
DPO theo dõi khoản doanh nghiệp trả nhà cung cấp; DSO theo dõi khoản khách hàng trả doanh nghiệp. Hai chỉ số sử dụng dữ liệu công nợ và hoạt động khác nhau, không thay công nợ phải thu vào công thức DPO.
Tài liệu tham khảo: ACCA: Working Capital Management về cơ sở dữ liệu và giới hạn phân tích; CFA Institute: Cash Conversion Cycle về công nợ bình quân và bối cảnh vốn lưu động. Các ví dụ số trong bài là giả định để minh họa, không phải mức chuẩn ngành.





