


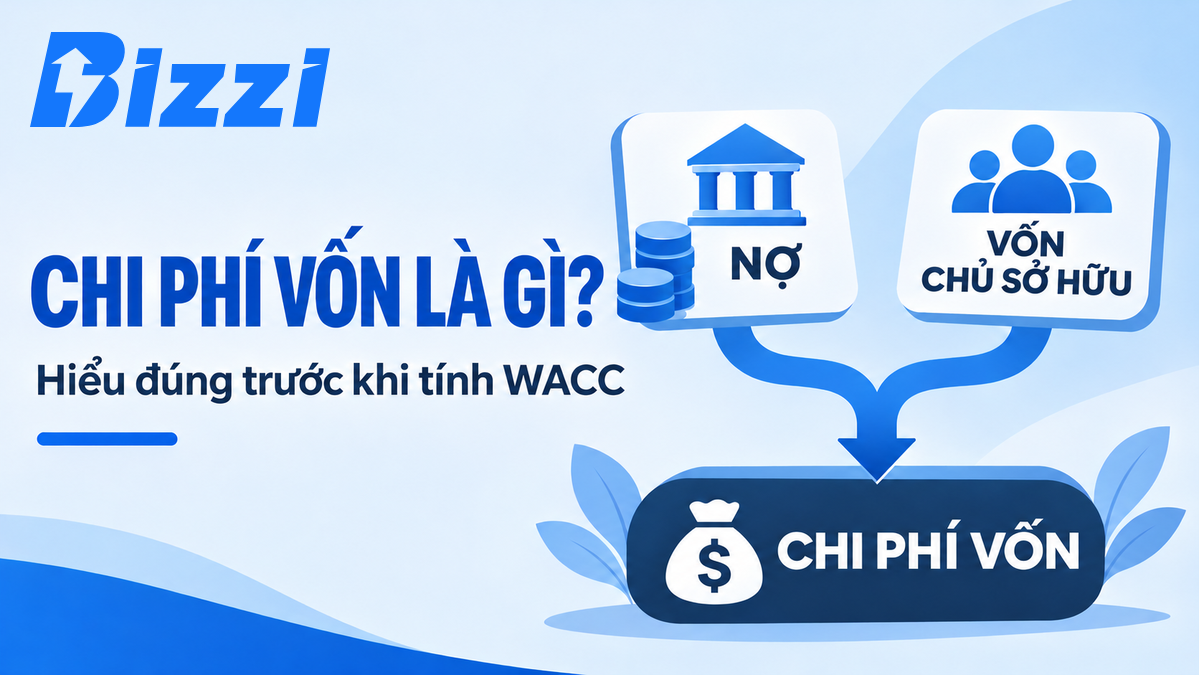
Chi phí vốn (Cost of Capital) là tỷ suất sinh lời mà các bên cung cấp vốn yêu cầu để bù đắp rủi ro khi tài trợ cho doanh nghiệp hoặc dự án. Doanh nghiệp dùng mức này để đánh giá phương án đầu tư và lựa chọn nguồn tài trợ. Chi phí vốn bao gồm yêu cầu sinh lời của chủ nợ và chủ sở hữu, không chỉ là lãi vay đã trả.
Muốn tính đúng, cần phân biệt tỷ suất chi phí vốn với số tiền đầu tư, xác định chi phí từng nguồn và tỷ trọng phù hợp. Một công thức WACC đúng vẫn có thể dẫn đến quyết định sai nếu dùng dữ liệu cũ, áp dụng lợi ích thuế không phù hợp hoặc chọn tỷ lệ chiết khấu không khớp dòng tiền.
Chi phí vốn là gì và vì sao vốn tự có vẫn có chi phí?
Chi phí vốn là chi phí cơ hội của nguồn tài trợ, thường thể hiện bằng %/năm. Người cho vay yêu cầu tiền lãi và khả năng thu hồi nợ. Chủ sở hữu chấp nhận rủi ro kinh doanh để kỳ vọng một mức sinh lời tương xứng. Từ phía doanh nghiệp, cả hai đều là yêu cầu cần tính đến khi sử dụng vốn.
Ví dụ, doanh nghiệp dùng lợi nhuận giữ lại để mở thêm nhà xưởng sẽ không phải trả lãi ngân hàng cho khoản vốn đó. Tuy nhiên, cổ đông vẫn có thể yêu cầu một mức sinh lời vì họ đã để tiền tiếp tục chịu rủi ro trong doanh nghiệp thay vì nhận về và đầu tư nơi khác. Vì vậy, vốn tự có không đồng nghĩa với vốn miễn phí.
Chi phí vốn hướng tới điều kiện huy động và rủi ro tại thời điểm đánh giá. Lãi suất của khoản vay ký nhiều năm trước có thể giúp đối chiếu, nhưng không tự phản ánh chi phí vay mới hôm nay. Nguồn tài trợ, cơ cấu nợ và vốn chủ, rủi ro hoạt động và điều kiện thị trường đều có thể làm chi phí vốn thay đổi.
Phân biệt chi phí vốn với lãi vay, CAPEX và chi phí trên sổ kế toán
Chi phí vốn là một tỷ suất yêu cầu; CAPEX là khoản chi đầu tư tài sản dài hạn. Hai khái niệm có thể cùng xuất hiện trong quyết định đầu tư nhưng làm nhiệm vụ khác nhau. Từ “chi phí vốn” đôi khi được dùng để dịch Capital Expenditure, nên cần xem rõ ngữ cảnh và đơn vị.
| Khái niệm | Đơn vị thường dùng | Câu hỏi cần trả lời |
|---|---|---|
| Cost of Capital | %/năm | Nguồn vốn cần tạo mức sinh lời nào để bù đắp rủi ro? |
| Lãi vay | %/năm hoặc số tiền theo kỳ | Doanh nghiệp trả bao nhiêu cho khoản nợ theo hợp đồng? |
| CAPEX – chi tiêu vốn | Đồng, triệu đồng, tỷ đồng | Cần chi bao nhiêu để mua mới, nâng cấp hoặc duy trì tài sản dài hạn? |
| Chi phí kế toán trong kỳ | Số tiền | Khoản nào được ghi nhận vào kết quả kinh doanh theo chế độ và giao dịch áp dụng? |
Chẳng hạn, mua máy 10 tỷ đồng là quyết định về quy mô đầu tư. Mức chi phí vốn 10%/năm là một giả định về yêu cầu sinh lời để đánh giá dòng tiền của phương án đó. Không thể cộng trực tiếp 10 tỷ đồng với 10% hoặc coi toàn bộ giá máy là chi phí vốn theo nghĩa Cost of Capital.
Chi phí vốn chủ sở hữu cũng không tự trở thành một khoản chi tiền hoặc chi phí được hạch toán tương tự lãi vay. Bảng tính quản trị cần tách số tiền đầu tư, dòng tiền hoạt động, chi phí tài trợ và yêu cầu sinh lời của nhà đầu tư.
Chi phí nợ, vốn chủ sở hữu và WACC có quan hệ thế nào?
Chi phí nợ và chi phí vốn chủ là hai thành phần; WACC là mức bình quân gia quyền của các thành phần tài trợ. Trong bảng tính, gộp các tên gọi cùng một nguồn tài trợ như “vốn vay” và “nợ” để tránh tính trùng; phân biệt vốn cổ phần thường với công cụ ưu đãi nếu có.
Chi phí nợ phản ánh yêu cầu của bên cho vay
Chi phí nợ trước thuế, ký hiệu Kd, phản ánh chi phí huy động nợ phù hợp với điều kiện và rủi ro hiện tại. Với khoản vay đơn giản, lãi suất hợp đồng là một đầu vào quan trọng. Khi có phí thu xếp, chiết khấu phát hành hoặc lịch trả khác nhau, cần xét dòng tiền thực nhận và thực trả thay vì chỉ nhìn lãi suất niêm yết.
Ví dụ giả định vay 1 tỷ đồng, lãi suất cố định 10%/năm, dư nợ giữ nguyên cả năm và không có phí: tiền lãi năm là 100 triệu đồng. Nếu trả gốc dần hoặc có phí, số tiền và chi phí huy động hiệu dụng sẽ khác.
Chi phí vốn chủ là lợi suất yêu cầu, không chỉ là cổ tức
Chi phí vốn chủ sở hữu, ký hiệu Ke, phản ánh lợi suất mà chủ sở hữu yêu cầu khi chịu rủi ro còn lại sau các nghĩa vụ ưu tiên. Lợi suất có thể đến từ cổ tức và tăng giá trị phần vốn. Do đó, lấy cổ tức đã trả chia vốn góp chưa đủ để kết luận Ke.
Vốn góp ban đầu, cổ phần thường phát hành mới và lợi nhuận giữ lại đều thuộc phạm vi vốn chủ, nhưng điều kiện huy động và chi phí phát hành có thể khác nhau. Với cổ phần ưu đãi hoặc công cụ lai, cần đọc quyền lợi và điều khoản thực tế để xác định thành phần riêng, tránh đưa trùng vào cả nợ và vốn cổ phần thường.
WACC tổng hợp chi phí các nguồn theo tỷ trọng
Với mô hình đơn giản chỉ gồm nợ và vốn cổ phần thường:
WACC = E/(D + E) × Ke + D/(D + E) × Kd × (1 − T)
E và D lần lượt là giá trị thị trường của vốn cổ phần thường và nợ thuộc phạm vi tài trợ được đánh giá; Ke là chi phí vốn chủ, Kd là chi phí nợ trước thuế. T phản ánh giả định tác động thuế phù hợp. Các tỷ suất phải cùng kỳ và nhất quán với dòng tiền.
Đối với định giá, tỷ trọng thường dựa trên giá trị thị trường hoặc cơ cấu vốn mục tiêu được giải trình. Không tự thay E bằng vốn điều lệ, hoặc D bằng toàn bộ nợ phải trả trên bảng cân đối. Công nợ thương mại đã được phản ánh trong vốn lưu động không nên bị đưa vào nợ tài trợ thêm một lần mà không kiểm tra mô hình.
Tài liệu về chi phí vốn của CFA Institute cũng nhấn mạnh các lựa chọn về cơ cấu vốn mục tiêu, phương pháp ước tính và tác động thuế có thể làm thay đổi kết luận phân tích. WACC là một ước tính có giả định, không phải số đo duy nhất có sẵn cho mọi doanh nghiệp.
Ước tính Ke bằng CAPM hoặc mô hình cổ tức khi nào phù hợp?
Chọn phương pháp theo dữ liệu và đặc điểm doanh nghiệp; không chọn chỉ vì công thức ngắn. CAPM và mô hình tăng trưởng cổ tức là hai cách thường gặp, nhưng mỗi cách đều có giới hạn.
CAPM cần dữ liệu rủi ro và lợi suất nhất quán
Ke = Rf + β × (Rm − Rf), trong đó Rf là lợi suất phi rủi ro phù hợp, β phản ánh rủi ro hệ thống và Rm − Rf là phần bù rủi ro thị trường. Ví dụ hoàn toàn giả định: Rf = 4%/năm, β = 1,2 và phần bù rủi ro = 6%/năm thì Ke = 11,2%/năm.
Không xem β là tỷ lệ nợ, không trộn lợi suất bằng USD với dòng tiền VND mà chưa xử lý nhất quán. Dữ liệu lịch sử của một cổ phiếu có thể không đại diện cho rủi ro hoạt động tương lai. Doanh nghiệp chưa niêm yết thường cần doanh nghiệp so sánh, điều chỉnh đòn bẩy và giải trình cách ước tính thay vì lấy tùy ý một hệ số trên mạng.
Mô hình tăng trưởng cổ tức cần giả định ổn định
Trong mô hình cổ tức tăng đều, Ke = D1/P0 + g. D1 là cổ tức kỳ vọng kỳ tới trên mỗi cổ phần, P0 là giá hiện tại mỗi cổ phần và g là tốc độ tăng trưởng dài hạn giả định. Công thức phù hợp hơn khi chính sách cổ tức và tăng trưởng có thể dự báo tương đối ổn định; mô hình định giá tăng trưởng đều còn cần Ke lớn hơn g.
Không dùng cổ tức bất thường một năm làm D1 dài hạn hoặc kéo tốc độ tăng trưởng ngắn hạn cao mãi về sau. Với doanh nghiệp không chia cổ tức hoặc cổ tức khác nhiều khả năng phân phối tiền, cần cân nhắc phương pháp khác. Kết quả giữa các phương pháp nên được đối chiếu theo giả định, thay vì lấy trung bình cơ học để có một con số đẹp.
Ví dụ tính WACC: tách đầu vào, tỷ trọng và kết quả
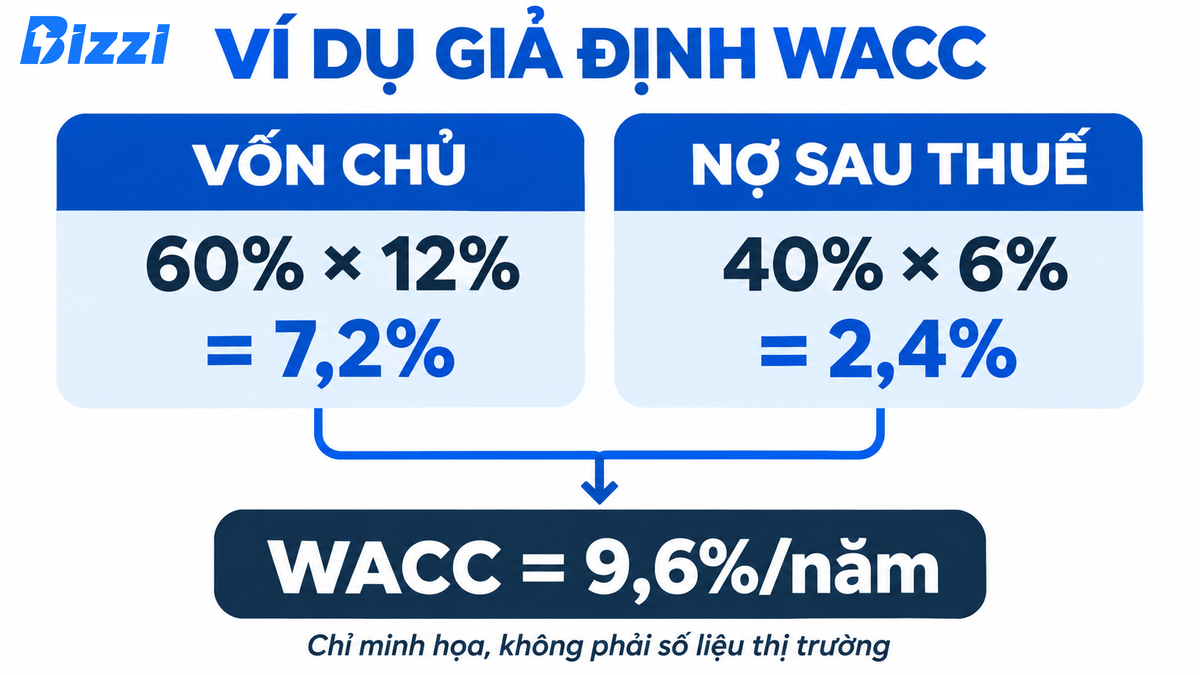
Giả định doanh nghiệp chỉ có vốn cổ phần thường và nợ tài trợ, với tỷ trọng lần lượt 60% và 40%. Ke giả định là 12%/năm; chi phí nợ sau thuế đã được đánh giá riêng là 6%/năm. Đây không phải số liệu thị trường hay mức lãi suất khuyến nghị.
| Thành phần | Tỷ trọng | Chi phí giả định | Đóng góp vào WACC |
|---|---|---|---|
| Vốn cổ phần thường | 60% | 12%/năm | 60% × 12% = 7,2% |
| Nợ sau thuế | 40% | 6%/năm | 40% × 6% = 2,4% |
| Tổng | 100% | Không cộng trực tiếp 12% + 6% | 9,6%/năm |
Để thấy tác động của giả định thuế, xét một kịch bản khác: Kd trước thuế là 8%/năm nhưng doanh nghiệp chưa có lợi ích thuế có thể sử dụng trong kỳ dự báo. Nếu tạm không tính lợi ích đó và giữ nguyên các đầu vào còn lại, WACC là 60% × 12% + 40% × 8% = 10,4%/năm. Hai kết quả khác nhau do giả định, không phải do đổi công thức tùy ý.
Khi có thêm cổ phần ưu đãi hoặc cấu trúc tài trợ phức tạp, cần bổ sung thành phần và tính lại tổng tỷ trọng. Ví dụ hai nguồn trên không đại diện cho mọi doanh nghiệp.
Dùng chi phí vốn trong quyết định đầu tư và định giá thế nào?
Chi phí vốn hỗ trợ đánh giá giá trị tạo ra sau khi xét rủi ro, không đảm bảo dự án có lãi hoặc đủ tiền trả nợ. Bộ phận tài chính cần ghép đúng tỷ lệ với dòng tiền và kiểm tra cả phương án cơ sở lẫn tình huống bất lợi.
- Thẩm định dự án: dùng tỷ lệ phù hợp để tính giá trị hiện tại ròng (NPV). So sánh IRR chỉ có ý nghĩa khi dòng tiền và giả định phù hợp; không duyệt dự án chỉ vì một chỉ tiêu vượt WACC.
- Định giá: dòng tiền tự do cho toàn doanh nghiệp (FCFF) thường đi với WACC; dòng tiền cho cổ đông (FCFE) đi với Ke. Không đổi hai tỷ lệ cho nhau.
- Đánh giá sử dụng vốn: so sánh lợi suất trên vốn đầu tư với chi phí vốn trên cùng phạm vi, kỳ và cách xác định vốn. Một năm bất thường chưa đủ kết luận hiệu quả dài hạn.
- Lựa chọn tài trợ: xem đồng thời chi phí, kỳ hạn, điều kiện ràng buộc, rủi ro tái cấp vốn và khả năng trả nợ. Tăng nợ không phải cách giảm WACC vô hạn.
Để lập dòng tiền đúng đối tượng, có thể đối chiếu cách phân biệt FCF, FCFF và FCFE. Khi chiết khấu FCFF bằng WACC đã phản ánh chi phí nợ sau thuế, cần kiểm tra để không trừ chi phí tài trợ thêm lần nữa trong cùng mô hình.
WACC của doanh nghiệp chỉ là điểm tham chiếu cho dự án có mức rủi ro phù hợp. Dự án bước vào thị trường mới, có dòng tiền ngoại tệ hoặc cấu trúc tài trợ khác có thể cần tỷ lệ riêng. Tỷ lệ và dòng tiền phải thống nhất về đồng tiền, danh nghĩa hay thực, trước hay sau thuế và độ dài kỳ.
Chi phí vốn thấp hơn có thể làm giá trị chiết khấu cao hơn khi giữ nguyên dòng tiền và các giả định khác. Điều đó không có nghĩa lợi nhuận kế toán tự tăng. Nếu mục tiêu là xác định giá trị phần vốn, hướng dẫn về giá trị doanh nghiệp và vốn chủ sở hữu giúp làm rõ kết quả cần tính trước khi chọn mô hình.
Những yếu tố nào có thể làm chi phí vốn thay đổi?
Lãi suất thị trường, rủi ro kinh doanh, rủi ro tín dụng và cơ cấu tài trợ đều ảnh hưởng đến chi phí vốn. Không nên giữ một WACC cố định khi các điều kiện đầu vào đã thay đổi đáng kể.
Với nợ, khả năng trả tiền đúng hạn, chất lượng tài sản bảo đảm nếu có, điều kiện hợp đồng và kỳ hạn huy động ảnh hưởng mức giá bên cho vay yêu cầu. Với vốn chủ, mức biến động và rủi ro của dòng tiền, đòn bẩy tài chính, ngành kinh doanh và điều kiện thị trường ảnh hưởng lợi suất yêu cầu.
Thay đổi tỷ trọng nợ có thể làm thay đổi cả Kd và Ke, chứ không chỉ thay hai trọng số. Vay thêm có thể đem lại lợi ích trong một phạm vi nhưng cũng tăng áp lực trả nợ và rủi ro tài chính. Chính sách cổ tức hoặc giữ lại lợi nhuận cần được xem trong bối cảnh cơ hội đầu tư và rủi ro, không có một chiều tác động cố định cho mọi doanh nghiệp.
Quy mô huy động mới cũng quan trọng: báo giá cho khoản vốn bổ sung có thể khác chi phí bình quân của các khoản cũ. Khi vượt một ngưỡng huy động, doanh nghiệp có thể phải chấp nhận nguồn đắt hơn hoặc điều kiện khác. Cần cập nhật giả định theo từng phương án thay vì coi “điểm gãy” là một ngưỡng chung có sẵn.
Chuẩn bị bảng tính chi phí vốn theo năm bước
Một bảng tính đáng dùng cần cho người rà soát biết số liệu lấy từ đâu, dùng cho thời điểm nào và điều gì làm kết quả thay đổi. Có thể bắt đầu bằng quy trình sau:
- Chốt mục đích và phạm vi: xác định đang đánh giá doanh nghiệp hay một dự án, ngày định giá, đồng tiền và loại dòng tiền. Kết quả là một bộ giả định nền thống nhất.
- Lập danh sách nguồn tài trợ: tách nợ có lãi, vốn cổ phần thường, công cụ ưu đãi hoặc lai nếu có. Đối chiếu hợp đồng và báo cáo tài chính để tránh thiếu nguồn hoặc tính trùng.
- Ước tính chi phí từng nguồn: lưu báo giá hoặc căn cứ Kd, dữ liệu Rf/beta/phần bù rủi ro hay cổ tức dùng cho Ke; ghi riêng giả định lợi ích thuế có thể sử dụng. Mỗi đầu vào cần ngày và đơn vị.
- Chọn tỷ trọng và tính kết quả: giải trình giá trị thị trường hoặc cơ cấu vốn mục tiêu, kiểm tra tổng trọng số và công thức. Không thay dữ liệu không quan sát được bằng số tùy ý.
- Kiểm tra độ nhạy và phê duyệt: đổi từng giả định quan trọng, so tác động tới WACC và NPV, ghi người rà soát, hạn chế dữ liệu và thời điểm cần cập nhật.
Câu hỏi thường gặp về chi phí vốn
WACC bao nhiêu là tốt?
Không có một mức tốt chung cho mọi doanh nghiệp. Cần xét ngành, rủi ro, đồng tiền, thời điểm và cơ cấu tài trợ. So sánh hai WACC chỉ có ý nghĩa khi các giả định và cách đo đủ tương đồng.
Không vay nợ thì chi phí vốn có bằng 0 không?
Không. Nếu chỉ dùng vốn cổ phần thường thì chi phí vốn trong mô hình đơn giản chính là Ke. Chủ sở hữu vẫn yêu cầu sinh lời dù doanh nghiệp không có nghĩa vụ trả lãi ngân hàng.
Có thể lấy WACC từ năm trước cho dự án mới không?
Có thể dùng làm điểm đối chiếu ban đầu, nhưng phải kiểm tra lại rủi ro dự án, điều kiện thị trường, cơ cấu vốn và đồng tiền. Nếu chúng khác đáng kể, cần cập nhật hoặc ước tính tỷ lệ phù hợp trước khi ra quyết định.





