Năm 2026, giảm trừ gia cảnh không áp dụng khi tính thuế đối với thu nhập từ hoạt động kinh doanh. Mức giảm trừ 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc được áp dụng đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú.
Vì vậy, nếu bạn chỉ có thu nhập từ hộ kinh doanh, bạn không lấy các khoản giảm trừ này để trừ vào thu nhập kinh doanh. Nếu vừa kinh doanh vừa đi làm hưởng lương, cần tách hai nguồn thu nhập: phần tiền lương có thể được giảm trừ nếu đủ điều kiện, còn phần kinh doanh áp dụng quy định thuế riêng.
Hộ kinh doanh có được giảm trừ gia cảnh không năm 2026?
Không, nếu đang xét thu nhập phát sinh từ hoạt động kinh doanh. Điểm quyết định không phải hộ đang “kê khai” theo cách nào, mà là khoản thu nhập đang tính thuế thuộc nhóm kinh doanh hay nhóm tiền lương, tiền công.
Điều 10 Luật Thuế thu nhập cá nhân số 109/2025/QH15 xác định giảm trừ gia cảnh là khoản được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công của người nộp thuế là cá nhân cư trú. Thu nhập từ hoạt động kinh doanh được xác định nghĩa vụ thuế theo cơ chế riêng dành cho hộ kinh doanh, cá nhân kinh doanh.
| Nguồn thu nhập | Giảm trừ gia cảnh | Cách xử lý |
|---|---|---|
| Thu nhập từ kinh doanh | Không áp dụng | Xác định nghĩa vụ theo quy định dành cho hộ/cá nhân kinh doanh. |
| Tiền lương, tiền công | Có thể áp dụng | Áp dụng nếu là cá nhân cư trú và đáp ứng điều kiện giảm trừ. |
| Có cả hai nguồn | Tách riêng | Không cộng toàn bộ rồi áp một công thức giảm trừ chung. |
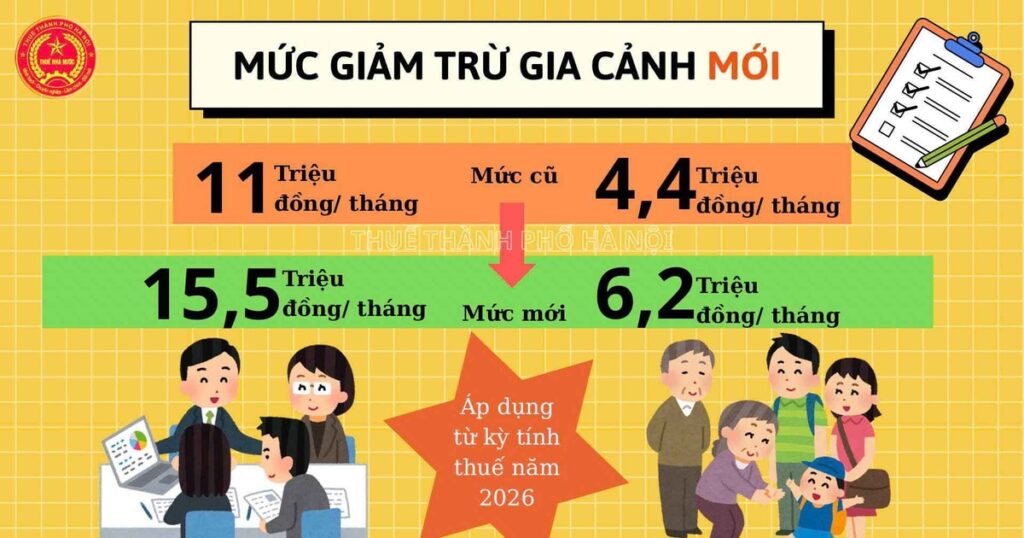
Mức giảm trừ gia cảnh năm 2026 là bao nhiêu?
Từ kỳ tính thuế năm 2026, mức giảm trừ gia cảnh đang áp dụng là:
| Khoản giảm trừ | Mức áp dụng |
|---|---|
| Bản thân người nộp thuế | 15,5 triệu đồng/tháng |
| Bản thân tính theo năm | 186 triệu đồng/năm |
| Mỗi người phụ thuộc | 6,2 triệu đồng/tháng |
Điểm dễ nhầm: đây không phải là khoản được trừ trực tiếp khỏi doanh thu hoặc thu nhập từ kinh doanh của hộ. Mức giảm trừ trên thuộc cơ chế tính thuế đối với tiền lương, tiền công.
Bạn có thể xem văn bản và phần giải thích chi tiết tại tài liệu Bizzi về Nghị quyết 110/2025/UBTVQH15 và mức giảm trừ gia cảnh năm 2026.
Hộ kinh doanh có được đăng ký người phụ thuộc không?
Nếu chủ hộ đồng thời có thu nhập từ tiền lương, tiền công, người này có thể đăng ký người phụ thuộc để tính giảm trừ cho phần thu nhập tiền lương nếu đáp ứng điều kiện. Ngược lại, nếu chỉ có thu nhập từ kinh doanh, việc có hoặc đăng ký người phụ thuộc không tạo ra khoản giảm trừ cho thu nhập kinh doanh.
Nghị định 253/2026/NĐ-CP quy định người nộp thuế được tính giảm trừ cho người phụ thuộc khi đã đăng ký thuế, đăng ký người phụ thuộc và có hồ sơ chứng minh theo quy định. Mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm.
Đối với các nhóm người phụ thuộc phải xét điều kiện về thu nhập, Thông tư 87/2026/TT-BTC quy định mức thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 3 triệu đồng đối với các trường hợp thuộc phạm vi áp dụng.
Vừa là chủ hộ kinh doanh vừa đi làm hưởng lương thì giảm trừ thế nào?
Trường hợp này cần tách hai nguồn thu nhập. Không cộng tiền lương với thu nhập kinh doanh rồi trừ giảm trừ gia cảnh và áp biểu thuế dành cho tiền lương lên toàn bộ số tiền.
| Nguồn thu | Có áp dụng GTGC? | Lưu ý |
|---|---|---|
| Tiền lương, tiền công | Có thể | Được xét giảm trừ bản thân và người phụ thuộc nếu đủ điều kiện. |
| Thu nhập từ kinh doanh | Không | Xác định nghĩa vụ theo chính sách thuế dành cho hộ/cá nhân kinh doanh. |
Ví dụ, bạn vừa làm nhân viên văn phòng vừa bán hàng online. Phần lương tại doanh nghiệp được xác định thu nhập tính thuế theo quy định đối với tiền lương, tiền công và có thể tính giảm trừ gia cảnh. Phần kinh doanh online được xác định riêng theo quy định đối với hoạt động kinh doanh.
Không được giảm trừ gia cảnh có nghĩa hộ kinh doanh chắc chắn phải nộp TNCN không?
Không. Giảm trừ gia cảnh và ngưỡng doanh thu của hộ kinh doanh là hai cơ chế khác nhau.
| Cơ chế | Dùng để làm gì? |
|---|---|
| Giảm trừ gia cảnh | Giảm thu nhập chịu thuế trước khi tính thuế đối với tiền lương, tiền công của cá nhân cư trú. |
| Ngưỡng doanh thu kinh doanh | Xác định hộ/cá nhân kinh doanh có thuộc ngưỡng phải nộp thuế từ hoạt động kinh doanh hay không. |
Theo Nghị định 141/2026/NĐ-CP, ngưỡng doanh thu không phải chịu thuế đối với hộ kinh doanh, cá nhân kinh doanh được nâng lên 1 tỷ đồng/năm, áp dụng từ ngày 01/01/2026.
Do đó, một hộ chỉ có thu nhập kinh doanh và có doanh thu thuộc ngưỡng không phải nộp TNCN có thể không phát sinh TNCN từ hoạt động kinh doanh. Lý do là ngưỡng doanh thu, không phải vì hộ được trừ 15,5 triệu đồng cho bản thân hoặc 6,2 triệu đồng cho người phụ thuộc.
Nếu cần xem sâu hơn các nghĩa vụ khác, bạn có thể đọc bài các loại thuế hộ kinh doanh phải nộp.
Hai thay đổi năm 2026 dễ gây nhầm khi đọc hướng dẫn cũ
Thứ nhất, từ ngày 01/01/2026 hộ kinh doanh, cá nhân kinh doanh không còn áp dụng phương pháp khoán thuế. Vì vậy, cấu trúc hướng dẫn kiểu “hộ khoán không được giảm trừ, hộ kê khai được giảm trừ” không còn phù hợp để giải thích giảm trừ gia cảnh trong năm 2026.
Thứ hai, việc thu và nộp lệ phí môn bài cũng chấm dứt từ ngày 01/01/2026. Các bài cũ vẫn liệt kê lệ phí môn bài như một nghĩa vụ thường xuyên của hộ kinh doanh cần được cập nhật trước khi sử dụng.
Để hiểu bước chuyển từ cơ chế cũ sang cách quản lý thuế mới, xem thêm bài hộ kinh doanh cần chuẩn bị gì sau khi bỏ thuế khoán từ năm 2026.
Căn cứ pháp lý về giảm trừ gia cảnh đối với hộ kinh doanh năm 2026
| Văn bản | Nội dung liên quan |
|---|---|
| Luật Thuế TNCN 109/2025/QH15 | Phạm vi áp dụng giảm trừ gia cảnh và mức giảm trừ đối với tiền lương, tiền công. |
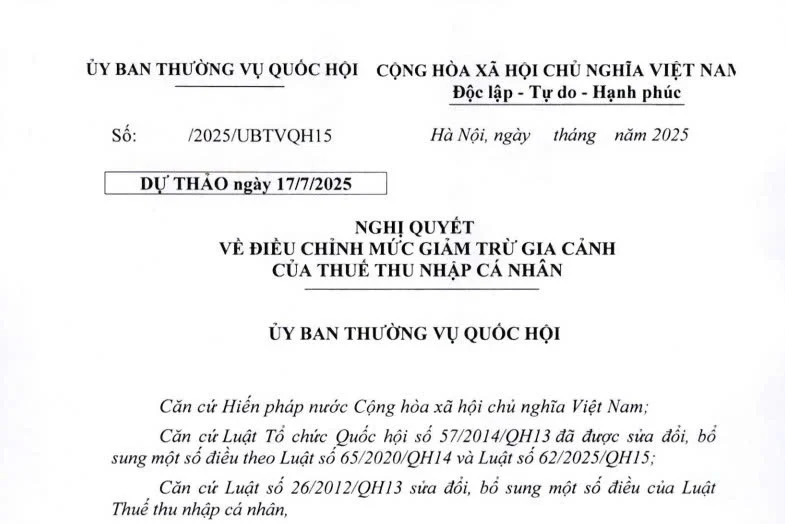
| Nghị quyết 110/2025/UBTVQH15 | Mức 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc từ kỳ tính thuế 2026. |
| Nghị định 253/2026/NĐ-CP | Điều kiện, nguyên tắc và đăng ký người phụ thuộc. |
| Nghị định 141/2026/NĐ-CP | Nâng ngưỡng doanh thu không phải chịu thuế của hộ/cá nhân kinh doanh lên 1 tỷ đồng. |
| Nghị quyết 198/2025/QH15 | Bỏ phương pháp khoán thuế và chấm dứt lệ phí môn bài từ 01/01/2026. |
Sau khi xác định nghĩa vụ thuế, hộ kinh doanh cần lưu ý gì về hóa đơn điện tử?
Giảm trừ gia cảnh và hóa đơn điện tử là hai vấn đề khác nhau. Sau khi xác định nghĩa vụ TNCN, bước tiếp theo của hộ kinh doanh là kiểm tra nghĩa vụ hóa đơn theo doanh thu và hoạt động thực tế.
Theo Nghị định 141/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng phải áp dụng hóa đơn điện tử theo quy định. Trường hợp doanh thu từ 1 tỷ đồng trở xuống nhưng đáp ứng điều kiện và có nhu cầu thì có thể đăng ký sử dụng.
Để xác định đúng loại hóa đơn và cách thực hiện, xem hướng dẫn Bizzi về cách xuất hóa đơn điện tử cho hộ kinh doanh năm 2026. Nếu cần theo dõi phần thay đổi pháp lý từ ngày 01/07/2026, tham khảo thêm Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC về hóa đơn điện tử.
Câu hỏi thường gặp
Hộ kinh doanh có được giảm trừ gia cảnh không năm 2026?
Không đối với thu nhập từ hoạt động kinh doanh. Giảm trừ gia cảnh áp dụng đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú theo Luật Thuế TNCN 109/2025/QH15.
Hộ kinh doanh có được đăng ký người phụ thuộc không?
Nếu chủ hộ đồng thời có thu nhập từ tiền lương, tiền công thì có thể đăng ký người phụ thuộc để tính giảm trừ cho phần thu nhập này nếu đáp ứng điều kiện. Nếu chỉ có thu nhập kinh doanh, người phụ thuộc không làm giảm TNCN từ hoạt động kinh doanh.
Cá nhân kinh doanh kê khai có được giảm trừ gia cảnh không?
Không nên xác định theo tiêu chí “kê khai hay không kê khai”. Nếu khoản thu nhập đang xét là thu nhập từ kinh doanh thì giảm trừ gia cảnh không áp dụng chỉ vì cá nhân có sổ sách, hóa đơn hoặc thực hiện kê khai.
Mức giảm trừ người phụ thuộc năm 2026 là bao nhiêu?
Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng. Khoản này áp dụng trong cơ chế giảm trừ gia cảnh đối với thu nhập từ tiền lương, tiền công.
Vừa đi làm công ty vừa kinh doanh thì giảm trừ gia cảnh tính thế nào?
Phần tiền lương, tiền công có thể được xét giảm trừ gia cảnh nếu đủ điều kiện. Phần thu nhập kinh doanh được xác định nghĩa vụ thuế theo quy định riêng và không lấy giảm trừ gia cảnh để trừ trực tiếp.
Không được giảm trừ gia cảnh thì hộ kinh doanh có chắc chắn phải nộp TNCN không?
Không. Cần kiểm tra riêng ngưỡng doanh thu và quy định thuế đối với hộ/cá nhân kinh doanh. Năm 2026, Nghị định 141/2026/NĐ-CP nâng ngưỡng doanh thu không phải chịu thuế lên 1 tỷ đồng/năm.
Kết luận
Với câu hỏi “Hộ kinh doanh có được giảm trừ gia cảnh không?”, cách xác định đúng là nhìn vào loại thu nhập:
- Thu nhập từ kinh doanh không áp dụng giảm trừ gia cảnh.
- Thu nhập từ tiền lương, tiền công có thể được giảm trừ 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc nếu đủ điều kiện.
- Không được giảm trừ gia cảnh không đồng nghĩa chắc chắn phải nộp TNCN từ kinh doanh. Cần kiểm tra riêng ngưỡng doanh thu và quy định thuế hiện hành.
Nếu vừa kinh doanh vừa hưởng lương, hãy tách hai nguồn thu nhập khi xác định nghĩa vụ thuế. Nếu chỉ kinh doanh, hãy tập trung vào doanh thu, phương pháp tính thuế, kê khai và nghĩa vụ hóa đơn thay vì lấy mức giảm trừ gia cảnh để trừ vào thu nhập kinh doanh.