Hóa đơn chuyển đổi là bản giấy được tạo từ hóa đơn điện tử hợp pháp trong các trường hợp pháp luật cho phép. Từ ngày 01/07/2026, Nghị định 254/2026/NĐ-CP quy định rõ khi nào được chuyển hóa đơn điện tử sang giấy, bản giấy cần đáp ứng điều kiện gì và trường hợp nào không được dùng để giao dịch, thanh toán.
Hóa đơn chuyển đổi là gì?
Hóa đơn chuyển đổi là bản giấy được chuyển từ hóa đơn điện tử hợp pháp. Nội dung trên bản giấy phải khớp với dữ liệu điện tử và việc chuyển đổi phải đáp ứng các yêu cầu về truy xuất dữ liệu, thông tin nhận biết việc chuyển đổi và đơn vị hoặc người thực hiện.
Vì vậy, kế toán cần phân biệt hóa đơn chuyển đổi với một bản PDF được in ra hoặc bản in từ màn hình tra cứu. Hai loại bản in này có thể giống nhau về hình thức, nhưng không phải lúc nào cũng có cùng giá trị sử dụng.
Căn cứ hiện hành: Nghị định 254/2026/NĐ-CP, có hiệu lực từ 01/07/2026.
Hóa đơn chuyển đổi để làm gì và khi nào được chuyển sang giấy?
Từ 01/07/2026, hóa đơn điện tử hợp pháp được chuyển thành giấy trong hai nhóm trường hợp: theo yêu cầu của cơ quan có thẩm quyền hoặc theo nghiệp vụ kinh tế, tài chính để phục vụ ghi sổ, theo dõi.
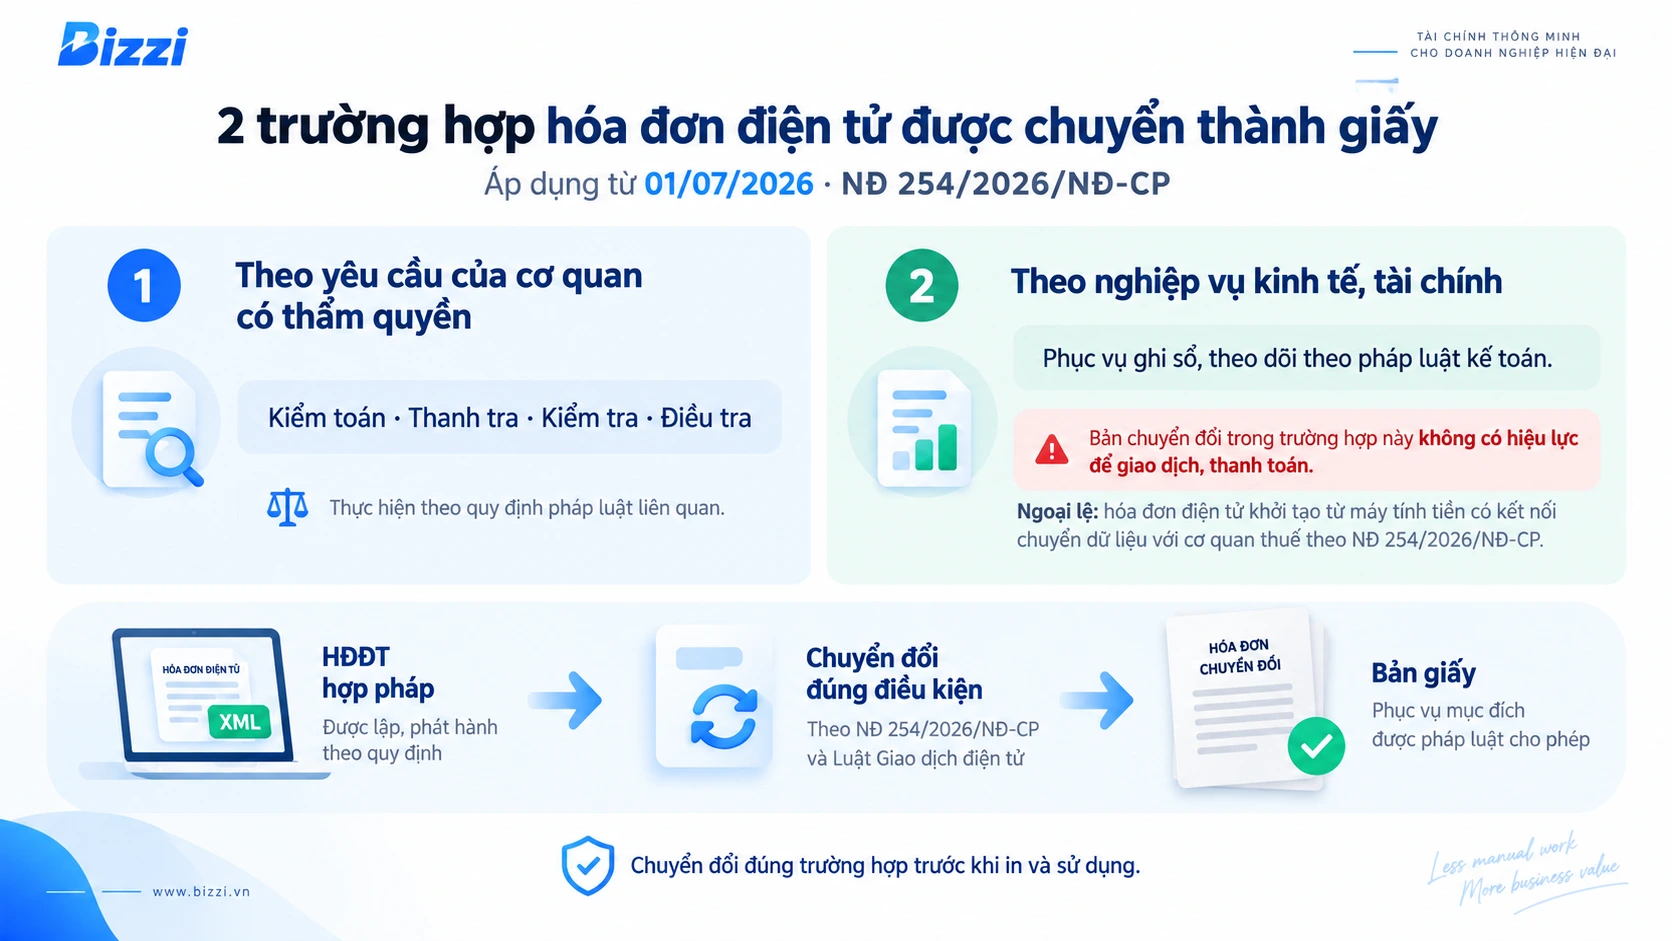
Theo yêu cầu của cơ quan có thẩm quyền
Hóa đơn điện tử có thể được chuyển thành giấy theo yêu cầu của cơ quan kiểm toán, thanh tra, kiểm tra, điều tra và theo quy định pháp luật liên quan.
Phục vụ nghiệp vụ kinh tế, tài chính
Doanh nghiệp có thể chuyển đổi để phục vụ việc ghi sổ, theo dõi theo pháp luật kế toán khi nghiệp vụ thực tế cần sử dụng bản giấy.
Nếu cần rà thêm các thay đổi khác về hóa đơn điện tử từ 01/07/2026, Bizzi đã tổng hợp riêng tại bài Nghị định 254 và Thông tư 91: những điểm doanh nghiệp cần cập nhật.
Mẫu hóa đơn chuyển đổi cần có những thông tin gì?
Nghị định 254/2026/NĐ-CP và quy định về giao dịch điện tử không đưa ra một file Word chung để doanh nghiệp tải về rồi tự điền. Điều cần kiểm tra là nội dung hóa đơn có được giữ nguyên và bản giấy có đủ thông tin để nhận biết, truy xuất việc chuyển đổi hay không.
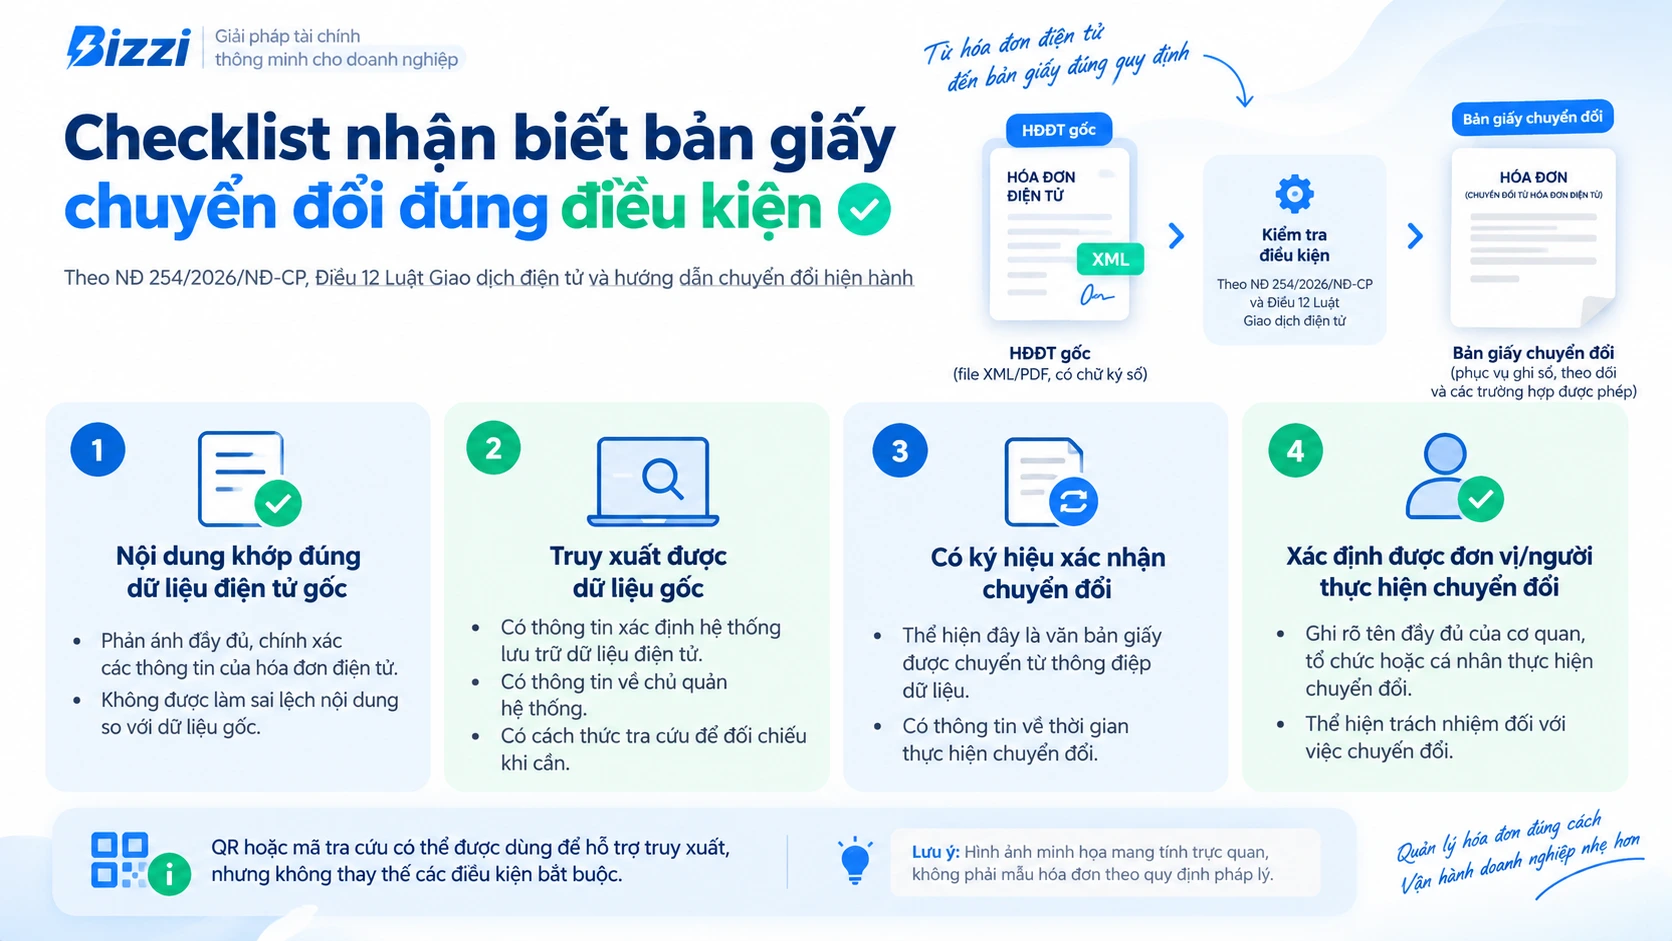
Nghị định 137/2024/NĐ-CP cho phép sử dụng đường dẫn hoặc mã truy cập để tra cứu dữ liệu gốc. Mã QR có thể được bổ sung để hỗ trợ tra cứu, nhưng QR không thay thế các thông tin bắt buộc của việc chuyển đổi.
Chi tiết về yêu cầu chuyển từ dữ liệu điện tử sang văn bản giấy: Nghị định 137/2024/NĐ-CP.
Hóa đơn chuyển đổi có giá trị sử dụng như thế nào?
Không nên hiểu đơn giản rằng hóa đơn chuyển đổi “có” hoặc “không có” giá trị pháp lý. Kế toán cần xác định bản giấy được chuyển đổi trong trường hợp nào và đang được dùng cho mục đích gì.
| Tình huống | Cách sử dụng |
|---|---|
| Ghi sổ, theo dõi | Bản giấy có thể được sử dụng để phục vụ nghiệp vụ kế toán khi việc chuyển đổi đúng trường hợp và đáp ứng đủ điều kiện. |
| Giao dịch, thanh toán | Đối với bản chuyển đổi để phục vụ nghiệp vụ kinh tế, tài chính và ghi sổ, bản giấy không có hiệu lực để giao dịch, thanh toán. Nghị định 254 có ngoại lệ đối với hóa đơn điện tử khởi tạo từ máy tính tiền theo quy định. |
| Hồ sơ nội bộ | Doanh nghiệp có thể quy định bản giấy là tài liệu hỗ trợ trong quy trình nội bộ. Quy định nội bộ này không làm thay đổi giá trị sử dụng của bản giấy theo pháp luật. |
Khi nhận một bản giấy, kế toán nên kiểm tra ba việc: bản này được tạo từ hóa đơn điện tử nào, được chuyển đổi để làm gì và có truy xuất lại được dữ liệu gốc hay không.
Phân biệt hóa đơn điện tử, hóa đơn chuyển đổi và bản in tra cứu
Ba loại tài liệu có thể cùng hiển thị thông tin của một hóa đơn, nhưng khác nhau về bản chất và mục đích sử dụng. Điểm quan trọng nhất là một bản in để xem thông tin không tự động trở thành bản giấy chuyển đổi đúng quy định.
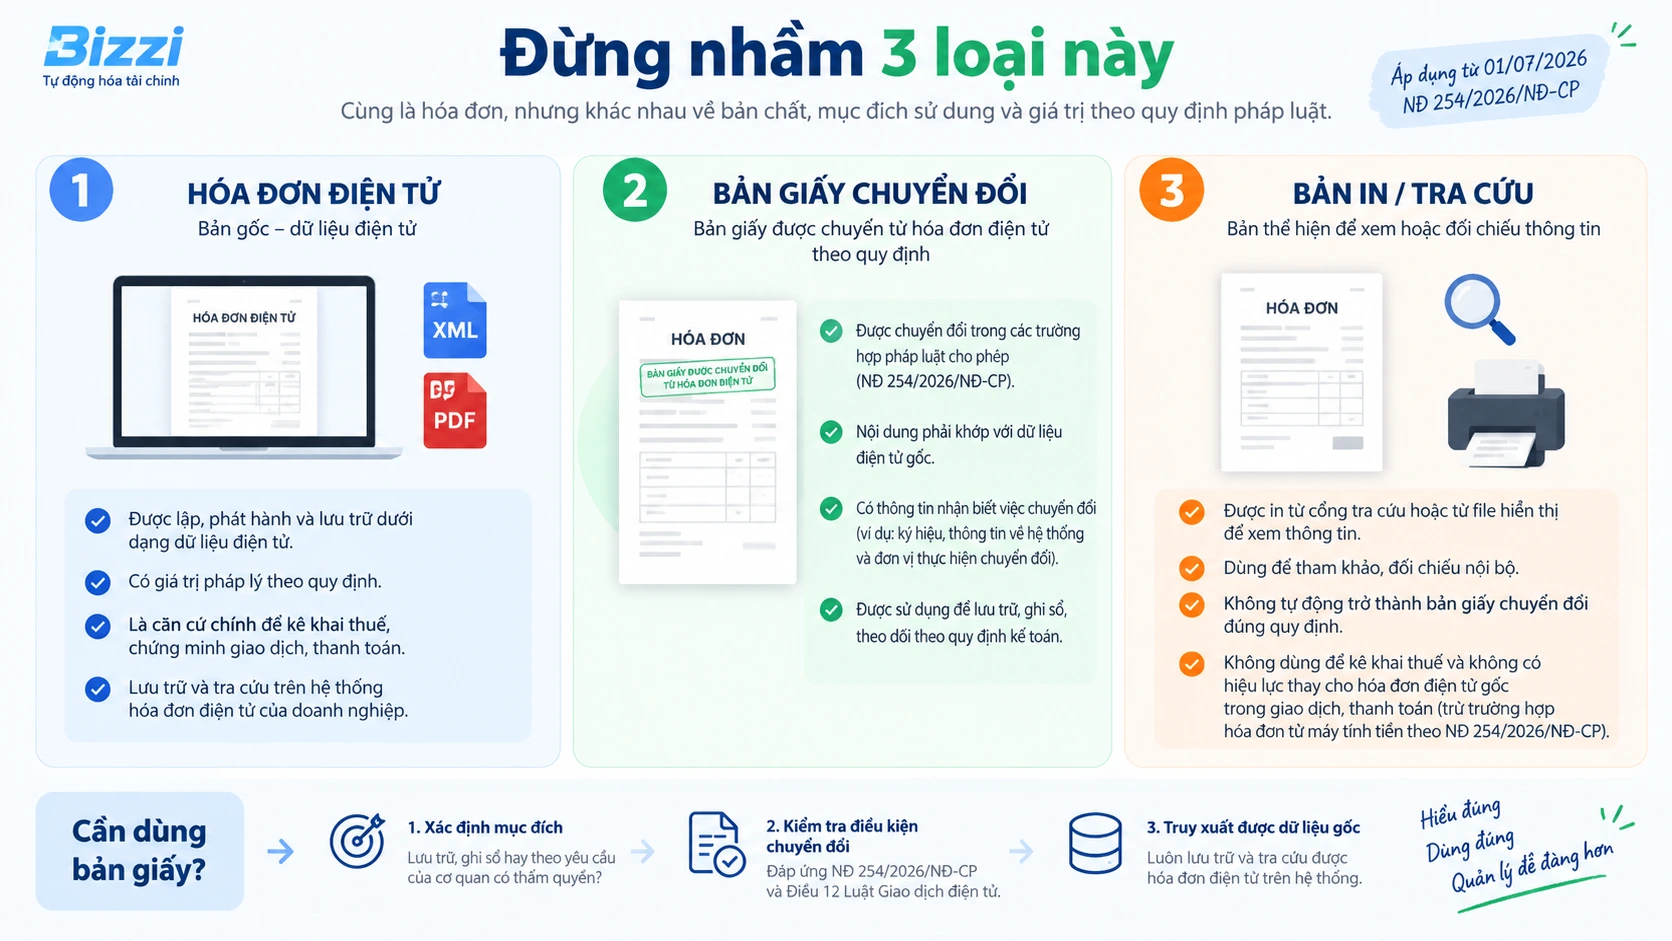
| Tiêu chí | Hóa đơn điện tử | Bản giấy chuyển đổi | Bản in/tra cứu |
|---|---|---|---|
| Bản chất | Hóa đơn được lập, gửi, nhận và lưu trữ dưới dạng dữ liệu điện tử. | Văn bản giấy được chuyển từ hóa đơn điện tử theo trường hợp và điều kiện luật quy định. | Bản in từ file hiển thị, màn hình hoặc hệ thống tra cứu để xem và đối chiếu thông tin. |
| Khả năng truy xuất | Được quản lý trên hệ thống hóa đơn điện tử. | Phải có thông tin để xác định hệ thống, đơn vị quản lý hệ thống và truy cập dữ liệu gốc. | Có thể có mã tra cứu hoặc thông tin tham chiếu, nhưng không tự động đáp ứng điều kiện của bản chuyển đổi. |
| Thông tin chuyển đổi | Không áp dụng. | Có ký hiệu chuyển đổi, thời gian và thông tin về cơ quan, tổ chức hoặc cá nhân thực hiện. | Không bắt buộc có các thông tin này. |
| Có phải bản chuyển đổi không? | Không phải bản giấy. | Có, khi việc chuyển đổi đúng trường hợp và đáp ứng đủ điều kiện. | Không. Việc bấm “In” không làm bản giấy tự động trở thành hóa đơn chuyển đổi. |
Cách chuyển đổi hóa đơn điện tử sang giấy
Giao diện của từng phần mềm có thể khác nhau, nhưng kế toán có thể kiểm soát nghiệp vụ theo năm bước dưới đây. Mục tiêu không phải chỉ là tìm nút “In”, mà là tạo đúng bản giấy và vẫn truy xuất được hóa đơn điện tử gốc.
-
Bước 1: Xác định đúng hóa đơn điện tử cần chuyển
Kiểm tra người bán, người mua, số hóa đơn, ngày lập và nội dung hóa đơn trước khi thực hiện.
-
Bước 2: Xác định lý do cần bản giấy
Làm rõ việc chuyển đổi được thực hiện theo yêu cầu của cơ quan có thẩm quyền hay để phục vụ nghiệp vụ kinh tế, tài chính và ghi sổ, theo dõi.
-
Bước 3: Thực hiện trên hệ thống có chức năng chuyển đổi
Hệ thống phải có khả năng lấy dữ liệu gốc, tạo thông tin nhận biết việc chuyển đổi và giữ nguyên nội dung hóa đơn.
-
Bước 4: Kiểm tra bản giấy
Đối chiếu nội dung, thời gian chuyển đổi, đơn vị hoặc người thực hiện và thông tin dùng để tra cứu dữ liệu gốc.
-
Bước 5: Tiếp tục lưu và quản lý hóa đơn điện tử
Bản giấy không thay thế trách nhiệm bảo quản dữ liệu điện tử. Doanh nghiệp vẫn cần giữ hóa đơn điện tử để tra cứu và xử lý nghiệp vụ sau này.
Hóa đơn điện tử và bản chuyển đổi nên lưu trữ thế nào?
Nghị định 254 yêu cầu hóa đơn, chứng từ được bảo quản và lưu trữ an toàn, bảo mật, toàn vẹn và không bị thay đổi, sai lệch trong thời gian lưu trữ; thời hạn lưu thực hiện theo pháp luật kế toán.
Với kế toán, nguyên tắc thực tế là không để bản giấy trở thành nguồn dữ liệu duy nhất. Doanh nghiệp vẫn cần giữ hóa đơn điện tử và khả năng tra cứu dữ liệu gốc, còn bản chuyển đổi được lưu theo nhu cầu của hồ sơ và nghiệp vụ phát sinh.
Câu hỏi thường gặp
Người chuyển đổi trên hóa đơn điện tử là ai?
Pháp luật không ấn định một chức danh chung cho mọi doanh nghiệp. Bản giấy cần thể hiện tên đầy đủ của cơ quan, tổ chức hoặc cá nhân thực hiện chuyển đổi. Doanh nghiệp nên phân quyền người thực hiện theo hệ thống và quy trình nội bộ của mình.
Hóa đơn chuyển đổi có cần chữ ký hoặc đóng dấu không?
Không có quy tắc chung rằng mọi hóa đơn chuyển đổi đều phải có chữ ký tay hoặc con dấu doanh nghiệp. Yêu cầu chung là phải có thông tin nhận biết việc chuyển đổi và tên đơn vị hoặc người thực hiện. Luật Giao dịch điện tử có yêu cầu riêng về chữ ký, con dấu khi dữ liệu được chuyển đổi là chứng thư điện tử.
Hóa đơn điện tử có còn bị giới hạn chuyển đổi một lần không?
Nghị định 254/2026/NĐ-CP và Nghị định 137/2024/NĐ-CP hiện hành không quy định điều kiện chung rằng mỗi hóa đơn điện tử chỉ được chuyển đổi một lần. Vì vậy, không nên tiếp tục dùng quy tắc “chỉ chuyển đổi một lần” như một yêu cầu pháp lý chung nếu không có căn cứ chuyên ngành khác áp dụng cho trường hợp cụ thể.