


Phụ lục giảm thuế GTGT 2023 theo Nghị định 44/2023/NĐ-CP gồm bốn phần: Phụ lục I, II, III xác định các nhóm hàng hóa, dịch vụ không được giảm thuế; Phụ lục IV là Mẫu số 01 kê khai khoản giảm thuế. Bộ tài liệu này dùng để đối chiếu chính sách áp dụng từ ngày 01/7/2023 đến hết ngày 31/12/2023.
Nếu đang kiểm tra hóa đơn hoặc hồ sơ thuế của giai đoạn đó, hãy xác định đúng phụ lục và điều kiện của từng mặt hàng trước khi kết luận được áp dụng 8%. Với giao dịch năm 2026, cần dùng quy định và phụ lục của giai đoạn hiện hành.
Tải và tra cứu bốn phụ lục giảm thuế GTGT 2023
Có thể tra danh mục trên bản tài liệu tham khảo của Bizzi và đối chiếu với bản nghị định có chữ ký trên Cổng Thông tin điện tử Chính phủ. Ba phụ lục đầu giúp kiểm tra trường hợp loại trừ; phụ lục cuối phục vụ kê khai.
Mở bản PDF chính thức của Nghị định 44/2023/NĐ-CP, gồm đầy đủ phụ lục I–IV. Trình đọc PDF cho phép lưu file về máy. Bản có chữ ký gồm 105 trang; Mẫu số 01 ở trang cuối. Các ảnh dưới đây chỉ minh họa tài liệu, không thay thế toàn bộ danh mục.
| Phụ lục | Nội dung | Dùng khi nào? |
|---|---|---|
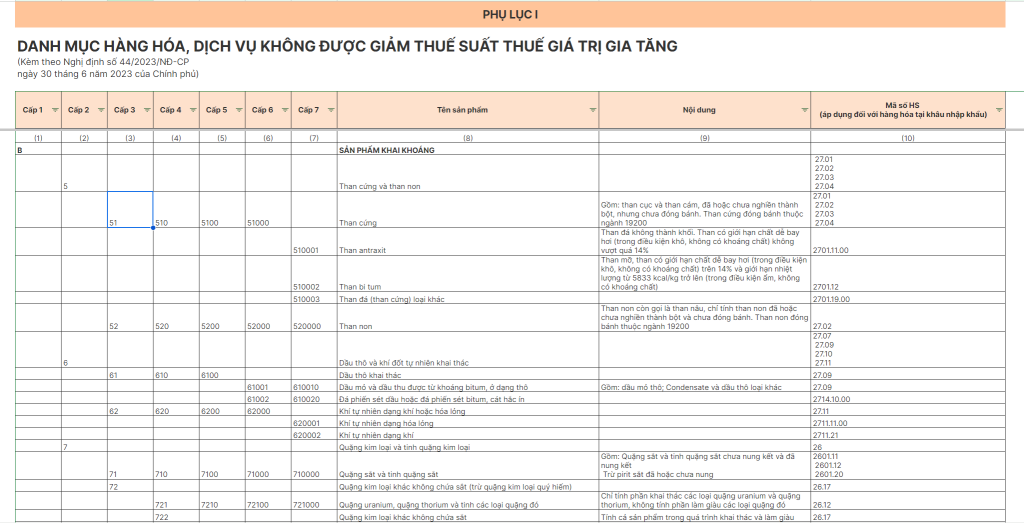
| I | Danh mục hàng hóa, dịch vụ không được giảm thuế suất GTGT. | Đối chiếu tên sản phẩm, mô tả và mã tương ứng. |
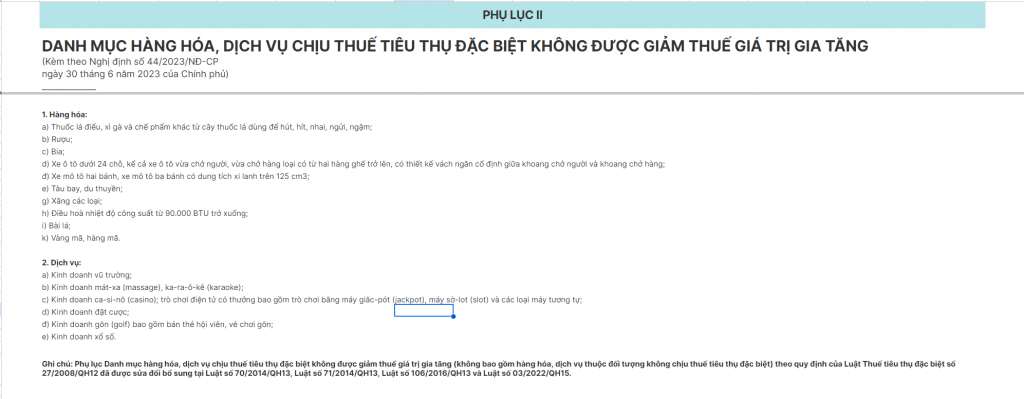
| II | Danh mục hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt không được giảm thuế GTGT. | Kiểm tra nhóm chịu thuế tiêu thụ đặc biệt và ghi chú loại trừ. |
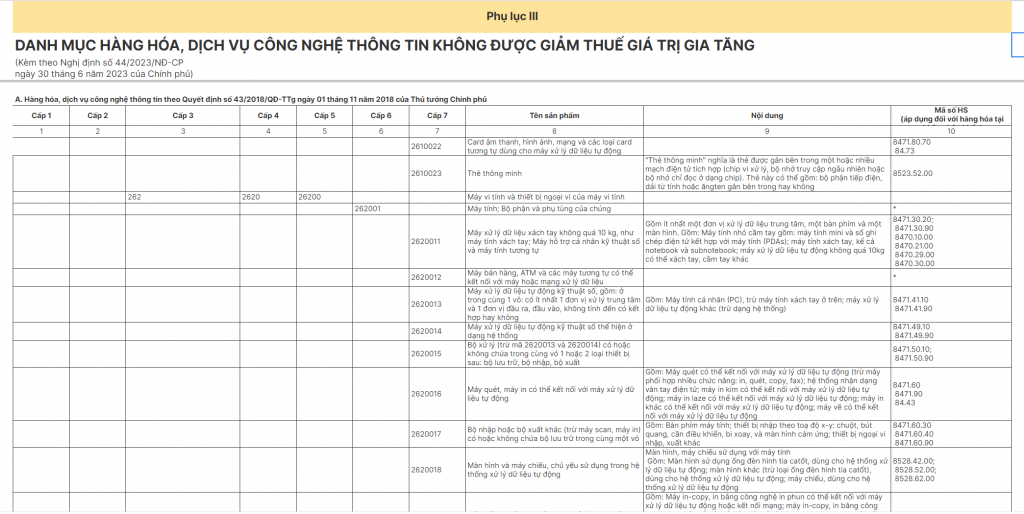
| III | Danh mục hàng hóa, dịch vụ công nghệ thông tin không được giảm thuế GTGT. | Đối chiếu sản phẩm, dịch vụ công nghệ thông tin với danh mục cụ thể. |
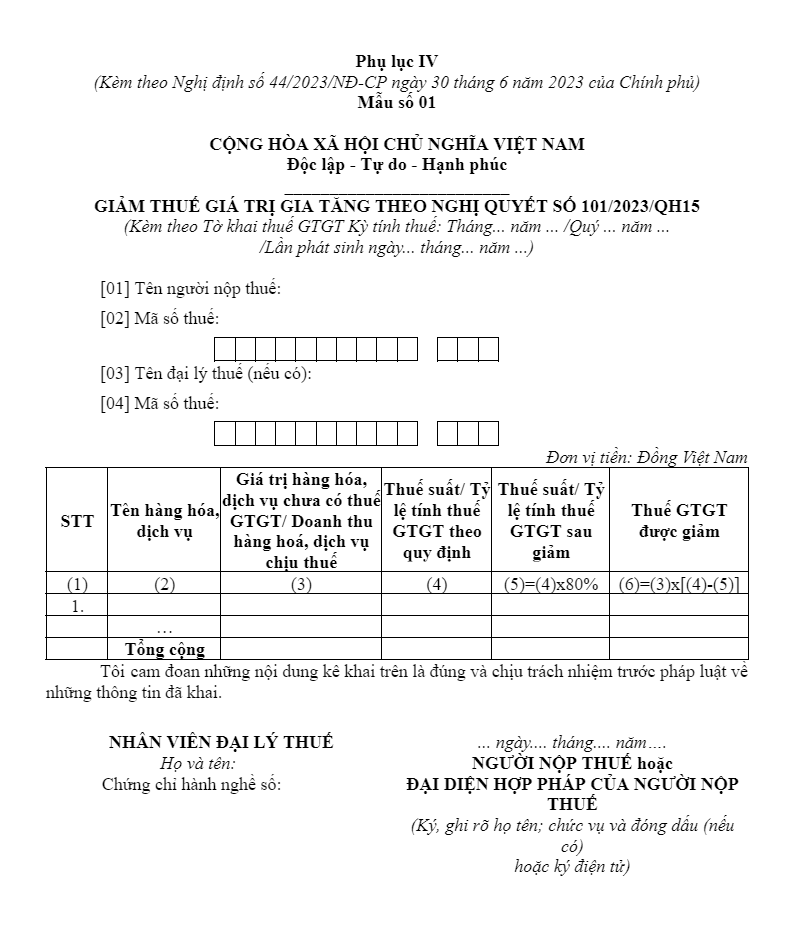
| IV | Mẫu số 01 về giảm thuế GTGT theo Nghị quyết 101/2023/QH15. | Kê khai hàng hóa, dịch vụ được giảm thuế cùng tờ khai GTGT của kỳ tương ứng. |
Phụ lục I: kiểm tra danh mục không được giảm thuế suất
Phụ lục I chi tiết các nhóm loại trừ nêu tại điểm a khoản 1 Điều 1, như viễn thông, tài chính, ngân hàng, bảo hiểm, bất động sản và một số nhóm sản phẩm khai khoáng, kim loại, hóa chất. Khi tra một mặt hàng cụ thể, cần đọc cả tên sản phẩm và cột nội dung; tên gọi thương mại trên hóa đơn có thể chưa đủ để nhận diện đúng nhóm.
Mở bảng tham khảo Phụ lục I của Bizzi. Cột mã HS trong phụ lục ghi rõ phạm vi áp dụng đối với hàng hóa tại khâu nhập khẩu. Không dùng riêng mã HS để thay thế việc xác định bản chất của mọi giao dịch trong nước.
Phụ lục II: kiểm tra hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt
Phụ lục II là danh mục hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt không được giảm thuế GTGT theo chính sách này. Danh mục có các nhóm như rượu, bia, một số phương tiện và dịch vụ kinh doanh có điều kiện. Đây là Phụ lục II, không phải Phụ lục III.
Mở bảng tham khảo Phụ lục II của Bizzi. Ghi chú của phụ lục loại trừ hàng hóa, dịch vụ thuộc đối tượng không chịu thuế tiêu thụ đặc biệt theo pháp luật được dẫn chiếu trong bản năm 2023; vì vậy không nên chỉ đọc tên nhóm rồi bỏ qua điều kiện này.
Phụ lục III: đối chiếu danh mục công nghệ thông tin
Phụ lục III chi tiết hàng hóa, dịch vụ công nghệ thông tin không được giảm thuế GTGT. Bảng gồm các dòng sản phẩm, mã phân loại, nội dung mô tả và mã HS đối với hàng hóa nhập khẩu. Một tên chung như “thiết bị điện tử” hoặc “dịch vụ công nghệ” chưa đủ để quyết định thuế suất.
Mở bảng tham khảo Phụ lục III của Bizzi. Đối chiếu mô tả kỹ thuật, công dụng và phạm vi dịch vụ thực tế với dòng tương ứng. Nếu mặt hàng thuộc diện không chịu thuế hoặc chịu thuế suất 5%, thực hiện theo chế độ thuế của mặt hàng đó, không chuyển sang 8% chỉ vì đang tra phụ lục giảm thuế.
Phụ lục IV: dùng Mẫu số 01 để kê khai khoản giảm thuế
Phụ lục IV chứa Mẫu số 01 “Giảm thuế giá trị gia tăng theo Nghị quyết số 101/2023/QH15”. Biểu mẫu có thông tin người nộp thuế, mã số thuế, kỳ kê khai và bảng giá trị hàng hóa, dịch vụ, mức thuế trước/sau giảm, số thuế được giảm.
Mở bản tham khảo Mẫu số 01 của Bizzi. Khi lập hồ sơ lịch sử, đối chiếu với mẫu trong bản nghị định chính thức. Mẫu này ghi nhận kết quả giảm thuế; việc xuất hiện tên hàng trên mẫu không tự chứng minh hàng đó đủ điều kiện được giảm.
Cách tra phụ lục để xác định điều kiện giảm thuế cho từng mặt hàng
Tra tên hàng là một bước kiểm tra. Kết luận thuế suất còn phụ thuộc vào thời điểm phát sinh, mức thuế thông thường, mô tả hàng hóa và các điều kiện loại trừ. Kế toán có thể thực hiện theo trình tự sau cho hồ sơ thuộc giai đoạn Nghị định 44/2023:
- Xác định giai đoạn của giao dịch. Kiểm tra thời điểm xác định thuế và chứng từ liên quan để chọn đúng chính sách. Kết quả cần có: căn cứ vì sao giao dịch thuộc giai đoạn 01/7–31/12/2023. Không chọn văn bản chỉ dựa trên ngày đang rà soát hồ sơ.
- Xác định chế độ thuế trước khi giảm. Làm rõ hàng hóa, dịch vụ vốn chịu thuế 10%, 5% hay không chịu thuế; đồng thời xác định phương pháp tính thuế của bên bán. Kết quả cần có: mức thuế hoặc tỷ lệ tính thuế trước giảm, có căn cứ.
- Thu thập mô tả đủ để nhận diện hàng hóa, dịch vụ. Đọc hóa đơn cùng hợp đồng, thông số kỹ thuật hoặc nội dung dịch vụ. Ghi tên cụ thể, công dụng và khâu giao dịch; tránh kết luận từ tên viết tắt hoặc tên doanh nghiệp.
- Đối chiếu cả ba danh mục loại trừ. Tìm tên và nhóm sản phẩm ở I, kiểm tra điều kiện thuế tiêu thụ đặc biệt ở II, kiểm tra công nghệ thông tin ở III. Nếu PDF là bản quét và không tìm được chữ, mở bảng tham khảo rồi đối chiếu lại trang gốc. Kết quả cần có: dòng hoặc nhóm đã kiểm tra, không chỉ ghi “không tìm thấy”.
- Đọc ghi chú và ngoại lệ trước khi chọn mức sau giảm. Trường hợp còn nghi ngờ về phân loại, lưu câu hỏi và xác minh với cơ quan thuế hoặc bộ phận phụ trách trước khi lập hóa đơn. Chưa đủ dữ kiện thì chưa kết luận hàng được áp dụng 8%.
- Lưu căn cứ và đối chiếu hóa đơn, kê khai. Ghi văn bản, phụ lục, dòng mô tả, lý do chọn mức thuế và người kiểm tra. Sau đó so với số thuế trên hóa đơn và số liệu Mẫu số 01 của kỳ tương ứng. Kết quả cần có: hồ sơ có thể kiểm tra lại khi bàn giao hoặc giải trình.
Ngoại lệ cần đọc cùng Phụ lục I: theo điểm d khoản 1 Điều 1, than khai thác bán ra thuộc đối tượng giảm thuế, kể cả trường hợp qua sàng tuyển, phân loại theo quy trình khép kín rồi bán ra. Mặt hàng than thuộc Phụ lục I ở các khâu khác ngoài khâu khai thác bán ra không được giảm theo quy định này. Không dùng cùng một kết luận cho mọi khâu giao dịch than.
Nếu cần xem thêm phạm vi các nhóm trong giai đoạn này, hướng dẫn về danh mục hàng hóa được giảm thuế GTGT năm 2023 giải thích bối cảnh chính sách. Khi xác định thuế cho một giao dịch, vẫn đối chiếu văn bản chính thức và hồ sơ cụ thể.
Mức giảm khác nhau giữa phương pháp khấu trừ và tỷ lệ trên doanh thu
Với hàng hóa, dịch vụ đủ điều kiện, phương pháp khấu trừ áp dụng thuế suất 8%; phương pháp tỷ lệ trên doanh thu được giảm 20% mức tỷ lệ dùng để tính thuế. Hai cách này có cơ sở tính khác nhau.
| Phương pháp | Trước giảm | Sau giảm | Điều kiện cần giữ |
|---|---|---|---|
| Khấu trừ | Thuế suất 10%. | Thuế suất 8%. | Hàng hóa, dịch vụ thuộc đối tượng được giảm và đúng giai đoạn. |
| Tỷ lệ % trên doanh thu | Tỷ lệ tính thuế tương ứng với hoạt động. | Tỷ lệ trước giảm × 80%. | Giảm 20% của tỷ lệ tính thuế, không giảm 20% toàn bộ doanh thu. |
| Hàng chịu thuế 5% hoặc không chịu thuế | Theo chế độ thuế của hàng hóa, dịch vụ. | Không chuyển thành 8% theo Nghị định 44. | Kiểm tra chế độ thuế trước khi áp dụng chính sách giảm. |
Ví dụ phương pháp khấu trừ: giá chưa thuế 20 triệu đồng
Giả sử một giao dịch trong giai đoạn áp dụng có giá tính thuế 20.000.000 đồng, vốn chịu thuế 10% và đã xác định đủ điều kiện giảm. Thuế GTGT sau giảm bằng 20.000.000 × 8% = 1.600.000 đồng; tổng tiền thanh toán là 21.600.000 đồng.
So với mức 10%, số thuế giảm là 20.000.000 × (10% − 8%) = 400.000 đồng. Đây là giảm 2 điểm phần trăm thuế suất. Ví dụ không kết luận một sản phẩm cụ thể được giảm khi chưa đối chiếu đủ danh mục và hồ sơ.
Ví dụ phương pháp tỷ lệ: giảm 20% của tỷ lệ 1%
Giả sử doanh thu tính thuế của một giao dịch đủ điều kiện là 100.000.000 đồng và tỷ lệ tính thuế trước giảm là 1%. Tỷ lệ sau giảm là 1% × 80% = 0,8%. Số thuế theo tỷ lệ trước giảm là 1.000.000 đồng; mức giảm tương ứng là 100.000.000 × 1% × 20% = 200.000 đồng.
Tỷ lệ 1% chỉ là giả định để minh họa phép tính. Với hoạt động áp dụng tỷ lệ khác, thay bằng tỷ lệ đúng của hoạt động đó; không mặc định mọi hộ kinh doanh đều áp dụng 1%. Cách ghi hóa đơn bán hàng cần tuân thủ quy định riêng dưới đây.
Ghi hóa đơn và Mẫu số 01 theo quy định của giai đoạn 2023
Sau khi xác định đủ điều kiện giảm, hóa đơn phải thể hiện đúng mức thuế hoặc số tiền được giảm; Mẫu số 01 đi kèm tờ khai GTGT của kỳ tương ứng. Khoản 3–6 Điều 1 quy định riêng cách thực hiện cho hai phương pháp.
- Phương pháp khấu trừ: hóa đơn GTGT ghi thuế suất 8%, tiền thuế và tổng tiền người mua phải thanh toán đối với hàng hóa, dịch vụ được giảm.
- Nhiều mức thuế trên một hóa đơn: ghi rõ thuế suất của từng hàng hóa, dịch vụ. Không áp dụng 8% cho toàn bộ hóa đơn chỉ vì có một dòng hàng được giảm.
- Phương pháp tỷ lệ trên doanh thu: tại cột “Thành tiền” ghi đầy đủ tiền hàng hóa, dịch vụ trước giảm; dòng cộng tiền ghi theo số đã giảm 20% mức tỷ lệ trên doanh thu, đồng thời có ghi chú số tiền giảm theo Nghị quyết 101/2023/QH15.
- Đối chiếu kê khai: bên bán và bên mua căn cứ hóa đơn theo số thuế đã giảm; số liệu trên mẫu cần khớp với hồ sơ của kỳ.
Phương pháp tính thuế còn quyết định loại hóa đơn sử dụng. Khi cần phân biệt chứng từ trước khi kiểm tra dòng thuế, xem cách nhận diện hóa đơn giá trị gia tăng và hóa đơn VAT.
Trong Mẫu số 01 năm 2023, cột (3) là giá trị hàng hóa, dịch vụ chưa có thuế GTGT hoặc doanh thu chịu thuế; cột (4) là thuế suất/tỷ lệ trước giảm; cột (5) bằng cột (4) × 80%; cột (6) bằng cột (3) × [cột (4) − cột (5)]. Với ví dụ khấu trừ nêu trên, các giá trị tương ứng là 20.000.000 đồng, 10%, 8% và 400.000 đồng. Không ghi tiền thuế sau giảm 1.600.000 đồng vào cột “Thuế GTGT được giảm”.
Nếu hồ sơ đã lập hóa đơn và kê khai theo mức chưa giảm, khoản 5 Điều 1 yêu cầu người bán, người mua xử lý hóa đơn theo pháp luật về hóa đơn, chứng từ rồi điều chỉnh thuế đầu ra, đầu vào nếu có. Với hồ sơ cũ được xử lý ở thời điểm hiện tại, cần kiểm tra thêm quy định xử lý hóa đơn và khai bổ sung đang áp dụng; không suy ra một thao tác điều chỉnh duy nhất từ Nghị định 44.
Phụ lục năm 2023 có dùng cho giao dịch năm 2026 không?
Không dùng bộ phụ lục Nghị định 44/2023 làm căn cứ trực tiếp để chọn thuế suất cho giao dịch năm 2026. Điều 2 của Nghị định 44 giới hạn giai đoạn áp dụng đến hết ngày 31/12/2023.
Tại thời điểm đối chiếu ngày 11/10/2026, Nghị định 174/2025/NĐ-CP quy định chính sách giảm thuế cho giai đoạn từ 01/7/2025 đến hết ngày 31/12/2026. Nếu đang xử lý giao dịch thuộc giai đoạn này, hãy kiểm tra Nghị định 174/2025/NĐ-CP và phụ lục của văn bản, cùng các quy định liên quan đến hàng hóa, dịch vụ và thời điểm xác định thuế.
Khi rà soát hồ sơ trải qua nhiều năm, nên ghi riêng văn bản và giai đoạn áp dụng cho từng giao dịch. Cùng một tên hàng không có nghĩa điều kiện giảm thuế của các giai đoạn giống nhau.
Câu hỏi khi tra phụ lục giảm thuế GTGT năm 2023
Không tìm thấy tên hàng trong bảng thì có thể kết luận được giảm ngay không?
Chưa đủ căn cứ. Cần kiểm tra mô tả và nhóm sản phẩm, cả ba danh mục loại trừ, mức thuế thông thường, giai đoạn và các ngoại lệ. Tên thương mại có thể khác tên dùng trong phụ lục.
Bản Google Sheets hoặc Google Docs có thay thế văn bản pháp luật không?
Đó là bản tham khảo giúp tra cứu. Khi chốt căn cứ, đối chiếu bản nghị định chính thức và ghi chú liên quan. Quyền sao chép hoặc tải bản tham khảo phụ thuộc cài đặt tài liệu và tài khoản sử dụng; không cần xin quyền chỉnh sửa để đọc bản PDF chính thức.
Có cần xin giảm thuế riêng cho từng hàng hóa không?
Điều 1 Nghị định 44 quy định việc áp dụng mức giảm, lập hóa đơn và kê khai Mẫu số 01 cùng tờ khai GTGT; không quy định một hồ sơ xin giảm riêng cho từng hàng. Doanh nghiệp vẫn phải tự xác định đúng điều kiện và lưu căn cứ cho kết quả áp dụng.





