


Chi phí nguyên vật liệu trực tiếp là giá trị nguyên liệu, vật liệu thực tế sử dụng trực tiếp để sản xuất sản phẩm hoặc thực hiện dịch vụ trong kỳ. Ví dụ, vải may áo, gỗ làm bàn và thép chế tạo khung máy được theo dõi theo sản phẩm, đơn hàng hoặc lệnh sản xuất.
Để tính đúng khoản chi phí này, kế toán cần xác định vật tư đã tiêu hao, tách phần còn thừa và chọn bút toán theo chế độ kế toán doanh nghiệp đang áp dụng. Số tiền mua vật tư, số xuất kho và chi phí đưa vào giá thành có thể khác nhau.
Chi phí nguyên vật liệu trực tiếp gồm những khoản nào?
Nguyên vật liệu được xếp vào chi phí trực tiếp khi được dùng trực tiếp cho sản xuất hoặc dịch vụ và có căn cứ tập hợp, phân bổ cho đối tượng chịu chi phí. Đối tượng đó có thể là một sản phẩm, nhóm sản phẩm, công trình hoặc lệnh sản xuất.
| Khoản mục | Ví dụ | Cách xác định |
|---|---|---|
| Nguyên vật liệu chính | Vải may áo, gỗ làm bàn, bán thành phẩm mua ngoài để lắp ráp | Cấu thành sản phẩm; theo dõi lượng và giá trị theo đối tượng sản xuất. |
| Vật liệu phụ dùng trực tiếp | Chỉ may, sơn hoàn thiện, gia vị chế biến món ăn | Tập hợp trực tiếp khi đo được; phân bổ theo tiêu thức phù hợp nếu dùng chung cho nhiều đối tượng. |
| Nhiên liệu dùng trực tiếp | Nhiên liệu phục vụ một công đoạn sản xuất cụ thể | Xem bản chất sử dụng và hồ sơ theo dõi. Không mặc định mọi khoản năng lượng đều thuộc vật liệu trực tiếp. |
| Vật tư, dịch vụ phục vụ chung | Vật liệu sửa chữa máy dùng chung, điện chiếu sáng phân xưởng | Phân loại theo công dụng và chế độ kế toán; thường cần theo dõi trong chi phí sản xuất chung thay vì gom vào vật liệu trực tiếp. |
Cùng một loại vật tư có thể có cách phân loại khác nhau theo nơi sử dụng. Sơn phủ cho sản phẩm là một trường hợp khác với sơn sửa văn phòng. Kế toán cần đọc phiếu xuất và mục đích sử dụng, không chỉ nhìn tên vật tư.
Giá trị vật liệu xuất dùng được xác định theo giá thực tế. Chi phí mua liên quan trực tiếp có thể nằm trong giá trị vật tư theo quy định về hàng tồn kho; chi phí lưu kho, bảo quản thông thường không tự động trở thành chi phí nguyên vật liệu trực tiếp. Thuế GTGT đầu vào được khấu trừ không tính vào trị giá nguyên vật liệu; phần không được khấu trừ được xử lý theo quy định áp dụng.
Cách tính chi phí nguyên vật liệu trực tiếp thực tế trong kỳ
Bắt đầu từ vật tư thực tế dùng cho sản xuất, sau đó đối chiếu vật tư thừa, khoản thu hồi và các điều chỉnh có liên quan. Một bảng đối chiếu nội bộ có thể sử dụng công thức sau nếu các khoản chưa được ghi giảm ở nguồn dữ liệu đầu vào:
Chi phí vật liệu trực tiếp thực tế = Vật liệu còn tại nơi sản xuất đầu kỳ + Vật liệu giao thêm trong kỳ − Vật liệu chưa dùng cuối kỳ − Các khoản thu hồi, giảm chi phí liên quan.
Các khoản trong công thức đều tính theo giá trị, cùng đối tượng và cùng kỳ. Vật liệu đầu kỳ ở đây là phần còn tại nơi sản xuất, không phải toàn bộ tồn kho của doanh nghiệp. Khi báo cáo xuất dùng đã trừ vật tư nhập lại kho, không trừ khoản đó lần thứ hai. Phế liệu chỉ ghi giảm theo đúng nghiệp vụ và chứng từ đã xác định, tránh giảm cả ở bảng vật tư lẫn bảng giá thành.
Ví dụ đối chiếu vật tư của một lệnh sản xuất
Giả sử một lệnh sản xuất có vật tư còn tại phân xưởng đầu kỳ 10 triệu đồng, nhận thêm trong kỳ 100 triệu đồng. Cuối kỳ, vật tư chưa dùng trị giá 8 triệu đồng; khoản thu hồi được xác định ghi giảm chi phí của lệnh là 2 triệu đồng. Chưa có khoản nào được trừ trong báo cáo giao vật tư:
Chi phí vật liệu thực tế = 10 + 100 − 8 − 2 = 100 triệu đồng.
Nếu trong 100 triệu đồng có 4 triệu đồng được xác định là chi phí vượt trên mức bình thường, phần được tính vào giá thành là 96 triệu đồng; 4 triệu đồng xử lý vào giá vốn theo chế độ áp dụng. Việc xác định khoản bất thường cần hồ sơ và đánh giá nguyên nhân, không chỉ dựa vào việc thực tế cao hơn kế hoạch.
Giả sử lệnh chỉ tạo một loại sản phẩm, hoàn thành 2.000 sản phẩm, không có sản phẩm dở dang đầu và cuối kỳ, toàn bộ 96 triệu đồng thuộc số sản phẩm này thì chi phí vật liệu trực tiếp là 48.000 đồng/sản phẩm. Nếu có dở dang hoặc nhiều sản phẩm, cần đánh giá và phân bổ trước khi tính chi phí đơn vị. Con số này chưa gồm nhân công và chi phí sản xuất chung nên chưa phải toàn bộ giá thành.
Chọn chế độ kế toán trước khi dùng tài khoản 621
Bút toán theo TK 621 và bút toán tập hợp trực tiếp vào TK 154 không áp dụng thay thế tùy ý cho nhau. Trước khi ghi sổ, kiểm tra chế độ kế toán, năm tài chính và phương pháp hạch toán hàng tồn kho doanh nghiệp đã lựa chọn.
| Trường hợp | Cách theo dõi vật liệu trực tiếp | Điểm cần kiểm tra |
|---|---|---|
| Doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC | Tập hợp trên TK 621, cuối kỳ phân bổ hoặc kết chuyển sang TK 154; phần vượt mức bình thường sang TK 632. | Thông tư áp dụng cho năm tài chính bắt đầu từ hoặc sau 01/01/2026. Bút toán cần chi tiết theo đối tượng. |
| Doanh nghiệp áp dụng Thông tư 133/2016/TT-BTC, kê khai thường xuyên | Tập hợp chi phí sản xuất theo TK 154; ví dụ xuất vật liệu trực tiếp: Nợ TK 154 / Có TK 152. | Theo dõi riêng khoản mục vật liệu, nhân công, sản xuất chung để tính giá thành. |
| Thông tư 133, kiểm kê định kỳ | TK 154 phản ánh giá trị sản phẩm, dịch vụ dở dang đầu kỳ và cuối kỳ. | Không áp dụng nguyên bảng bút toán kê khai thường xuyên; đối chiếu hướng dẫn của phương pháp đã chọn. |
Doanh nghiệp áp dụng Thông tư 133 cần đối chiếu cả quy chế hạch toán nội bộ. Theo khoản 2 và khoản 4 Điều 10, được sửa đổi tại Điều 3 Thông tư 46/2025/TT-BTC (hiệu lực từ 01/07/2025), doanh nghiệp có thể sửa đổi, bổ sung hệ thống tài khoản theo điều kiện quy định, nhưng không làm thay đổi thông tin, chỉ tiêu trên báo cáo tài chính và phải ban hành quy chế hạch toán khi có sửa đổi, bổ sung. Các ví dụ trong bài sử dụng hệ thống tài khoản theo hướng dẫn của từng chế độ.
Khi cần tập hợp cả nhân công, chi phí sản xuất chung và đánh giá sản phẩm dở dang, thực hiện theo quy trình hạch toán chi phí sản xuất theo chế độ kế toán doanh nghiệp đang áp dụng.
Hạch toán chi phí nguyên vật liệu trực tiếp theo Thông tư 99
TK 621 phản ánh chi phí nguyên liệu, vật liệu dùng trực tiếp cho sản xuất sản phẩm hoặc thực hiện dịch vụ. Bên Nợ tập hợp trị giá thực tế xuất dùng; bên Có ghi phần nhập lại kho và các khoản kết chuyển. TK 621 không có số dư cuối kỳ.
| Nghiệp vụ | Ghi Nợ | Ghi Có | Điều kiện, hồ sơ |
|---|---|---|---|
| Xuất kho vật liệu trực tiếp | TK 621 | TK 152 | Phiếu xuất và giá thực tế xuất kho; chi tiết sản phẩm hoặc lệnh sản xuất. |
| Mua vật liệu dùng ngay, không qua kho | TK 621; TK 133 nếu có thuế được khấu trừ | TK 111, 112, 141, 331… | Hóa đơn, giao nhận, xác nhận đưa vào sử dụng. Thuế không được khấu trừ nằm trong trị giá vật liệu theo quy định. |
| Vật liệu không dùng hết nhập lại kho | TK 152 | TK 621 | Phiếu nhập lại và đối chiếu đúng lệnh sản xuất. |
| Phần vượt trên mức bình thường | TK 632 | TK 621 | Hồ sơ xác định khoản vượt mức; không đưa phần này vào giá thành. |
| Kết chuyển phần được tính vào giá thành | TK 154 | TK 621 | Bảng tập hợp, phân bổ vật liệu theo từng đối tượng chịu chi phí. |
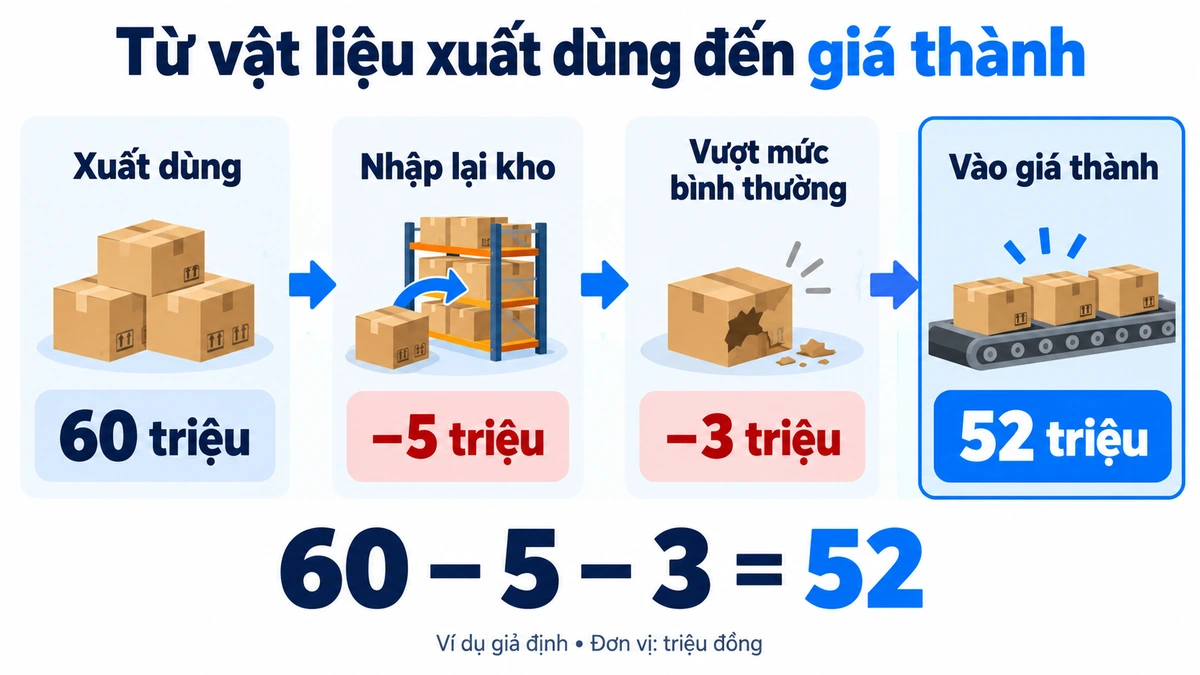
Ví dụ riêng: xuất vật liệu trị giá 60 triệu đồng, cuối kỳ nhập lại 5 triệu đồng; 3 triệu đồng được xác định là phần vượt mức bình thường. Kế toán ghi Nợ TK 621 / Có TK 152: 60 triệu đồng; Nợ TK 152 / Có TK 621: 5 triệu đồng; Nợ TK 632 / Có TK 621: 3 triệu đồng; Nợ TK 154 / Có TK 621: 52 triệu đồng. Tổng phát sinh Có TK 621 là 60 triệu đồng, bằng phát sinh Nợ của ví dụ.
Vật liệu dùng chung cho hợp đồng BCC
Tại bên kế toán cho hợp đồng hợp tác kinh doanh, chi phí vật liệu dùng chung được tập hợp chi tiết theo hợp đồng trên TK 621; thuế đầu vào theo TK 133 nếu có. Khi phân bổ cho các bên, cần bảng phân bổ có xác nhận của các bên: ghi Nợ TK 138, Có TK 621; phần thuế ghi Có TK 133 nếu chia thuế đầu vào, hoặc Có TK 3331 nếu thuế đầu vào đã khấu trừ hết và phải ghi tăng thuế đầu ra. Cách ghi phụ thuộc tình trạng thuế thực tế của hợp đồng, không mặc định lần phân bổ nào cũng ghi Có TK 3331.
Vật liệu giao cho đơn vị gia công bên ngoài cần theo dõi cả quyền sở hữu và kết quả gia công. Quy trình hạch toán chi phí gia công thuê ngoài tách riêng việc giao vật tư, phí gia công và nhận sản phẩm hoàn thành.
Phân bổ vật liệu dùng chung cho nhiều sản phẩm thế nào?
Ưu tiên tập hợp trực tiếp cho từng đối tượng khi có dữ liệu tin cậy. Với phần dùng chung không thể xác định riêng, chọn tiêu thức phản ánh mức sử dụng vật liệu và phù hợp đặc điểm sản xuất, như lượng tiêu hao định mức cho sản lượng thực tế.
Chi phí phân bổ cho đối tượng A = Tổng chi phí cần phân bổ × Tiêu thức của A / Tổng tiêu thức của các đối tượng.
Giả sử có 90 triệu đồng vật liệu dùng chung cần phân bổ cho hai sản phẩm. Theo định mức của sản lượng thực tế, A tương ứng 600 kg, B tương ứng 300 kg. A nhận 90 × 600 / 900 = 60 triệu đồng; B nhận 30 triệu đồng. Tổng phân bổ vẫn là 90 triệu đồng.
Chỉ chia theo số sản phẩm khi các sản phẩm có mức tiêu hao tương đương hoặc tiêu thức đó có căn cứ phù hợp. Nếu A cần nhiều vật liệu hơn B, chia đều theo số lượng có thể làm sai giá thành từng loại. Lưu tiêu thức, nguồn số liệu, phép tính và người kiểm tra cùng bảng phân bổ để có thể truy lại khi số liệu thay đổi.
Lập dự toán và tìm nguyên nhân chênh lệch giá, lượng
Dự toán vật liệu xuất phát từ sản lượng dự kiến, định mức tiêu hao và đơn giá dự kiến. Định mức có thể được xây dựng từ thông số kỹ thuật, số liệu lịch sử đã loại các bất thường, rồi điều chỉnh khi thay đổi thiết kế, công nghệ hoặc chất lượng đầu vào.
Dự toán vật liệu tiêu hao = Sản lượng dự kiến × Định mức vật liệu cho một sản phẩm × Đơn giá dự kiến. Với nhiều vật liệu, tính từng loại rồi cộng. Ngân sách mua vật liệu còn phải xét tồn đầu kỳ, tồn cuối kỳ mong muốn và lịch giao hàng; lượng cần mua không luôn bằng lượng dự kiến tiêu hao.
So sánh cùng sản lượng để tách chênh lệch
Ví dụ quản trị giả định: sản lượng thực tế cần 1.000 kg theo định mức, đơn giá định mức 50.000 đồng/kg. Thực tế sử dụng 1.050 kg với đơn giá 52.000 đồng/kg; các giá trị cùng cơ sở tính, không bao gồm thuế được khấu trừ.
- Chênh lệch giá theo lượng sử dụng: (52.000 − 50.000) × 1.050 = 2.100.000 đồng bất lợi.
- Chênh lệch lượng: (1.050 − 1.000) × 50.000 = 2.500.000 đồng bất lợi.
- Tổng chênh lệch: 54.600.000 − 50.000.000 = 4.600.000 đồng, bằng 2.100.000 + 2.500.000 đồng.
Ở đây chênh lệch giá dùng lượng đã sử dụng. Nếu doanh nghiệp tính chênh lệch giá ngay lúc mua theo lượng mua, cần đối chiếu phần nằm lại trong tồn kho trước khi cộng với chênh lệch lượng sử dụng.
Giá tăng có thể đến từ thay đổi nhà cung cấp, quy cách hoặc chi phí giao nhận. Lượng tăng có thể do chất lượng đầu vào, hao hụt, thao tác, máy móc hoặc định mức chưa cập nhật. Mua hàng kiểm tra nguyên nhân giá; sản xuất và kỹ thuật kiểm tra tiêu hao; kế toán kiểm tra kỳ, đơn vị tính và cách ghi nhận. Chênh lệch bất lợi trong báo cáo quản trị chưa đủ để kết luận đó là chi phí vượt mức bình thường phải đưa vào TK 632.
Kiểm soát từ mua hàng đến bảng giá thành
Một số liệu chi phí đáng tin cậy cần nối được nhu cầu sản xuất với hàng thực nhận, vật tư xuất dùng và hóa đơn. Các bước kiểm tra sau giúp tìm sai lệch trước khi chốt giá thành:
- Xác định nhu cầu và duyệt mua: dùng kế hoạch sản xuất, định mức và tồn kho để xác định lượng mua. So sánh cả chất lượng, điều kiện giao và tổng chi phí thay vì chỉ chọn giá chào thấp.
- Kiểm đếm và kiểm tra chất lượng đầu vào: ghi nhận số lượng, quy cách, lô hàng, hàng thiếu hoặc không đạt; tách rõ phần thực nhận và phần đang chờ xử lý.
- Ghi nhận nhập, xuất theo đối tượng: thống nhất mã vật tư, đơn vị tính, mã lệnh và thời điểm ghi sổ; lưu chứng từ trả lại, chuyển lệnh và thu hồi.
- Đối chiếu kho với kế toán: kiểm kê thực tế, đối chiếu lượng và giá trị; xác minh chênh lệch do thời điểm, quy đổi đơn vị, giá xuất kho hay thiếu chứng từ.
- Rà soát chi phí cuối kỳ: kiểm tra vật liệu chưa dùng, khoản thu hồi, phần bất thường, tiêu thức phân bổ và số kết chuyển. Theo dõi hành động xử lý để tránh lặp lại ở kỳ sau.
Khi số giao hàng, số thực nhận và số hóa đơn khác nhau, cần kiểm tra từ từng chứng từ. Hướng dẫn lập và đối chiếu phiếu nhập kho giải thích cách ghi số thực nhập và xử lý sai lệch giữa kho với kế toán.
Hồ sơ cần liên kết gồm hóa đơn mua hàng, phiếu nhập, phiếu xuất, giao nhận, chứng từ thanh toán hoặc tạm ứng liên quan, bảng phân bổ và hồ sơ xử lý hao hụt. Một hóa đơn đúng dữ liệu không thay cho xác nhận vật tư đã dùng cho sản xuất; một phiếu xuất đúng số lượng cũng chưa chứng minh đầy đủ giá trị ghi sổ.
Khi có nhiều mã vật tư và lệnh sản xuất, phần mềm kho hoặc ERP giúp tổ chức dữ liệu vật tư và giá thành theo cấu hình. Kế toán vẫn cần kiểm tra dữ liệu đầu vào, chính sách tính giá và các khoản điều chỉnh. Lợi ích quản trị phụ thuộc chất lượng dữ liệu, mức cập nhật định mức và sự phối hợp giữa các bộ phận.
Câu hỏi thường gặp về chi phí nguyên vật liệu trực tiếp
Mua vật liệu nhập kho đã là chi phí nguyên vật liệu trực tiếp chưa?
Chưa thể kết luận chỉ từ việc mua. Cần phân biệt vật tư còn trong kho với vật tư đã dùng trực tiếp cho sản xuất hoặc dịch vụ và xác định đúng kỳ, đối tượng chịu chi phí.
TK 621 khác TK 154 thế nào?
Theo Thông tư 99, TK 621 tập hợp riêng chi phí vật liệu trực tiếp rồi kết chuyển cuối kỳ; TK 154 tổng hợp chi phí sản xuất, kinh doanh dở dang để tính giá thành và có thể còn số dư dở dang. Theo Thông tư 133, cách tập hợp phụ thuộc phương pháp hàng tồn kho, không áp dụng máy móc quy trình TK 621.
Chi phí vật liệu cao hơn dự toán có phải chuyển hết sang TK 632?
Không. Cần xác định nguyên nhân và phần vượt trên mức bình thường theo quy định kế toán. Giá thị trường tăng, thay đổi sản lượng hoặc định mức lập chưa phù hợp có thể tạo chênh lệch dự toán mà chưa đủ căn cứ xác định khoản bất thường.
Hạch toán vào TK 632 có đồng nghĩa được trừ khi tính thuế TNDN?
Không. Ghi nhận kế toán và điều kiện chi phí được trừ khi tính thuế là hai vấn đề khác nhau. Khi xác định thu nhập chịu thuế, doanh nghiệp phải đối chiếu hồ sơ và quy định thuế áp dụng cho khoản chi cụ thể.
Chi phí nguyên vật liệu trực tiếp có phải toàn bộ giá thành sản phẩm?
Không. Giá thành còn có thể gồm nhân công và chi phí sản xuất chung phù hợp, đồng thời cần xét sản phẩm dở dang và các khoản điều chỉnh. Không lấy riêng tổng vật liệu chia số sản phẩm trong mọi trường hợp.





