


Tải mẫu biên bản cấn trừ công nợ cho giao dịch 2 bên, thỏa thuận 3 bên hoặc phụ lục thanh toán bằng tiếng Anh ở phần dưới. Chọn file Word để soạn biên bản; dùng bảng Excel để tổng hợp công nợ và kiểm tra số dư trước khi ký.
Biên bản ghi nhận các khoản phải thu, phải trả đối ứng và số tiền các bên thống nhất bù trừ. Nếu còn chênh lệch sau bù trừ, bên còn nghĩa vụ tiếp tục thanh toán phần đó.
Tải mẫu biên bản cấn trừ công nợ 2026
Chọn mẫu theo đúng tình huống giao dịch. File Word dùng để soạn và ký biên bản; file Excel là công cụ hỗ trợ tổng hợp, tính toán và kiểm tra số liệu trước khi lập hồ sơ. Excel không thay thế biên bản hoặc thỏa thuận đã được các bên xác nhận.
| Tình huống | Mẫu nên dùng | Định dạng |
|---|---|---|
| Hai doanh nghiệp vừa có khoản phải thu, vừa có khoản phải trả với nhau | Biên bản cấn trừ công nợ 2 bên | Word |
| Công nợ được bù trừ qua một bên thứ ba | Biên bản cấn trừ công nợ 3 bên | Word |
| Thỏa thuận để bên thứ ba thanh toán cho bên bán, dùng tiếng Anh | Phụ lục thanh toán 3 bên bằng tiếng Anh | Word |
| Cần tổng hợp hóa đơn/chứng từ và tính số được cấn trừ, số dư còn lại | Bảng cấn trừ công nợ | Excel |
WORD
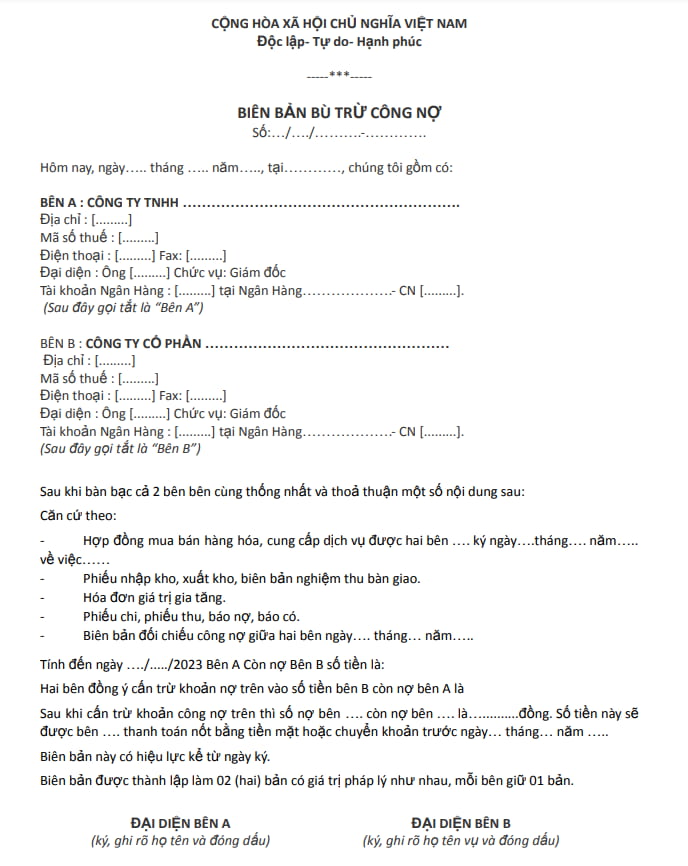
Mẫu biên bản cấn trừ công nợ 2 bên
Dùng khi hai đơn vị có nghĩa vụ thanh toán đối ứng và cùng xác nhận số tiền được bù trừ, số dư còn phải thanh toán.
Sửa trước khi dùng: file còn ghi năm 2023 và cho chọn “tiền mặt hoặc chuyển khoản” để trả phần chênh lệch. Thay ngày, số liệu và phương thức thanh toán theo giao dịch; lựa chọn trong mẫu không tự đáp ứng điều kiện chứng từ thuế.
Bạn cũng có thể dùng mẫu Word chung và điều chỉnh theo giao dịch. Mẫu chung đang viết sẵn bên B trả phần chênh lệch cho bên A; hãy xác định lại bên còn phải trả từ số dư thực tế.
WORD
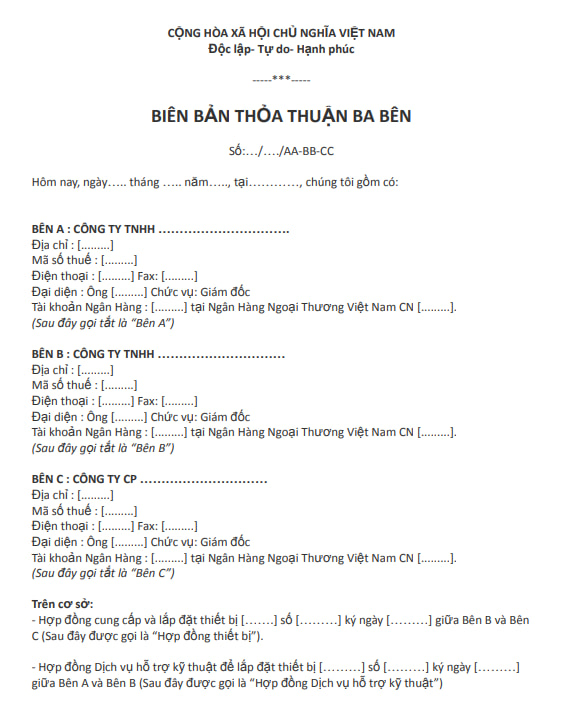
Mẫu biên bản cấn trừ công nợ 3 bên
Dùng khi việc bù trừ công nợ có sự tham gia của bên thứ ba. Biên bản cần làm rõ nghĩa vụ của từng bên trước và sau bù trừ.
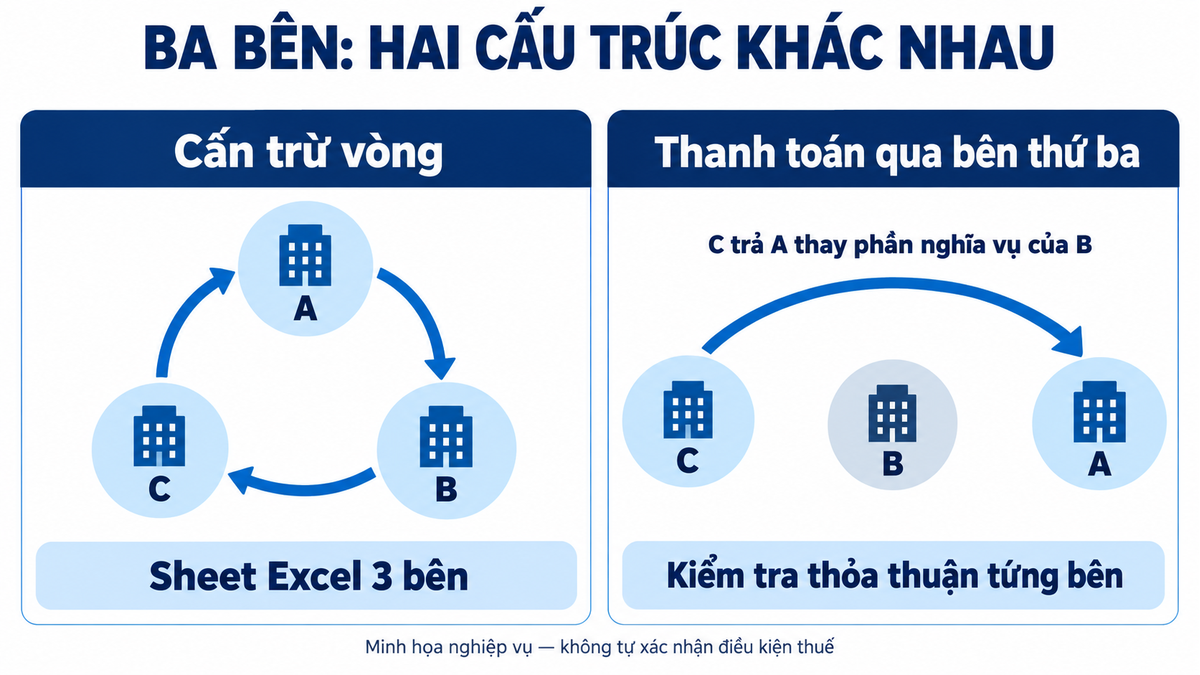
File là thỏa thuận thanh toán theo chuỗi nghĩa vụ: C nợ B 1,8 tỷ đồng, B nợ A 880 triệu đồng; C trả A 668 triệu đồng theo thỏa thuận. Các số còn lại trong mẫu là C trả B 1,132 tỷ đồng và B trả A 212 triệu đồng. Thay toàn bộ tên, hợp đồng, số tiền và thời hạn, không chỉ sửa trang đầu.
WORD
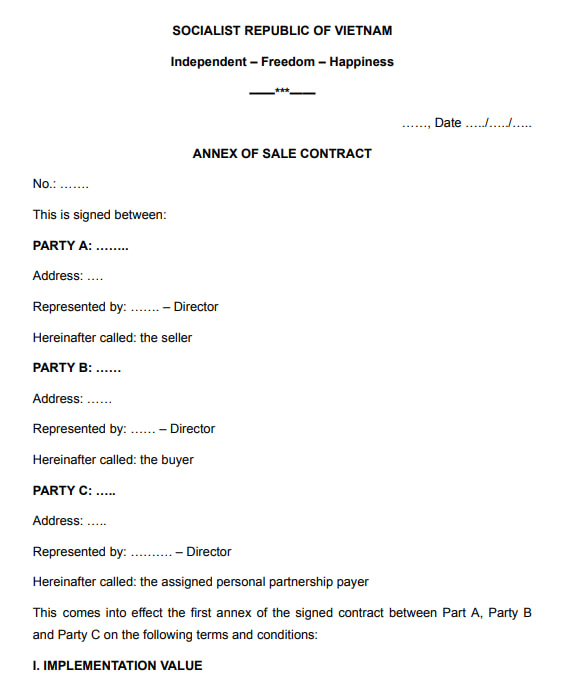
Phụ lục thanh toán 3 bên bằng tiếng Anh
File mang tiêu đề ANNEX OF SALE CONTRACT, mô tả bên C thanh toán cho bên A phần tiền bên B chưa trả. Đây là phụ lục tham khảo cho cấu trúc thanh toán qua bên thứ ba, không phải biên bản cấn trừ hai bên hoặc mẫu song ngữ dùng chung. Rà soát cả thuật ngữ và nghĩa vụ của từng bên theo hợp đồng, luật áp dụng.
EXCEL 2026
Bảng cấn trừ công nợ 2 bên, 3 bên
File có ba sheet: Hướng dẫn, Cấn trừ 2 bên và Cấn trừ 3 bên. Sheet 2 bên tính số bù trừ và số dư; sheet 3 bên tính mức cấn trừ vòng A → B → C → A. Cấu trúc này khác trường hợp một bên thanh toán thay trong các file Word ở trên.
2 bên
3 bên
Tự tính số dư
Cách nhập Excel để không nhầm cấu trúc công nợ
Chọn sheet theo hướng nghĩa vụ thực tế. Bảng Excel hỗ trợ phép tính; số hiển thị không tự chứng minh các bên đã ký xác nhận hoặc giao dịch đủ điều kiện thuế.
- Hai bên: nhập chứng từ vào dòng 11–40; mỗi dòng ghi số tiền không âm ở một trong hai cột “A phải trả B” hoặc “B phải trả A”. Kiểm tra không bỏ sót chứng từ ngoài phạm vi 30 dòng này.
- Đọc kết quả: số được cấn trừ bằng giá trị nhỏ hơn của hai tổng nghĩa vụ. Với A phải trả B 100 triệu đồng và B phải trả A 70 triệu đồng, số bù trừ là 70 triệu đồng, A còn trả B 30 triệu đồng.
- Ba bên: sheet nhận chứng từ ở dòng 9–38. Ô “Mức cấn trừ vòng” lấy giá trị nhỏ nhất của ba chiều A → B, B → C và C → A; không dùng kết quả này như công thức chung cho mọi thỏa thuận ba bên.
- Trước khi lập biên bản: kiểm tra lại chiều nghĩa vụ, số tổng, số dư và phạm vi công thức. Khi thêm dòng, mở rộng đúng vùng tính tổng; sau đó đối chiếu kết quả với chứng từ và thỏa thuận đã thống nhất.
Các ô kết quả trong file tải về đang lưu giá trị 0 của mẫu trống. Sau khi nhập liệu, hãy kiểm tra chế độ tính toán và kết quả trong ứng dụng bảng tính đang dùng. Nhãn “đã cấn trừ hết nghĩa vụ” là kết quả số học của bảng, không thay cho xác nhận của các bên.
Biên bản cấn trừ công nợ là gì?
Cấn trừ công nợ là cách gọi phổ biến trong kế toán cho việc dùng các nghĩa vụ phải thu và phải trả đối ứng để bù trừ cho nhau. Bộ luật Dân sự 2015 sử dụng thuật ngữ bù trừ nghĩa vụ. Điều 378 áp dụng khi các bên cùng có nghĩa vụ về tài sản cùng loại đối với nhau và các nghĩa vụ cùng đến hạn, trừ trường hợp luật có quy định khác. Phần tương ứng được chấm dứt; nếu giá trị không bằng nhau thì các bên thanh toán phần chênh lệch.
Ví dụ ngắn: Công ty A phải trả B 100 triệu đồng, trong khi B phải trả A 70 triệu đồng. Hai bên có thể bù trừ 70 triệu đồng; sau đó A còn phải trả B 30 triệu đồng. Hai khoản nợ không cần bằng nhau mới được bù trừ.
Điều 378 Bộ luật Dân sự 2015 quy định nguyên tắc này; Điều 379 đồng thời liệt kê các trường hợp không được bù trừ như nghĩa vụ đang có tranh chấp, nghĩa vụ cấp dưỡng và một số nghĩa vụ bồi thường gắn với nhân thân. Bạn có thể kiểm tra trực tiếp tại Bộ luật Dân sự 2015.
Cấn trừ, bù trừ và đối trừ công nợ có khác nhau không?
Trong thực tế kế toán doanh nghiệp, “cấn trừ công nợ”, “bù trừ công nợ” và “đối trừ công nợ” thường được dùng gần nghĩa nhau để mô tả việc giảm các khoản phải thu – phải trả đối ứng. Tuy nhiên, đối chiếu công nợ là một bước khác: đối chiếu chỉ so sánh và xác nhận số liệu, không tự làm chấm dứt nghĩa vụ thanh toán.
Nếu cần phân biệt sâu hơn giữa nghiệp vụ công nợ và thao tác đối trừ trên phần mềm, xem bài đối trừ, bù trừ và cấn trừ công nợ của Bizzi.
Điều kiện và hồ sơ cấn trừ công nợ theo quy định hiện hành
Với mục đích thuế GTGT, cần kiểm tra hai lớp điều kiện: Điều 26 Nghị định 181/2025/NĐ-CP đặt ngưỡng chứng từ thanh toán không dùng tiền mặt đối với giá trị mua vào từ 5 triệu đồng đã gồm thuế GTGT; bù trừ là trường hợp có hồ sơ riêng tại khoản 2. Sau khi thực hiện các hình thức ở điểm a, b, c, d, điểm đ yêu cầu chứng từ không dùng tiền mặt nếu phần còn thanh toán bằng tiền từ 5 triệu đồng trở lên. Phần còn lại dưới 5 triệu đồng không làm hợp lệ một hồ sơ bù trừ vốn thiếu điều kiện.
| Trường hợp | Hồ sơ trọng tâm cần kiểm tra |
|---|---|
| Bù trừ giữa giá trị mua vào và giá trị bán ra/vay mượn hàng | Hợp đồng quy định cụ thể phương thức thanh toán; biên bản đối chiếu số liệu và xác nhận giữa hai bên. |
| Bù trừ công nợ qua bên thứ ba | Biên bản bù trừ công nợ của ba bên làm căn cứ cho hồ sơ thuế. |
| Bù trừ liên quan vay/mượn tiền hoặc cấn trừ qua bên thứ ba theo cấu trúc vay/mượn | Hợp đồng vay/mượn bằng văn bản được lập trước và chứng từ chuyển tiền phù hợp theo trường hợp áp dụng. |
| Sau bù trừ vẫn còn phần phải thanh toán bằng tiền từ 5 triệu đồng trở lên | Cần chứng từ thanh toán không dùng tiền mặt để đáp ứng điều kiện khấu trừ thuế GTGT đầu vào đối với phần liên quan. |
Đối với thuế TNDN, điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP yêu cầu chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 5 triệu đồng trở lên; việc xác định chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định về thuế GTGT. Xem văn bản tại Nghị định 320/2025/NĐ-CP.
Hồ sơ nên chuẩn bị trước khi lập biên bản
Trước khi tính số cấn trừ, kế toán nên hoàn tất bước đối chiếu để biết chính xác khoản phải thu, phải trả nào đang tồn tại và chứng từ nào tạo ra số dư. Mỗi khoản ghi trong biên bản cần đối chiếu được với hợp đồng, hóa đơn và chứng từ thanh toán tương ứng.
- Hợp đồng, phụ lục hoặc thỏa thuận thể hiện quan hệ giao dịch và phương thức thanh toán phù hợp.
- Hóa đơn, chứng từ gốc làm phát sinh khoản phải thu và phải trả.
- Bảng chi tiết hoặc biên bản đối chiếu công nợ trước khi bù trừ.
- Biên bản cấn trừ/bù trừ công nợ có xác nhận của các bên.
- Biên bản ba bên khi bù trừ công nợ qua bên thứ ba.
- Chứng từ thanh toán phần chênh lệch nếu sau cấn trừ vẫn còn số phải trả.
- Sổ chi tiết công nợ và tài liệu hạch toán để đối chiếu với biên bản.
Nếu số liệu giữa hai bên chưa khớp, hãy lập biên bản đối chiếu công nợ để làm rõ chênh lệch trước. Chỉ đưa các khoản đã kiểm tra và thống nhất vào biên bản cấn trừ.
Nội dung cần có trong biên bản cấn trừ công nợ
Một biên bản dễ kiểm tra cần trả lời được ba câu hỏi: công nợ phát sinh từ đâu, số nào được cấn trừ và sau cấn trừ bên nào còn phải thanh toán bao nhiêu.
- Thông tin văn bản: tên biên bản, số biên bản nếu doanh nghiệp có quy tắc đánh số, ngày và địa điểm lập.
- Thông tin các bên: tên đơn vị/cá nhân, mã số thuế hoặc thông tin định danh phù hợp, địa chỉ và người đại diện.
- Căn cứ phát sinh công nợ: hợp đồng, phụ lục, hóa đơn, chứng từ hoặc bảng đối chiếu liên quan.
- Số công nợ trước cấn trừ: ghi rõ từng chiều phải thu – phải trả.
- Số tiền được cấn trừ: nêu giá trị mà các bên thống nhất bù trừ.
- Số dư sau cấn trừ: xác định bên còn nghĩa vụ và số tiền còn phải thanh toán.
- Phương thức xử lý phần chênh lệch: nêu phương thức và thời hạn thanh toán nếu còn số dư.
- Hiệu lực và xác nhận: số bản, thời điểm có hiệu lực, chữ ký của người có thẩm quyền và dấu nếu doanh nghiệp sử dụng.
Cách lập biên bản cấn trừ công nợ theo 6 bước
Nên lập biên bản sau khi số liệu đã được đối chiếu, không dùng biên bản cấn trừ để thay cho bước kiểm tra công nợ.
- Tập hợp chứng từ: hợp đồng, hóa đơn, chứng từ thanh toán và sổ chi tiết công nợ.
- Đối chiếu số liệu: xác nhận số phải thu, phải trả và xử lý chênh lệch trước khi tính bù trừ.
- Kiểm tra điều khoản thanh toán: xác định hợp đồng/thỏa thuận đã thể hiện phương thức bù trừ phù hợp hay chưa.
- Tính số được cấn trừ: xác định phần nghĩa vụ đối ứng và số dư còn lại; có thể dùng file Excel của Bizzi ở đầu bài để kiểm tra phép tính.
- Lập và ký biên bản: ghi rõ căn cứ, số liệu trước – sau cấn trừ và phần còn phải thanh toán.
- Cập nhật và lưu hồ sơ: xử lý phần chênh lệch, cập nhật sổ kế toán và lưu chứng từ cùng một bộ hồ sơ.
Ví dụ cấn trừ công nợ 2 bên
Giả sử Công ty A phải trả Công ty B 100 triệu đồng, đồng thời Công ty B phải trả Công ty A 70 triệu đồng. Nếu các nghĩa vụ đủ điều kiện và hai bên thống nhất bù trừ, kết quả được xác định như sau:
| Nội dung | Số tiền |
|---|---|
| A phải trả B trước cấn trừ | 100.000.000 đồng |
| B phải trả A trước cấn trừ | 70.000.000 đồng |
| Số được cấn trừ | 70.000.000 đồng |
| A còn phải trả B | 30.000.000 đồng |
Kết quả này cũng cho thấy hai khoản công nợ không cần có giá trị bằng nhau. Phần 30 triệu đồng còn lại là nghĩa vụ A phải tiếp tục thanh toán cho B; phương thức thanh toán cần được xử lý phù hợp với hợp đồng và điều kiện thuế áp dụng.
Những lỗi thường gặp khi cấn trừ công nợ
Phần lớn lỗi không nằm ở phép tính, mà ở việc hồ sơ không giải thích được mối liên hệ giữa hợp đồng, hóa đơn, số dư công nợ và khoản được bù trừ.
- Dùng mốc 20 triệu đồng từ tài liệu cũ: không còn phù hợp với các điều kiện 5 triệu đồng đang áp dụng nêu trên.
- Hợp đồng không thể hiện phương thức bù trừ trong trường hợp pháp luật thuế yêu cầu: dẫn đến thiếu căn cứ trong bộ hồ sơ.
- Chỉ ghi số tổng: không dẫn chiếu hóa đơn/chứng từ khiến khó kiểm tra nguồn hình thành công nợ.
- Nhầm đối chiếu với cấn trừ: biên bản đối chiếu xác nhận số liệu nhưng không tự thay thế thỏa thuận bù trừ.
- Ba bên nhưng thiếu xác nhận của một bên: không phản ánh đầy đủ sự thống nhất của các chủ thể liên quan.
- Không xác định rõ phần chênh lệch: dễ làm số liệu sau cấn trừ không khớp sổ kế toán hoặc chứng từ thanh toán.
Câu hỏi thường gặp về biên bản cấn trừ công nợ
Cấn trừ công nợ 2 bên có bắt buộc dùng một mẫu cố định không?
Không có một mẫu duy nhất phù hợp cho mọi giao dịch. Mẫu cần phản ánh đúng chủ thể, căn cứ phát sinh công nợ, số liệu trước – sau bù trừ, phần chênh lệch và xác nhận của các bên. Với hồ sơ thuế, cần đồng thời đáp ứng các điều kiện chứng từ tương ứng với phương thức thanh toán.
Cấn trừ công nợ 3 bên có được không?
Có thể thực hiện khi có quan hệ nghĩa vụ thực tế và các bên thống nhất cách bù trừ. Với trường hợp bù trừ công nợ qua bên thứ ba để làm căn cứ khấu trừ thuế GTGT, Điều 26 Nghị định 181/2025/NĐ-CP yêu cầu có biên bản bù trừ công nợ của ba bên.
Hai khoản công nợ không bằng nhau có cấn trừ được không?
Có. Điều 378 Bộ luật Dân sự 2015 quy định nếu giá trị nghĩa vụ không tương đương thì các bên thanh toán phần giá trị chênh lệch.
Biên bản cấn trừ công nợ tiếng Anh là gì?
Trong giao dịch thực tế có thể gặp các cách gọi như set-off agreement hoặc debt offset agreement. Đây không phải một tên tiếng Anh bắt buộc áp dụng cho mọi hợp đồng; doanh nghiệp nên dùng thuật ngữ thống nhất với hợp đồng chính và luật điều chỉnh giao dịch.
File Excel có thay thế biên bản cấn trừ công nợ không?
Không. File Excel Bizzi cung cấp là công cụ hỗ trợ tổng hợp chứng từ, tính số được cấn trừ và số dư. Hồ sơ thực tế vẫn cần biên bản/thỏa thuận và các chứng từ liên quan phù hợp với giao dịch.
Có phải gửi biên bản cấn trừ công nợ cho cơ quan thuế không?
Lưu biên bản cùng hợp đồng, bảng đối chiếu và chứng từ thanh toán trong bộ hồ sơ giao dịch để xuất trình khi cơ quan có thẩm quyền yêu cầu. Kiểm tra quy định và yêu cầu hồ sơ áp dụng cho từng trường hợp, nhất là khi dùng hồ sơ để chứng minh điều kiện thuế.
Sau khi cấn trừ, doanh nghiệp cần theo dõi gì?
Sau khi cấn trừ, cập nhật phần chênh lệch còn phải thanh toán và ngày đến hạn vào bảng theo dõi số dư công nợ. Lưu biên bản cùng các chứng từ liên quan để lần đối chiếu sau không ghi nhận lại khoản đã xử lý.
Tiếp tục kiểm tra các khoản quá hạn và thanh toán chờ đối soát. Khi số lượng giao dịch tăng, cần thống nhất dữ liệu giữa kế toán, ngân hàng và đối tác để theo dõi số dư còn lại.
BƯỚC TIẾP THEO
Khi cần tiếp tục theo dõi khoản phải thu khách hàng sau cấn trừ, bạn có thể tìm hiểu giải pháp quản lý công nợ Bizzi. Phạm vi theo dõi số dư, tuổi nợ và nhắc thu nợ cần được thống nhất theo dữ liệu, quy trình và cấu hình triển khai; không thay cho việc lập, ký và kiểm tra bộ hồ sơ cấn trừ.





